 Български

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



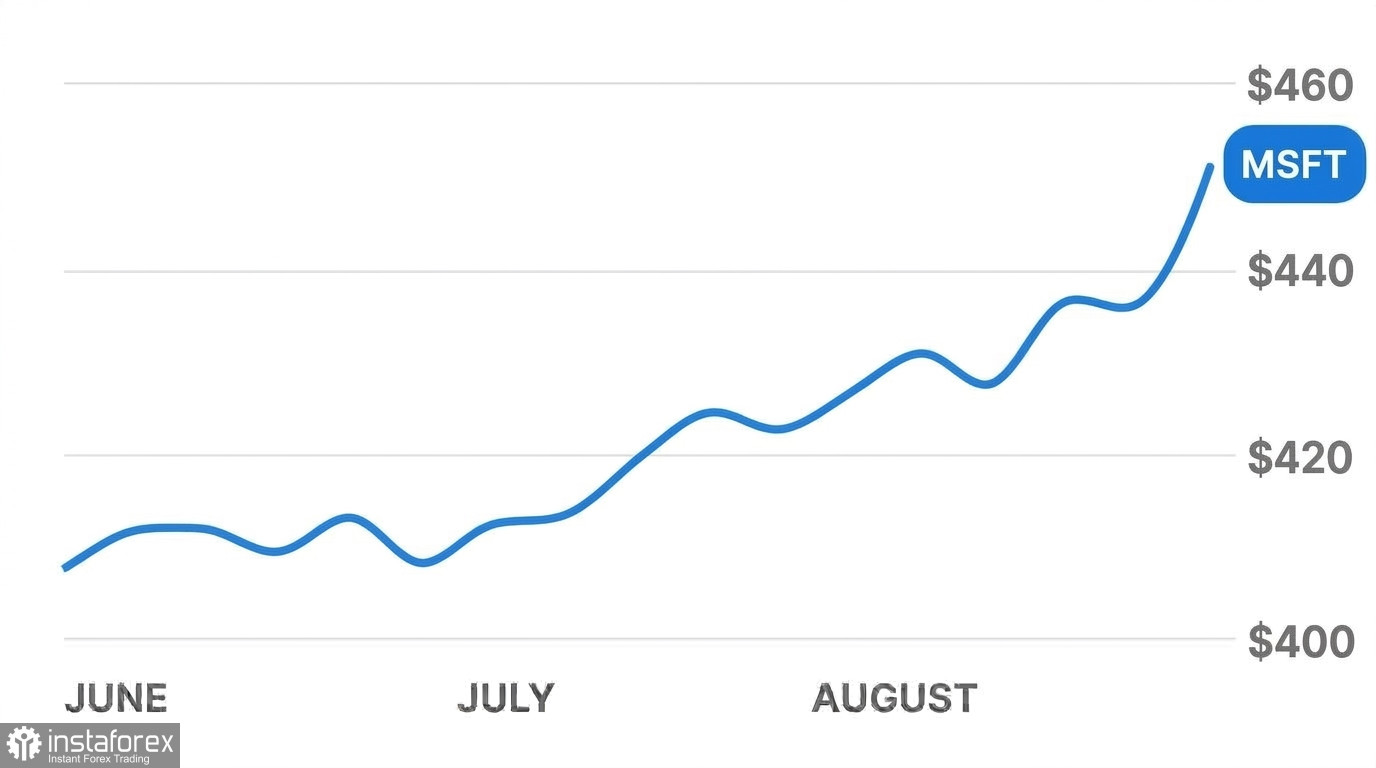 Анализ на представянето на акциите на Microsoft (MSFT) на фона на представянето на Azure Maia 300 и ключовите пазарни насрещни ветрове
Основният катализатор за засиленото търсене беше представянето на новия сървърен процесор Azure Maia 300. Този custom silicon ускорител е проектиран от инженерите на Microsoft с цел оптимизиране на натоварванията от невронни мрежи в корпоративните облачни услуги. Компанията обяви планове да въведе мулти-гигауот капацитет на сървърите, започвайки от 2027 г. Преминаването към собствена серия чипове има за цел да ограничи текущите разходи за висок клас GPU от външни доставчици, водени от Nvidia. По-младият модел в серията, Maia 200, вече обработва заявки на реални потребители в рамките на дигиталния асистент Copilot. Maia 300 осигурява 40% повече tokens – основните единици за текст и код – на мегават изразходвана енергия в сравнение със стандартните сървърни GPU, налични в момента на пазара.
За да подсили позициите си в областта на сървърната инфраструктура, Microsoft сключи партньорства с Marvell Technology и Oracle в рамките на международния Open Compute Project. Партньорите формираха работна група за разработване на отворен стандарт за интегриран хардуерен security module. Вграден директно в дънната платка на сървъра, този модул изолира управлението на криптографските ключове и защитава облачните бази данни от прихващане на данни на хардуерно ниво, като същевременно намалява забавянето при заявките.
Този позитивен фон предизвика вълна от повишения на целевите цени от водещи инвестиционни банки. Анализаторите на Barclays вдигнаха своята целева цена за Microsoft от 512 на 600 долара, като запазиха рейтинга "Overweight" и се позоваха на ускорено търсене на софтуер през текущото тримесечие. Deutsche Bank повиши целевата си цена от 550 на 600 долара. Експертите на JPMorgan определиха акцията като топ избор, Melius даде най-висока целева цена на пазара от 665 долара, а Wells Fargo прогнозира движение към 725 долара за акция.
Фокусът на пазара вече се измества към предстоящия тримесечен отчет, насрочен за 28 октомври 2026 г. Консенсусната прогноза на анализаторите сочи печалба на акция от 4,72 долара при общи приходи от 90,4 млрд. долара. Ключови акценти ще бъдат поддържането на ръста в Azure cloud в диапазона 44–45% и първоначалните оперативни резултати в рамките на преструктурираната корпоративна структура с два сегмента.
Ключови насрещни ветрове
Пет основни ограничения продължават да оказват натиск върху цената на акциите на Microsoft и върху финансовите й резултати:
• Спиране от страна на U.S. Department of Labor от програмата PERM Visa Агенцията спря правомощието на Microsoft да спонсорира чуждестранни професионалисти за постоянно пребиваване. Тази мярка засяга HR операциите на Microsoft, които управляват приблизително 6 000 удължавания на визи и трудови сертификации за международни служители. Санкцията представлява незабавен риск за задържането на ключови инженери и изследователи в областта на machine learning.
• Италианско антитръстово разследване на гейминг дивизията Италианските регулатори, със съдействието на Европейската комисия, започнаха официално разследване на гейминг студиата на корпорацията. Разследването е насочено към транзакциите с виртуална валута в игрите и моделите за таксуване на потребителските комисиони. Това разследване се добавя към натрупващите се регулаторни предизвикателства на компанията в Европа и носи риск от значителни финансови санкции.
• Недостиг на приходи в OpenAI Съобщение на Financial Times разкри, че годишните приходи на основния партньор на Microsoft изостават с 20 млрд. долара от предишните прогнози. Докладът отново породи съмнения на пазара дали големите generative AI модели могат да генерират достатъчно краткосрочна възвръщаемост на масивния капитал, вложен в compute clusters.
• Капиталови разходи над 50 млрд. долара и напрегнати оценки Тримесечните капиталови разходи за изграждане на data centers, закупуване на сървъри и оптична мрежова инфраструктура вече надхвърлят 50 млрд. долара. Брокерската компания Phillip Securities понижи рейтинга на Microsoft до "Neutral" с целева цена от 515 долара, като отбеляза, че текущите оценки вече напълно отразяват близкосрочните позитиви и оставят ограничен марж за грешка спрямо даваните насоки.
• Прибиране на печалби от дребни инвеститори преди данните за инфлацията Настроенията в платформата за ритейл търговия Stocktwits се изместиха към нетни продажби на фона на висок обем съобщения. Трейдърите реализират печалби в близост до 52-седмичния връх от 553,72 долара. Предстоящите данни за потребителската инфлация в САЩ допълнително засилват предпазливостта, тъй като могат да потвърдят по-рестриктивната политика на Federal Reserve за по-високи лихви за по-дълъг период.
Перспектива
Нашата гледна точка за краткосрочната траектория на Microsoft остава предпазлива и не подкрепя целевия диапазон на Wall Street от 600–725 долара през следващите месеци.
В навечерието на отчета за печалбите на 28 октомври 2026 г., акциите вероятно ще навлязат във фаза на консолидация, с хоризонтална търговия в диапазона 530–550 долара. Дребните инвеститори вероятно ще продължат да редуцират позиции близо до пика от 553,72 долара, докато макроикономическата несигурност около инфлационните показатели може да възпре институционалните фондове от значителни нови покупки.
Предстоящата earnings call ще бъде ключов тест. За да поддържа оценка над 540 долара, компанията трябва да потвърди растеж на приходите от Azure от поне 45% и да демонстрира жизнеспособна възвръщаемост на тримесечните капиталови разходи, надхвърлящи 50 млрд. долара. Масовите доставки на силиция Maia 300 няма да се ускорят преди 2027 г., което означава, че тази архитектура няма да окаже директен финансов ефект през текущия фискален период.
Базовият сценарий до края на 2026 г. сочи търговия в диапазона между 520 и 565 долара за акция. Ограниченията по визите за чуждестранни работници, продължаващите съдебни спорове в Европа и забавянето на ръста на приходите в OpenAI ще действат като структурни фактори, ограничаващи свободния паричен поток. Инвеститорите може да предпочетат да се въздържат от покупки при текущите върхове и да изчакат потвърдени показатели за изпълнение в cloud дивизията след октомврийския отчет.