Български

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



В сряда валутната двойка EUR/USD се консолидира след скорошния спад, тъй като трейдърите остават предпазливи относно поемането на големи позиции преди решението на Federal Reserve за паричната политика. Към момента на писане двойката се търгува около 1.1533, без съществена промяна за деня и оставайки близо до месечното дъно от 1.1523, отбелязано в понеделник.
Щатският долар остава близо до двуседмичните си върхове, тъй като пазарите почти напълно са калкулирали очакваното повишение от 25 б.п., което би повишило целевия диапазон за Fed funds до 3.75–4.00%. Очакваният ход на Fed идва на фона на енергиен шок, породен от конфликта в Близкия изток, който може да задържи инфлацията над целевото ниво на Fed от 2%. Последните данни показват, че CPI за август е нараснал с 0.4% на месечна база, като годишната инфлация достига 3.4%. Core CPI се повишава с 0.3% през август, докато PPI нараства с 0.4%.
Допълнителни икономически индикатори също сочат към по-строга политика. Силният отчет за заетостта извън селското стопанство за август потвърждава устойчивостта на пазара на труда. Междувременно, по-ранните данни в сряда показват, че продажбите на дребно в САЩ са нараснали с 1.2% на месечна база през август, надминавайки прогнозата за 0.8% и възстановявайки се след ревизирания спад от 0.5% през юли.
Въпреки това, тъй като пазарът до голяма степен вече е заложил повишение от 25 базисни пункта, самото решение за основната лихва може да има ограничено влияние върху EUR/USD. Основното внимание трябва да бъде насочено към обновените икономически прогнози, включително dot-plot-а, както и към коментарите на Warsh относно бъдещата посока на паричната политика. През юни dot-plot-ът на Фед подсказа медианно равнище на лихвения процент в края на годината близо до 3.8%, което сочи към едно повишение от 25 базисни пункта през 2026 г.
Ястребовото изявление на Фед, което подчертава повишените инфлационни рискове и необходимостта от допълнителни повишения, би укрепило долара и вероятно би тласнало EUR/USD надолу. Обратно, изненадващо запазване на лихвата или умерен тон биха могли да отслабят долара и да подпомогнат възстановяването на валутната двойка.
От другата страна на Атлантика Европейската централна банка повиши лихвите два пъти тази година, за да ограничи инфлационния натиск, породен от по-високите цени на петрола. Очаква се ЕЦБ да остане на курс на затягане, макар че представители на банката многократно подчертават, че не са обвързани с твърд график и бъдещите стъпки ще зависят от постъпващите данни. Това означава, че допълнителни повишения могат да последват, ако не се появят признаци за забавяне на инфлацията.
Анализаторите на BNY посочват, че след септември Управителният съвет на ЕЦБ ще действа предпазливо: „Най-вероятно Съветът ще взема решенията си от заседание на заседание, а становищата вече са разделени.“ Някои членове предпочитат да изчакат до декември, докато други настояват за по-решителни стъпки в отговор на покачващите се цени на енергията – което подчертава вътрешното разминаване относно необходимата степен на затягане. BNY отбелязва, че „настоящите данни не подкрепят сценарий, при който силното вътрешно търсене ще тласне базисната инфлация нагоре и ще предизвика широки вторични ефекти“, което ограничава аргументите в полза на по-агресивно допълнително затягане. Заключението им: „бдителността на ЕЦБ е оправдана, но това не прави още едно повишение на лихвите неизбежно.“
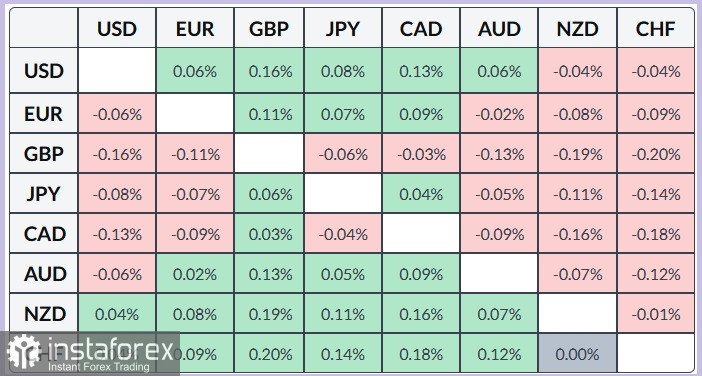
Технически погледнато, валутната двойка се консолидира близо до месечните дъна. Осцилаторите дават смесени сигнали и не показват ясен насочващ импулс. Най-близката подкрепа е кръглото ниво 1,1500. Съпротивата е при 100-дневната SMA, следвана от 200-дневната EMA. Таблицата по-долу показва процентните движения в сряда на щатския долар спрямо основните валути; най-голямото поскъпване на долара е спрямо британската лира.