 Български

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Колкото и да се опитваше US Treasury да натисне доходността по държавните облигации надолу чрез обратни изкупувания, доходността скочи до най-високите си нива от 2007 г. насам. Но след като Fed затегна паричната политика и демонстрира решимост да се бори с инфлацията, доходността по облигациите тръгна надолу. Това бе глътка свеж въздух за американските акции. Индексът S&P 500 отбеляза най-силното си еднодневно рали от шест седмици, подкрепен от ръста при технологичните компании.
Инвеститорите възобновиха някога популярната стратегия „buy-the-dip“ и се стекоха като пчели на мед към акциите на Magnificent Seven и компаниите, свързани с изкуствения интелект. Те осъзнаха, че само няколко повишения на лихвите от Fed няма да вкарат икономиката в рецесия и няма да доведат до дълбока корекция на S&P 500. Точно това показаха и актуализираните прогнози на FOMC. Консенсусната прогноза сочи, че лихвеният процент по федералните фондове ще бъде 4,125% както през 2026 г., така и през 2027 г.
Пазарни очаквания за лихвения процент по федералните фондове
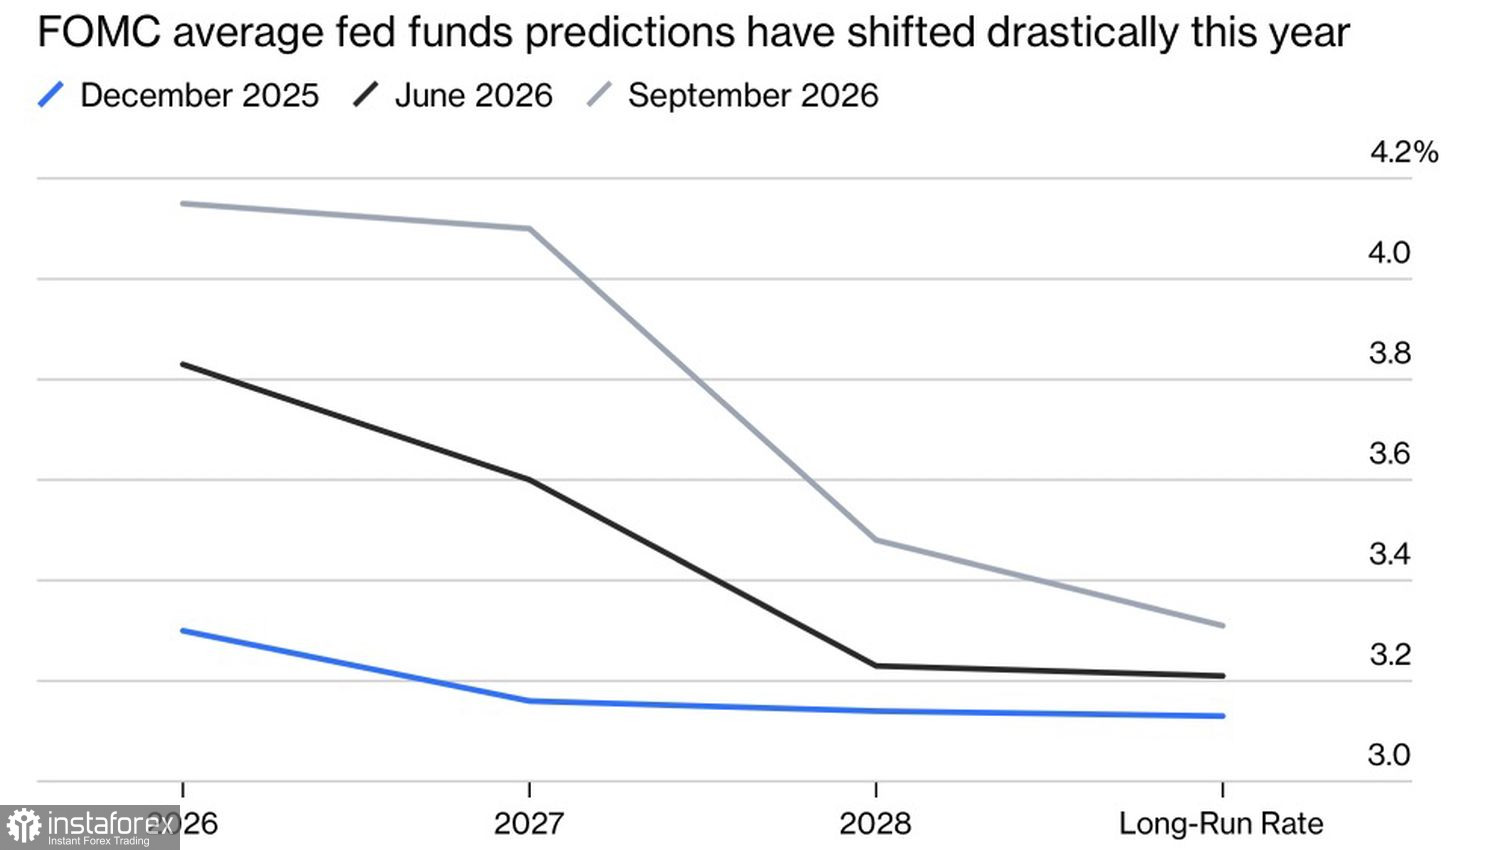
Няма значение, че дериватните пазари оценяват три повишения на лихвените проценти през следващите 12 месеца. Съществува разлика между мечите за акциите прогнози на дериватите на CME и реалните данни. Реалността може да се окаже различна. Базовият сценарий е, че Fed ще повиши лихвените проценти през декември и след това ще направи продължителна пауза в цикъла на затягане. Подобно протакане от страна на централната банка, в комбинация със силна икономика, би създало режим тип „Златокоска“ за S&P 500 и би върнало любимата FOMO стратегия на пазара — купувай, иначе оставаш извън играта.
В резултат на това борсовото рали, водено от Nasdaq Composite, все повече изглежда като облекчително рали. Fed сигнализира намерението си да се бори с инфлацията, но е малко вероятно да стигне твърде далеч. Доходността по държавните облигации спадна, а акциите поскъпнаха.
S&P 500 е подкрепен и от понижаващите се цени на петрола. Пазарите намалиха очакванията си за това, че Saudi Arabia ще затвори ключопроводa East-West, тъй като смятат, че проблемите не са толкова сериозни, колкото се предполагаше първоначално. Това допринесе за понижаване на цените на Brent. Укрепването на щатския долар допълнително засилва ефекта: петролът се котира в долари, така че поскъпването на USD по принцип е негативно за суровия петрол.
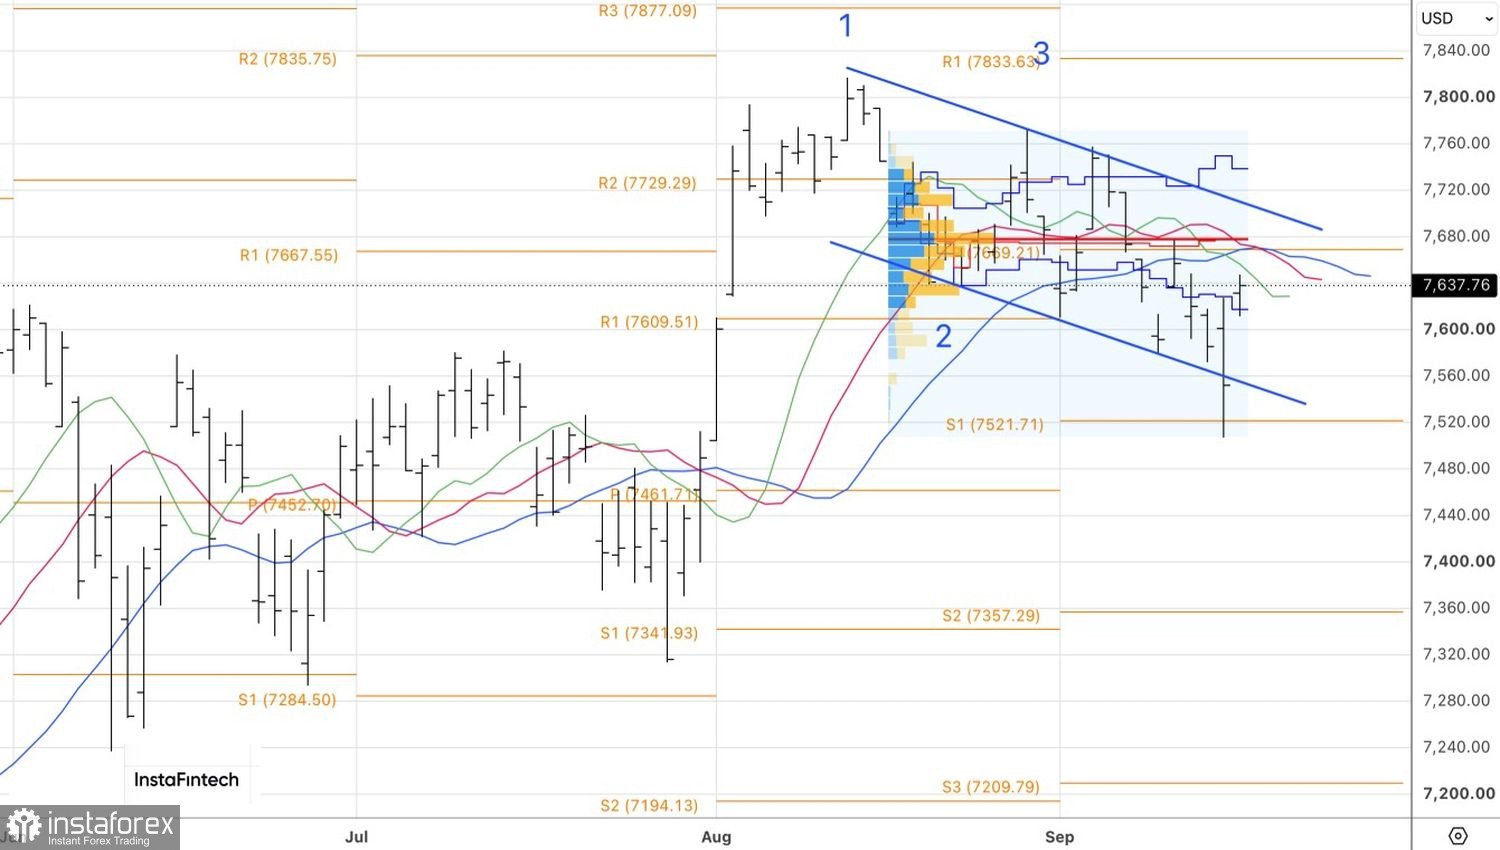
Yardeni Research понижи целевото си ниво за S&P 500 в края на годината от 8 400 на 7 900 пункта, позовавайки се на очакването, че цените на петрола ще останат повишени за по-дълго време заради конфликта в Близкия изток. Не е изненада, че спадът в Brent оказва подкрепа на американските борсови индекси.
Технически, на дневната графика S&P 500 отскочи от долната граница на низходящия търговски канал, което стимулира покупките. Пробив над нивото на съпротива при пивота от 7 670 би бил основание за увеличаване на експозицията в покупки към широкия борсов индекс.