 Български

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Инфлацията във Франция се ускори до 3.4%, най-бързият темп от две години насам. В Италия поскъпването на цените също се ускори до 4.1%, най-високото ниво от 2023 г. В Испания инфлацията скочи до 5%, повече от два пъти над целта от 2% на European Central Bank. По обичайната логика подобно ускоряване би трябвало да изтласка EUR/USD нагоре, тъй като доближава още едно повишение на лихвите. Вместо повод за празнуване, инвеститорите продават френски облигации.
Динамика на инфлацията в еврозоната
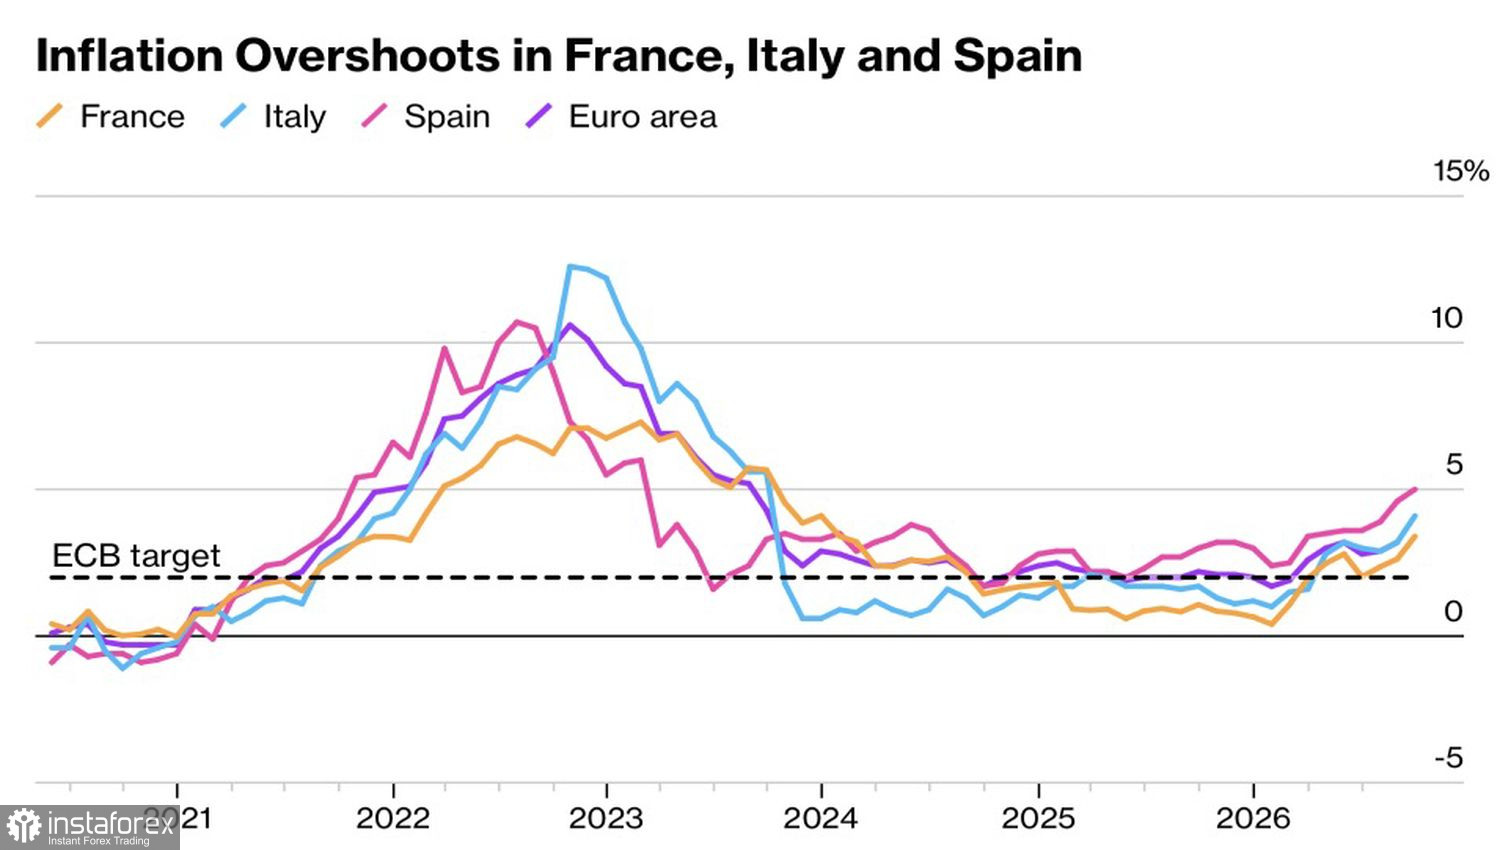
Ускоряващият се темп на инфлация е бичи фактор за еврото. Eurostat скоро ще публикува агрегирания показател за 21 държави членки, като икономистите очакват тригодишен връх от 3,7%. ЕЦБ вече два пъти повиши депозитната лихва до 2,5%, а фючърсният пазар отчита още едно затягане от 25 базисни пункта през 2026 г. Christine Lagarde подкрепя „премерен отговор при необходимост“ за овладяване на инфлацията, но предупреди, че разпродажбата на облигации ще ограничи както цените, така и растежа.
Скокът на инфлацията се дължи основно на горивата и газа; услугите също допринасят. Базисният CPI все още не се ускорява бързо.
Динамика на спреда между доходността по облигациите на Франция и Германия
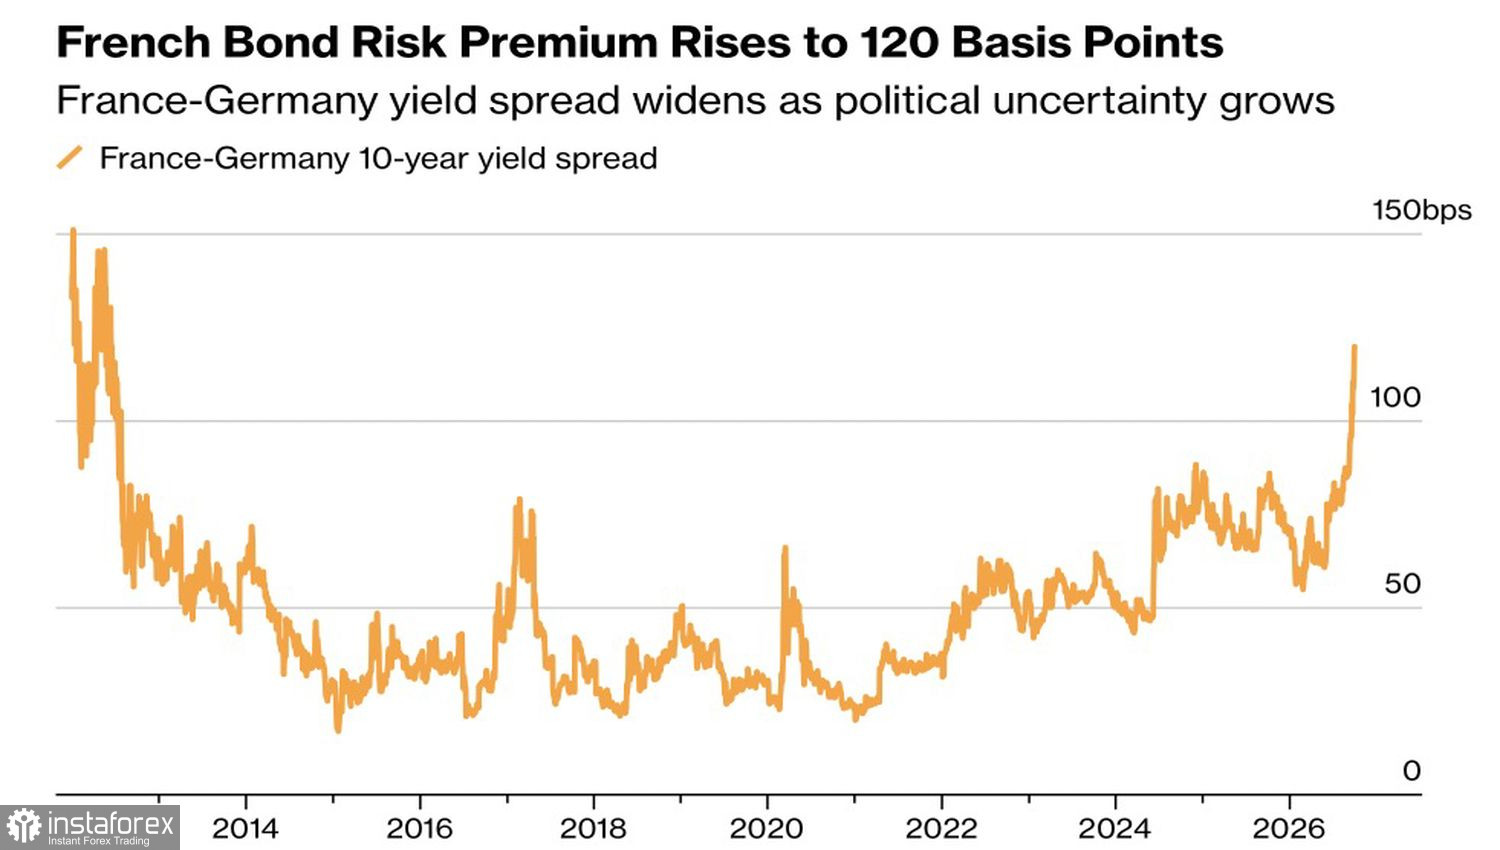
Политическите рискове във Франция влияят негативно на еврото. Десетгодишният спред между доходността по френските държавни ценни книжа и германските бундове надхвърли 120 б.п. за пръв път от 2012 г., което според трейдърите е притеснителен сигнал. Ускоряващият се цикъл на затягане от страна на ЕЦБ допълнително засилва натиска върху френския бюджет, тъй като всяко ново повишение на лихвите оскъпява обслужването на публичния дълг и разширява спреда, което тежи върху EUR/USD.
Инвеститорите са напрегнати в навечерието на президентските избори след седем месеца. Опозицията не прави компромиси с отиващата си администрация на Еманюел Макрон. Нови социологически проучвания сочат възможен балотаж между крайнодясната Марин Льо Пен и крайно левия Жан-Люк Меланшон. От Natixis коментират, че политическият риск, заложен в спреда, нараства заедно с повишаването на рейтинга им.
Допълнителен натиск върху еврото идва от фискалните проблеми на Франция. Държавната агенция за дълга обяви рекорден обем на емисии от 340 млрд. евро за следващата година. Съществува риск дефицитът да нарасне до 5,4% от БВП през 2026 г., вместо очакваното свиване до 5,1%, а дългосрочните разходи по финансирането се изстреляха до нивата от 2002 г.
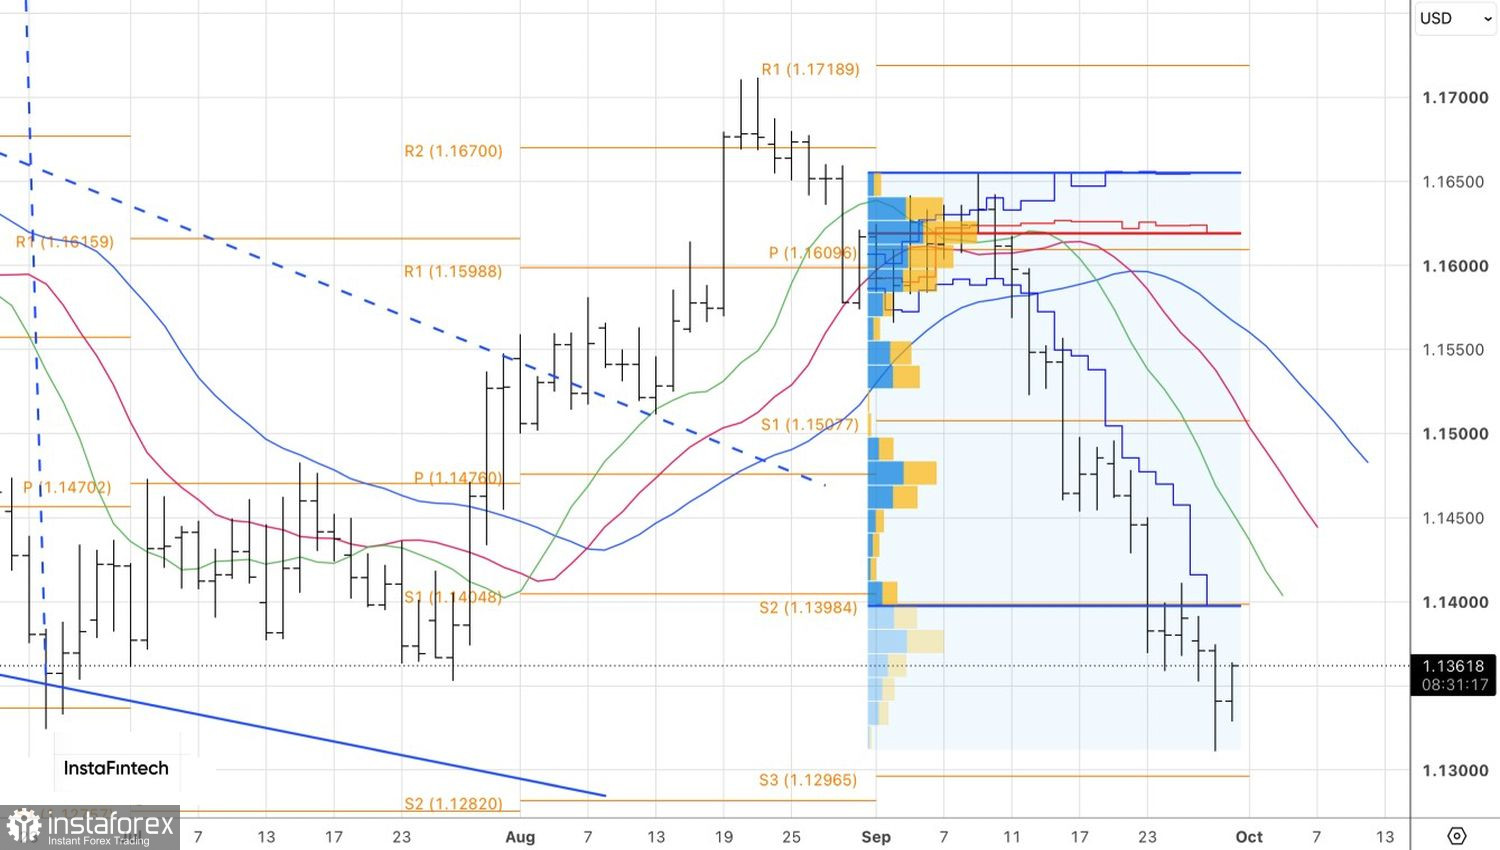
Силата на американската икономика и „ястребовата“ реторика на Федералния резерв са бичи фактори за долара. JP Morgan посочва, че заедно с енергийните рискове това създава пространство за преоценка на лихвените нива нагоре и обосновава поддържането на дълга позиция в зелената валута преди данните за пазара на труда в САЩ. Въпреки това банката не поема прекомерен риск: индексът на щатската валута вече е близо до локалните си върхове, а PMI индексите за септември се повишиха не само в САЩ, но и в еврозоната, което оставя EUR/USD в баланс между противоположни сили.
Технически, на дневната графика EUR/USD показва опит на „биковете“ да възстановят свещ с дълга долна сянка. Устойчиво затваряне над 1,1375 би било основание за покупки в краткосрочен план.