 Български

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Септемврийските данни за PMI потвърдиха, че икономиката на еврозоната е понесла първия удар от енергийния шок по-добре от очакваното. Композитният индекс се повиши до 52.1, а показателите за промишлеността бяха стабилни.
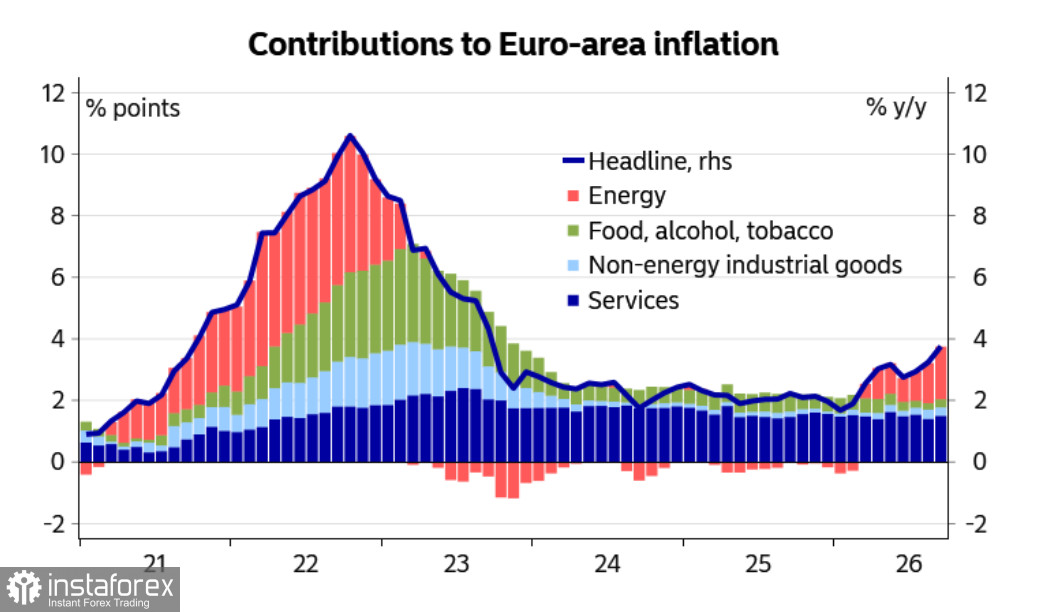
Общата инфлация в еврозоната се повиши от 3.3% до 3.8% на годишна база през септември, значително над прогнозите; цените на енергията бяха основният двигател, като в този сектор беше отчетено увеличение от 18.8%. Базисната инфлация се увеличи само с 0.1 процентен пункт до 2.5%, в съответствие с очакванията. Засега няма доказателства, че високите цени на енергията са се разпространили широко в други категории.
Миналата седмица представители на Европейската централна банка говориха често, но без да внесат допълнителна яснота – общият тон, с уговорки, остава ястребов. Lagarde засегна темата за фискалната дисциплина; Isabel Schnabel изрази позиции, които някои анализатори тълкуват като сигнал, че през октомври няма да има повишение на лихвите. Изглежда, че ЕЦБ предпочита да запази спокойствие въпреки несигурността и да продължи затягането с тримесечен ритъм.
Пазарът очаква повишения на лихвените проценти през декември и март, така че заседанието през октомври вероятно ще бъде пропуснато. Освен това индексът на заплатите на ЕЦБ беше леко ревизиран надолу за предстоящите тримесечия, което увеличава вероятността вторичните ефекти от високата енергийна инфлация върху възнагражденията да са по-слаби, отколкото през 2022–2023 г. Пазарът залага още три повишения на лихвите от ЕЦБ до септември 2027 г.
В същото време се очаква Fed да продължи с затягането. Основният показател PCE в САЩ е 3,0% – все още твърде висок – а безработицата от 4,1% е близо до равнището на пълна заетост. FOMC остава единен и липсата на открит конфликт между целите за инфлацията и заетостта му дава пространство за допълнително затягане. Диференциалът в лихвените проценти продължава да работи в полза на долара. Ако пазарът намали очакванията си към ЕЦБ, докато Federal Reserve изпълнява обещаното, този диференциал ще се измести още повече в посока USD.
Енергийният шок остава основният структурен насрещен вятър за еврото, като асиметрията е очевидна. САЩ са нетен износител на енергия, докато еврозоната е нетен вносител. Европа купува LNG по глобални цени, докато газът в САЩ се търгува на част от европейския бенчмарк. Това подкопава конкурентоспособността на Европа в производството на химикали, метали и торове и се пренася върху разходите за електроенергия, храни и транспорт.
Цените на газа остават повишени, а европейските газови хранилища са под сезонните норми; колкото по-дълго се задържат високите нива на енергийните цени, толкова по-трудно ще бъде икономиката да остане устойчива.
Нетната къса позиция в еврото според отчета на CFTC нарасна през седмицата до -9,1 млрд. щ.д. – спекулативното позициониране е категорично мечо и няма основания да се очаква изчислената справедлива стойност да обърне посоката нагоре.
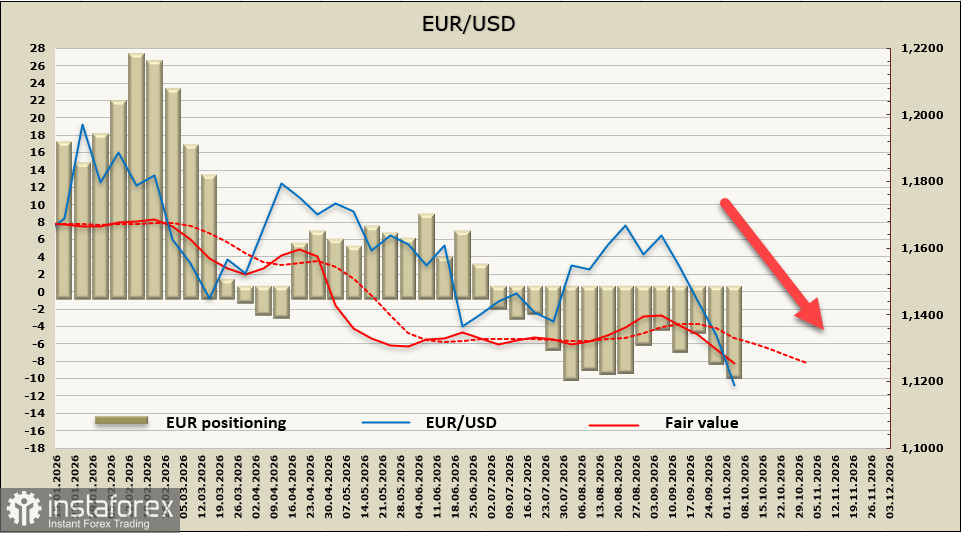
Преди седмица видяхме потенциал EUR/USD да се понижи до подкрепата при 1.1325; двойката проби това ниво и спря едва при най-ниското си ниво от последната година и половина – 1.1162. Не смятаме, че това е краят: въпреки явните препродадени условия еврото няма пространство за поскъпване на фона на растящия риск от сериозна енергийна криза и разширяващия се лихвен спред. Следващите нива на подкрепа са 1.1128 и 1.1066; пробив под тях би потвърдил низходящия тренд.