 Български

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Комбинацията от по-силен долар, по-високи цени на петрола и очакванията преди публикуването на протокола от заседанието на Фед доведоха до понижение на цената на златото до най-ниските ѝ нива от август насам.
Инвеститорите очакват публикуването на протокола от септемврийското заседание на Фед, за да преценят доколко готови са паричните власти да продължат с затягането на паричната политика. ActivTrades отбелязва, че пазарът се въздържа да изгражда големи позиции в злато преди да има по-голяма яснота. Данните от дериватите на CME показват, че се очаква лихвените проценти да останат без промяна, но вероятността за повишение на лихвата през декември се оценява на 86%.
Динамика на цените на златото и петрола
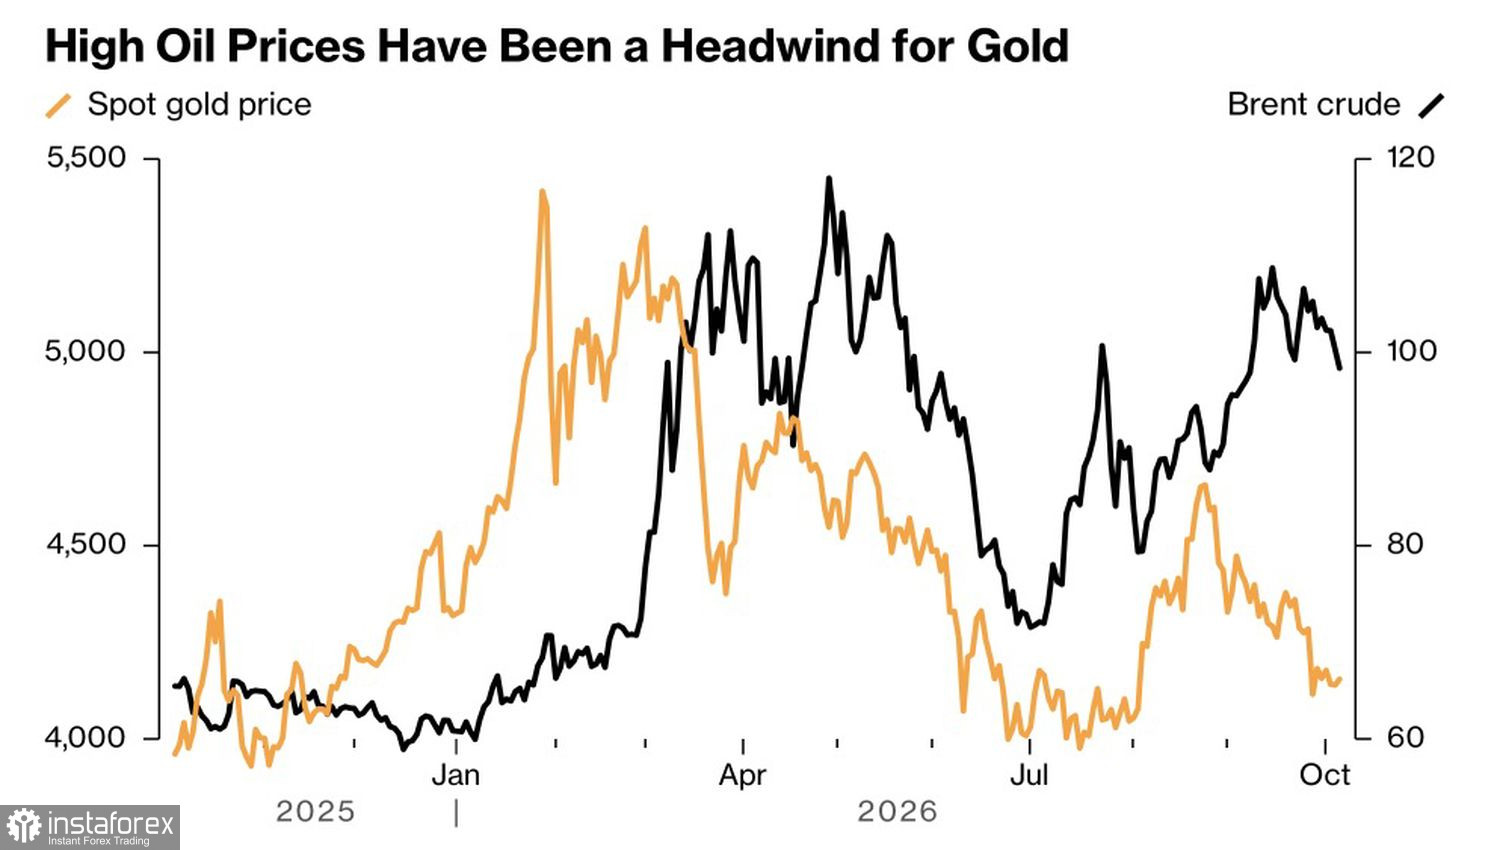
Вторият низходящ фактор за златото са покачващите се цени на петрола. След атаките срещу танкери в Ормузкия проток превозите спаднаха до 74% от нивата преди войната, въпреки че алтернативни маршрути запазиха износа от Персийския залив на предишните нива. Геополитическите рискове тласкат цените на Brent нагоре, а скъпият петрол засилва инфлационните очаквания и очакванията за по-строга парична политика, което намалява привлекателността на XAU/USD.
Противоречивите сигнали от Федералния резерв също оказват натиск върху благородния метал. Президентът на Kansas City Fed Джефри Шмид смята, че лихвените проценти трябва да бъдат повишени допълнително, за да бъде овладяна инфлацията. Президентът на San Francisco Fed Мери Дейли посочва, че решението зависи от това дали факторите, които тласкат цените нагоре, ще отслабнат.
През септември златото поевтиня с 6%, тъй като инвеститорите „заложиха“ по-строга парична политика на Федералния резерв и по-силен долар. Този спад към нивото от 4 000 долара стимулира търсенето от Народната банка на Китай, която увеличава резервите си вече 23 поредни месеца и добави близо 740 000 унции през септември.
Търсенето от страна на централните банки нараства не само в Китай и те продължават последователно да изкупуват злато. Президентът на Bundesbank Йоахим Нагел смята, че нарастващият държавен дълг засилва аргументите в полза на диверсифициране на резервите. Според проучване на World Gold Council 45% от 74-те анкетирани централни банки планират да купуват злато през 2026 г. – най-големият дял от 2018 г. насам. През август централните банки закупиха 39 тона, а покупките им от началото на годината достигнаха 170 тона.
Енергийната криза, упоритата инфлация и нарастващата доходност по облигациите създават краткосрочни препятствия пред XAU/USD. Тези фактори обаче имат ограничен ефект върху бичия пазарен наглас в сектора на благородните метали. На конференцията на LBMA през 2026 г. участниците посочиха, че аргументите в полза на златото се засилват, тъй като централните банки диверсифицират валутните си резерви, а нарастващият държавен дълг поставя под въпрос ролята на държавните облигации като сигурно убежище. Проучването показа, че делегатите очакват цената на златото да достигне около 5 013 долара за тройунция в рамките на година, което би било с 20% над текущите нива.
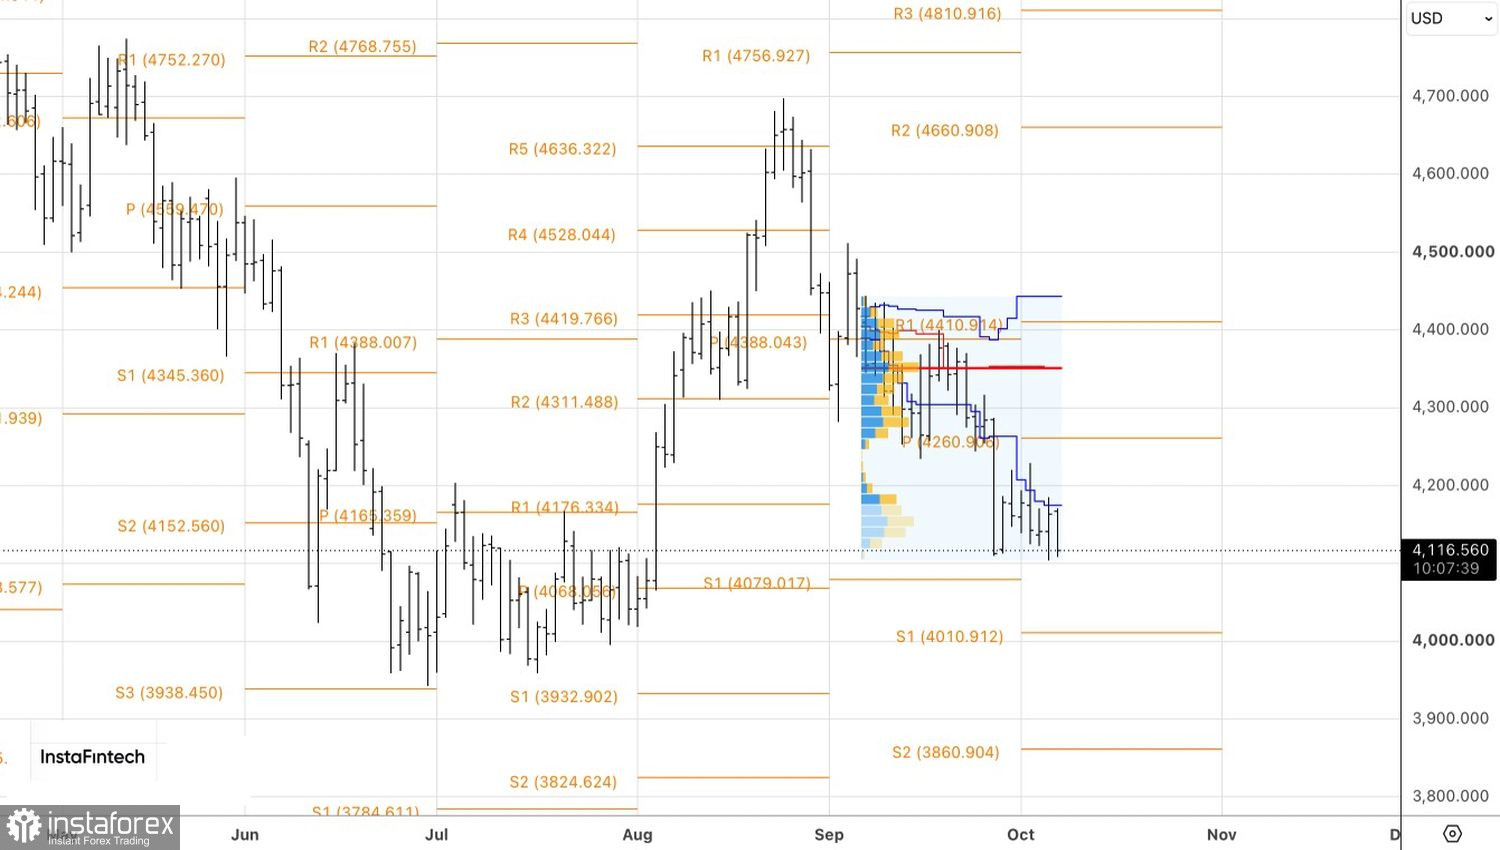
От техническа гледна точка, на дневната графика на XAU/USD неспособността на купувачите да върнат цената в диапазона на справедливата стойност 4170–4440 е знак за слабост. Въпреки това, отскокът на златото от пивот нивата при 4 070 и 4 010 долара за тройунция дава основания за покупки.