 Български

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Златото е известно като защита срещу хаос – но когато нестабилността наистина настъпи, металът поевтиня за трета поредна сесия.
От края на февруари, когато конфликтът между САЩ и Иран се изостри, златото е надолу с близо 20%, след като нарушенията в енергийните доставки ускориха инфлацията и принудиха Фед да затегне паричната политика. По-високите лихвени проценти традиционно влияят неблагоприятно на активи без доходност като златото.
В този контекст по-високата прогноза на Morgan Stanley за Brent – 105 долара за барел през четвъртото тримесечие и 100 долара за барел през първото тримесечие на 2027 г. – тежи върху XAU/USD. Доставките от Залива и Русия остават с около 5,5 милиона барела на ден под нивата от преди година, докато разходите за танкерен превоз скочиха на фона на санкции и по-дълги маршрути.
Устойчивият инфлационен натиск поддържа очакванията за допълнителни повишения на лихвите от Фед – и за по-висока доходност по американските държавни ценни книжа – което подкопава привлекателността на метала.
Потоци към ETF фондове, фокусирани върху злато
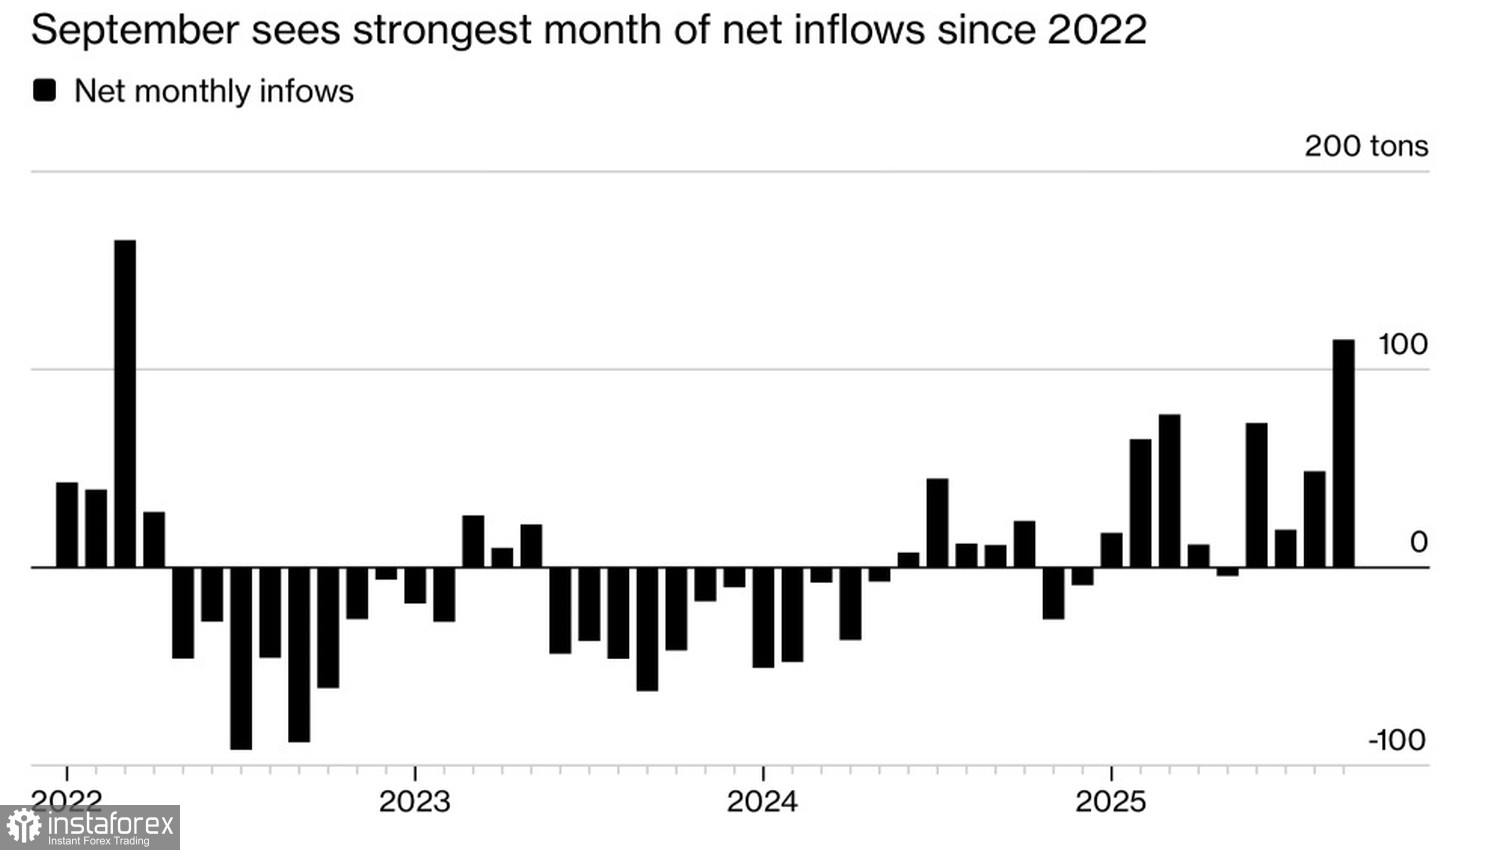
Един от структурните фактори в подкрепа на XAU/USD остава търсенето на кюлчета от централните банки и подновеният инвеститорски интерес към ETF-и, обезпечени със злато, дори ако доходността по американските държавни облигации продължи да оказва натиск върху цените през четвъртото тримесечие.
Тази подкрепа обаче има слабо място. Kazakhstan, един от най-големите официални купувачи на злато в света, преминава към продажби, тъй като високата доходност по държавните облигации на САЩ налага ребалансиране на резервите. След като спря покупките през февруари 2025 г., златните резерви на страната нараснаха до 386 тона (около 78% от общите резерви), а централната банка иска да намали този дял до 75% до края на годината. Международните резерви на Kazakhstan възлизаха на 66,4 млрд. долара в края на септември и трябва да останат в ликвидна форма.
Bank of America е предпазлива по отношение на XAU/USD и не очаква цените да се задържат над 4 000 долара за унция през следващото тримесечие. Bank of America разглежда последните парични потоци към ETF-и върху злато като потенциално тревожни — слабите спот цени могат да предизвикат ликвидация на наличностите, докато физическият пазар остава вял.
Трейдърите очакват данните за индекса на потребителските цени в САЩ за септември, за който се прогнозира месечно повишение от 0,6%. По-късно изказванията на председателя на Федералния резерв Kevin Warsh на срещите на МВФ в Банкок може да внесат яснота относно позицията на Фед и перспективите за продължаване на паричните ограничения.
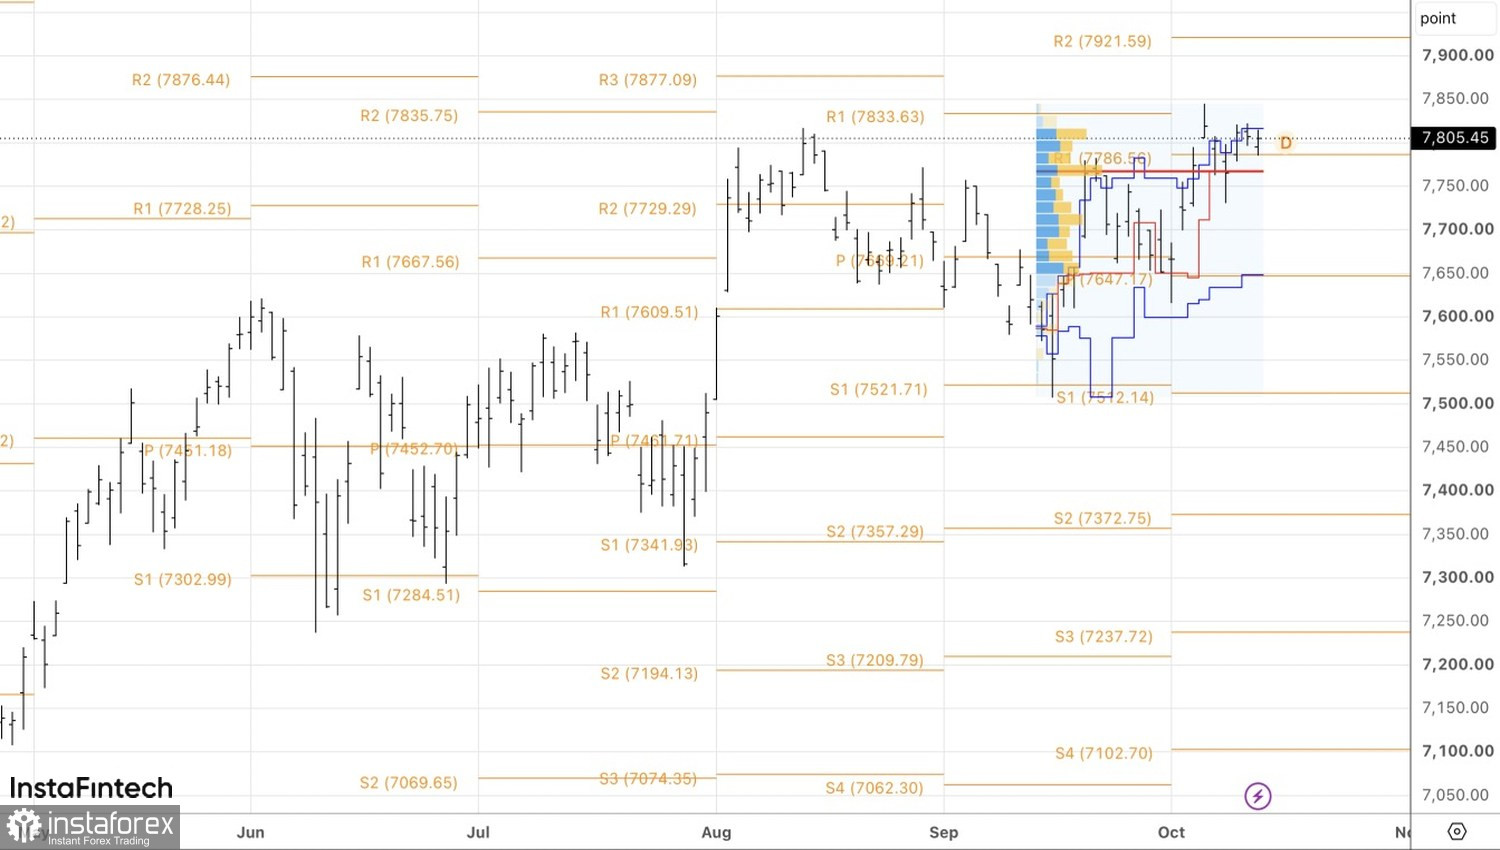
Централните банки преминават от купувачи към продавачи, но ще успеят ли да поддържат ръста на цената на златото, след като лихвите спрат да се повишават?
От техническа гледна точка дневната графика показва, че спад под нивото на справедлива стойност от 4 155 долара би бил обезпокоителен сигнал. Връщане над това ниво би оправдало откриването на дълги позиции, както и отскоци от нивата на подкрепа при 4 100 и 4 080 долара.