 Български

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Вчерашните данни от САЩ бяха силни, но въпреки това доларът получи само кратка подкрепа. Валутата скочи след публикуването им, но не успя да намери последващ импулс, за да разшири печалбите си спрямо еврото, паунда и йената. Пазарът вече беше отчел затягането на политиката на Fed още в сряда, когато индексът на щатския долар достигна най-високото си ниво от май 2025 г., така че дори нова изненада при инфлацията не беше достатъчна, за да задвижи нов възходящ етап.
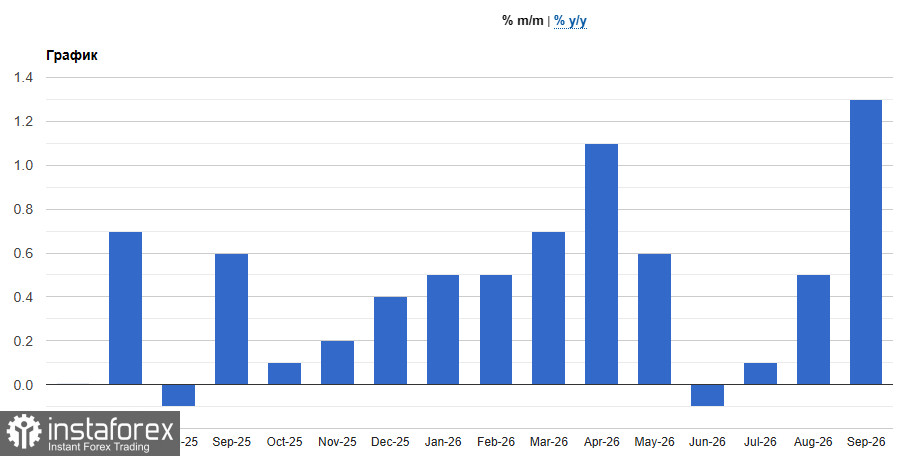
Цените на производител бяха основният шок. PPI се повиши с 1,3% през септември при прогноза за 0,5% и ръст от 0,5% през август (0,2% през юли). Това беше най-големият месечен скок от март 2022 г. насам (тогава +1,7%). На годишна база инфлацията при цените на производител се ускори до 6,3% от 5,6% месец по-рано (консенсус 5,3%), което е най-високото ниво от декември 2022 г. (6,4%).
Откъде идва натискът е показателно. Цените на стоките скочиха с 2,6% – най-голямото месечно повишение от началото на статистическата серия през декември 2009 г. Над 80% от това движение се дължи на енергетиката, където цените се увеличиха с 10,8%, а бензинът поскъпна с 20,3%. Храните нараснаха с 1,2%, докато базисните стоки (без храни и енергия) се повишиха само с 0,3%. Услугите поскъпнаха с 0,8%, което е най-силният месечен ръст от април, като търговските маржове осигуриха около половината от това повишение (нагоре с 1,4%), а разходите за транспорт и складиране нараснаха с 3,4%.
Базисните измерители също бяха високи. PPI без храни и енергия се повиши с 0,7% (консенсус 0,3%, 0,2% през август), а на годишна база се ускори до 5,0% от 4,8% (консенсус 4,4%). Показателят, изключващ храни, енергия и търговски услуги, нарасна с 0,5% след 0,3% през август. Губещи в тази среда са компаниите, които не могат да прехвърлят по-високите производствени разходи към клиентите си; печеливши са тези с ценова сила, които вече са успели да увеличат маржовете си.
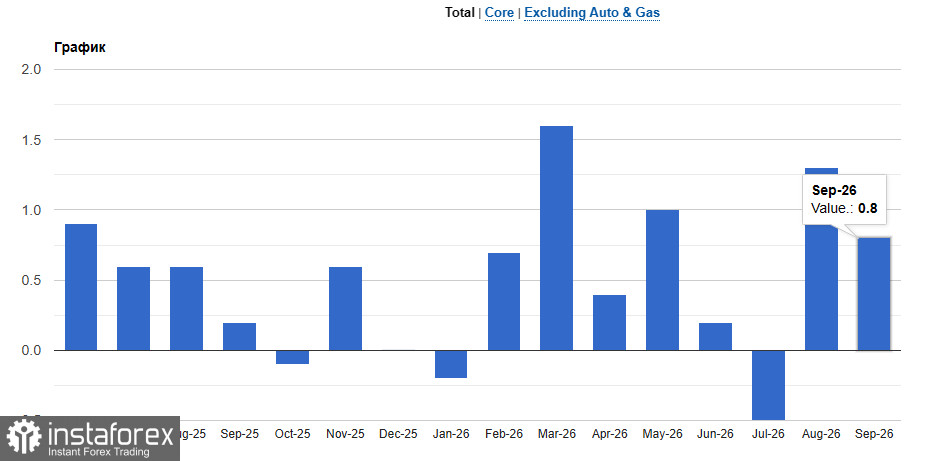
Данните за продажбите на дребно потвърдиха устойчивото търсене. Общите приходи от търговия на дребно нараснаха с 0.8% през септември (очаквания 0.3%), като в същото време резултатът за август беше ревизиран нагоре до 1.3%. Индексите в индустриалния сектор очертаха смесена картина: индексът Philly Fed спадна до 20.9 (очаквания 26.5, предходна стойност 37.8), докато индексът Empire Manufacturing скочи до 25.5 (очаквания 10.3, предходна стойност 7.6). Пазарът на труда остава стабилен: първоначалните молби за помощи при безработица бяха 199 хил. (очаквания 200 хил., предходно 198 хил.), а продължаващите молби съвпаднаха с прогнозите на ниво 1 710 хил. (срещу 1 714 хил. преди това). Търговските складови наличности нараснаха с 0.4% през август според очакванията, след ръст от 0.9% месец по-рано.
Последствията за Fed са ясни. Производствената инфлация обикновено се пренася към потребителските цени със закъснение, така че силният PPI подсказва продължаващ инфлационен натиск върху CPI в следващите месеци. В комбинация с по-високия от очакваното базов CPI, данните поставят под съмнение твърдението на John Williams, че едно единствено повишение на лихвите тази година може да бъде достатъчно. По мое мнение, повишение на лихвените проценти през декември вече изглежда силно вероятно, а „ястребовите“ гласове на представители като Beth Hammack и Ostan Gulsby тежат повече. Срещата на 27–28 октомври най-вероятно ще завърши с пауза, но насоките за декември би трябвало да бъдат твърди.
Защо тогава доларът не продължи по-силен ръст? Защото пазарът вече беше калкулирал „ястребова“ позиция на Fed, а облигационните пазари бяха доминирани от търсене на по?сигурни активи, което натисна доходността надолу на фона на разпродажби в акциите, свързани с AI. В същото време еврото, паундът и йената имаха своя собствена подкрепа — по-специално силния ръст на БВП на Обединеното кралство в подкрепа на паунда. Фактът, че доларът не успя да продължи ръста си при толкова силни данни, сам по себе си е сигнал: той подсказва, че пазарните очаквания за допълнително затягане от Fed в краткосрочен план до голяма степен са изчерпани.
Моята прогноза: освен ако не се появят нови доказателства, че Fed ще действа по-агресивно, отколкото е заложено в цените в момента, потенциалът за поскъпване на долара ще остане ограничен и при ръстове ще се появяват продавачи. Ако доходността продължи да спада заради силно търсене на държавни облигации на САЩ, очаквам известно отстъпление на долара спрямо еврото, британския паунд и йената. Ако инфлацията продължи да изненадва във възходяща посока и Fed потвърди по-нататъшни повишения на лихвите, доларът отново ще поеме инициативата.
EUR/USD – техническа картина
Купувачите трябва да си върнат нивото 1.1241, за да насочат пазара към тест на 1.1275. Оттам е възможен тласък към 1.1310, но постигането на това без подкрепа от големите играчи ще бъде трудно. При движение надолу очаквам засилен интерес от купувачи около 1.1193. В случай на вяла активност за покупки в тази зона, изчакайте спад към дъното при 1.1156 или обмислете дълги позиции от 1.1117.
GBP/USD – техническа картина
Купувачите на паунда трябва да си върнат контрола в близост до нивото на съпротива 1.3310, за да насочат пазара към 1.3340. Пробив над това ниво би отворил път към 1.3370. При движение надолу мечките ще се опитат да поемат контрол при 1.3275. Пробив под това ниво ще натежи върху „биковете“ и може да тласне GBP/USD към 1.3230, а след това и към 1.3200.