 Български

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română


Ръстът на БВП на Обединеното кралство за трите месеца до август достигна 0,7%, значително надвишавайки отчетените 0,5% за предходния период. Секторът на услугите се разшири с 0,9% и се превърна в основен двигател на растежа. Този резултат надмина очакванията и накара част от анализаторите да преразгледат нагоре прогнозите си за растежа през третото тримесечие.
Съставът на растежа обаче буди безпокойство. Промишленото производство се сви с 0,2% през същия тримесечен период. Производството в минната и добивната промишленост намаля с 0,6%, докато преработващата промишленост отчете минимален ръст от 0,1%. С други думи, икономиката нараства основно благодарение на сектора на услугите, докато производството, по-специално енергоемките и базираните на суровини отрасли, остава в застой.
Данните за заетостта, публикувани тази седмица, не изненадаха, а по-скоро потвърдиха съществуващата тенденция. Според предварителните оценки броят на наетите лица е намалял с 26 000 през август, което удължава двугодишната низходяща тенденция. Положението не стана по-леко за Bank of England. Отслабването на пазара на труда намалява риска от вторични инфлационни ефекти през заплатите, което е положителен фактор. В същото време по-нататъшното забавяне на заетостта на фона на енергийния шок засилва аргумента, че икономиката може да не издържи допълнително затягане на паричната политика, което би било още по-сериозен повод за тревога.
В изказване по време на годишните срещи на International Monetary Fund и World Bank в Банкок управителят на Bank of England Andrew Bailey заяви, че все още има малко доказателства за вторични инфлационни ефекти и че те остават „много потиснати“. Той добави, че икономиката се е оказала „по-устойчива, отколкото очаквахме“. Megan Greene, напротив, зае значително по-ястребова позиция. По думите ѝ икономическият растеж е по-силен от очакваното и пазарът на труда остава устойчив, което подсказва, че Bank of England не оказва достатъчно натиск, за да понижи инфлацията.
На пазара изглежда се оформя консенсус относно лихвените проценти: очаква се Bank of England да повиши основната си лихва до 4% на 5 ноември. Скромното поскъпване на паунда през миналата седмица най-вероятно беше реакция на тази промяна в очакванията за лихвите, като предстоящото повишение вече до голяма степен е заложено в цените.
Ключовата публикация тази седмица е индексът на потребителските цени (CPI) за септември, който ще бъде обявен на 21 октомври. Прогнозата сочи увеличение до 3,5% спрямо 3,1% през август, което би било десетмесечен връх. Очаква се основният двигател да бъдат цените на горивата. Ако инфлацията излезе на ниво 3,5% или по-високо, пазарът ще стане по-уверен, че през ноември ще има повишение на лихвения процент.
Нетната къса позиция в GBP нарасна с 0,8 милиарда през отчетната седмица до -8,91 милиарда, докато изчислената цена загуби инерция.
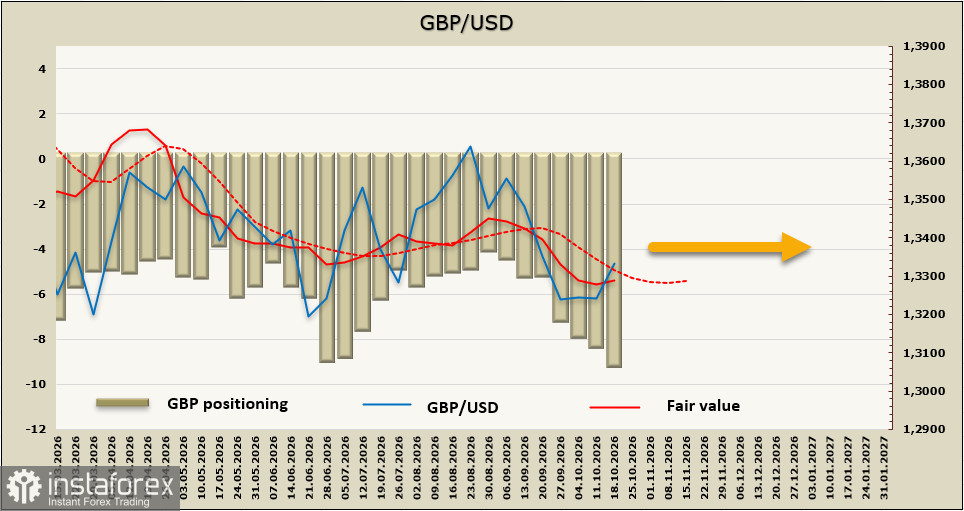
В предишния отчет беше посочено, че корекцията при GBP/USD вероятно ще срещне съпротива в зоната 1.3295–1.3310. В момента паундът се опитва да се консолидира над тази област, което отразява пазарните очаквания преди утрешното оповестяване на данните за инфлацията. Ако инфлацията е поне в съответствие с прогнозите, пазарът може да се готви да преразгледа очакванията си за бъдещия път на лихвените проценти.
GBP/USD се търгува в относително тесен диапазон през цялата 2026 г. Ако инфлацията не разочарова, паундът може да получи допълнителна подкрепа и да разшири корекционното си поскъпване към средната точка на диапазона при 1.3437. За по-силен възходящ ход би бил необходим по-мощен катализатор, какъвто към момента липсва. Вероятността за връщане към нивото на подкрепа при 1.3137 е намаляла.