 Български

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română


Златото дълго време устояваше на насрещните ветрове на пазара, полагайки огромни усилия да запази позициите си на фона на по-силния щатски долар и нарастващите доходности по държавните облигации на САЩ. Въпреки това, щом тези насрещни ветрове започнаха да отслабват, благородният метал неочаквано тръгна надолу. Изчерпа ли вече импулса си?
Доходността по държавните облигации продължава да се отдръпва от скорошните си върхове на фона на нарастващо избягване на риска, породено от опасения за потенциален изкуствен интелект балон и признаци на забавяне на икономиката на САЩ. Неразплатените продажби на жилища спаднаха до рекордно ниско ниво, а започнатото ново жилищно строителство през септември се понижи до едно от най-ниските си равнища след пандемията. Паричната рестрикция на Federal Reserve оказва натиск върху жилищния пазар. Ако тези условия се запазят, икономиката в крайна сметка може да изпадне в рецесия.
Цени на златото и доходности по държавните облигации
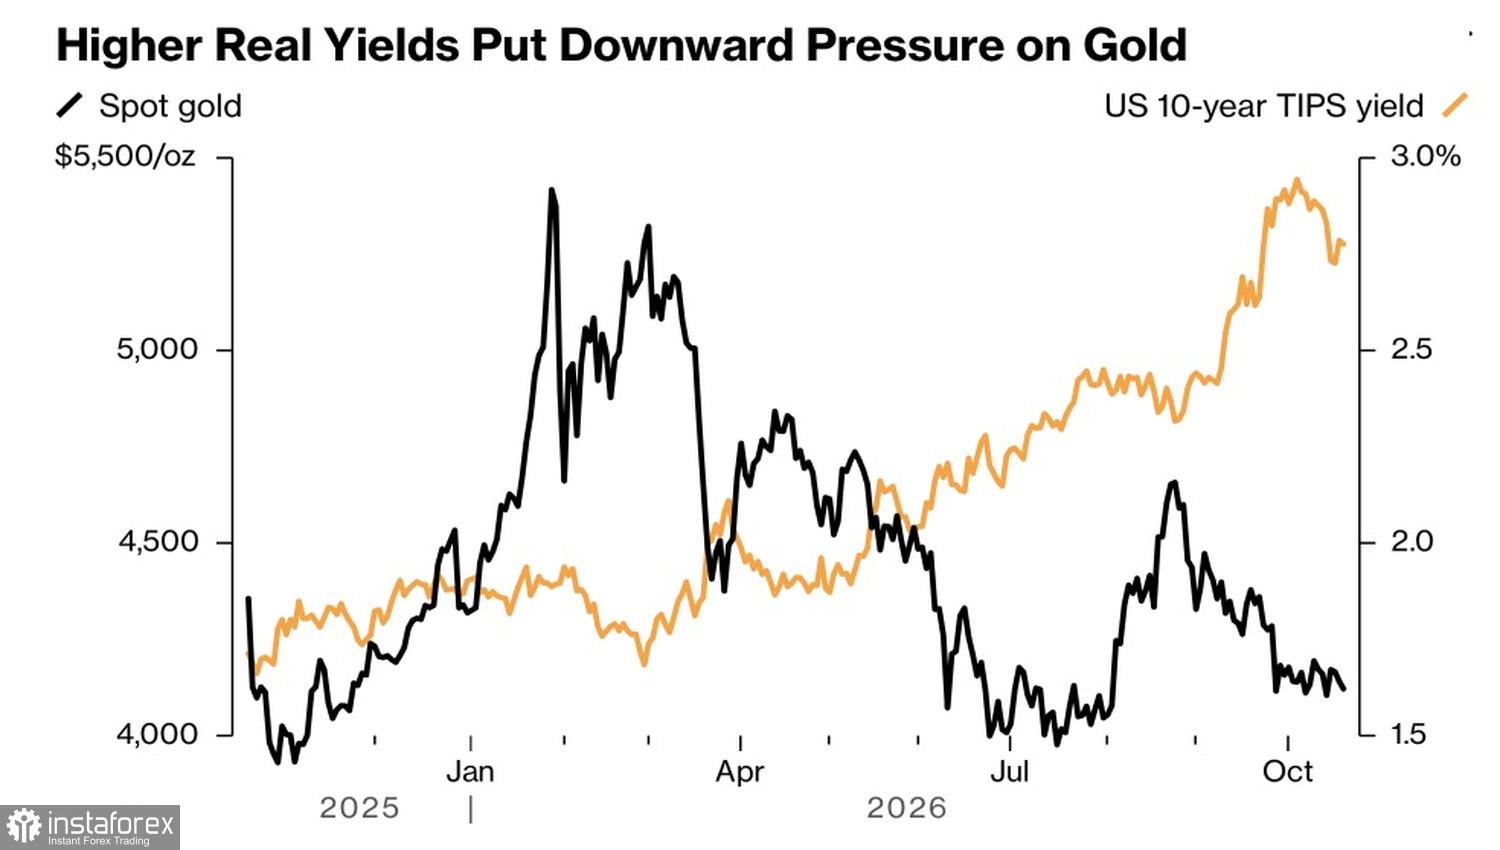
Въпреки това златото, което по принцип поевтинява, когато доходността по облигациите нараства, не поскъпва сега, когато доходността спада. Скъпоценният метал изглежда гледа отвъд краткосрочните движения на пазара. Пазарите и експертите на Reuters очакват Fed да направи пауза в цикъла на парично затягане през октомври, преди да го възобнови през декември. Междувременно около 41% от анкетираните прогнозират още две повишения на лихвите през 2027 г., което би довело основната лихва до 4,75%. В проучването през септември едва 20% споделяха това виждане.
Основният аргумент в полза на по-продължителен цикъл на парично затягане са високите цени на петрола. Според Kpler, доставките на петрол от Близкия изток са надхвърлили нивата отпреди войната, тъй като потоците, заобикалящи Ормузкия проток, са нараснали от 17% до 40%. При нормални обстоятелства би се очаквало цените на Brent да спаднат. Въпреки това опасенията от ескалация на конфликта, бързото изчерпване на буфера, осигуряван от световните запаси, и растящото търсене на суров петрол в Съединените щати и Китай не позволяват на северноморския бенчмарк да поевтинее. „Биковете“ пренебрегват изявленията на посредниците относно предложение за подновяване на преговорите между Вашингтон и Пекин.
Поскъпването на петрола увеличава риска високите енергийни цени да се пренесат в базисната инфлация и да принудят Federal Reserve да затегне паричната политика по-агресивно. В такъв сценарий доходността по държавните облигации отново ще поеме нагоре, докато златото, което не носи лихвен доход, ще се затрудни да бъде конкурентно. Тази перспектива принуждава хедж фондовете и управляващите активи да намаляват бичите си позиции в скъпоценния метал. Според TD Securities късите позиции растат по-бързо от дългите.
Неблагоприятните пазарни условия принуждават банките да понижат своите прогнози за цената на златото. CIBC например отбелязва, че устойчиво високата инфлация, засилена от конфликта в Близкия изток, тласка Федералния резерв към по-агресивна парична политика. Това създава предизвикателства за XAU/USD.
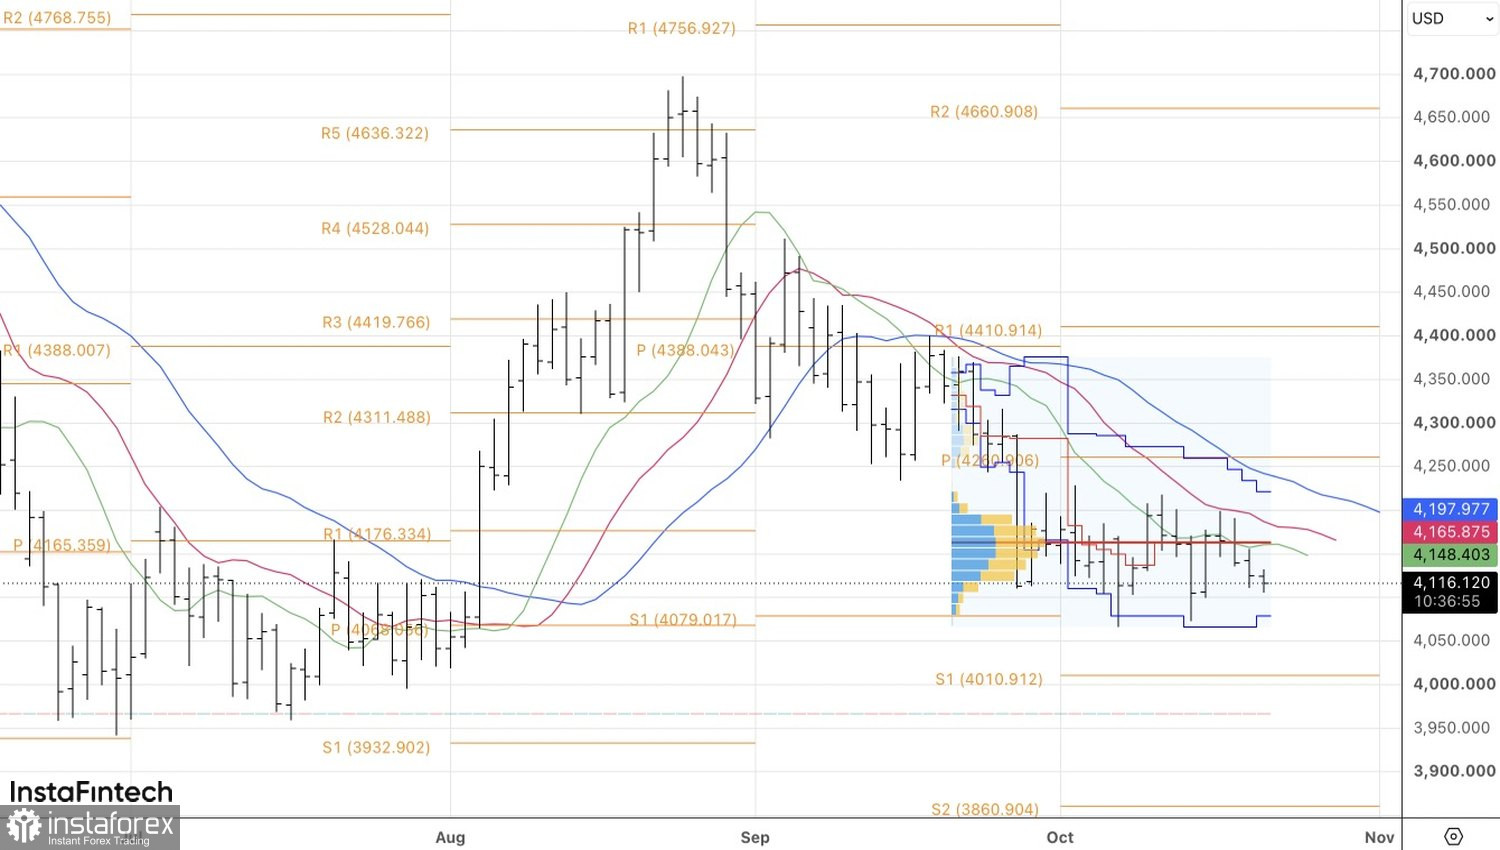
От техническа гледна точка златото продължава да се консолидира в диапазона 4 080–4 200 долара за тройунция на дневната графика. Само пробив над или под този диапазон ще определи посоката на следващото движение. Това създава възможност за поставяне на чакащи поръчки за покупка при 4 200 долара и чакащи поръчки за продажба при 4 080 долара.