 Български

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română


Купувай, докато кръвта още тече. Или докато по улиците на Париж все още горят пожари. Стара максима вдъхновява „биковете“ при EUR/USD за нови атаки. Докато противниците на еврото всяват паника, твърдейки, че Франция не е Гърция, която предизвика европейската дългова криза, трейдърите постепенно се връщат към дълги позиции в регионалната валута. Не е сигурно, че дяволът ще се окаже по-страшен, отколкото го рисуват.
Динамика на дела на Франция в световния БВП
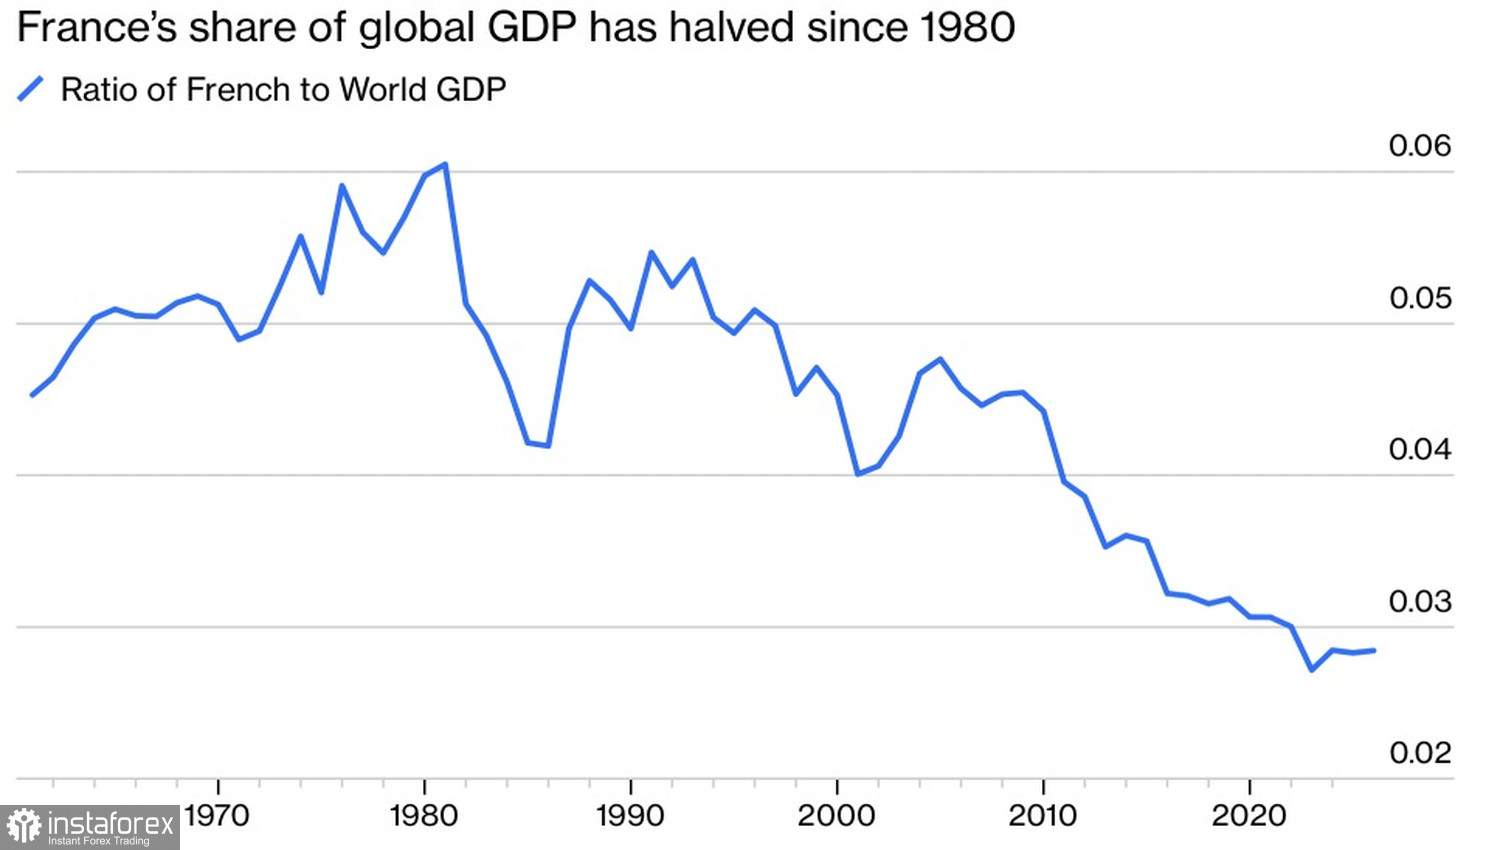
Всичко се познава в сравнение. Да, Франция наистина е по-голям играч от Гърция. Въпреки това нейният дял в световния БВП вече е спаднал под 3%. През 1980 г. той беше над 6%. Американският министър на финансите Scott Bessent изглежда е прав, че пазарите не трябва да се страхуват от случващото се в Париж.
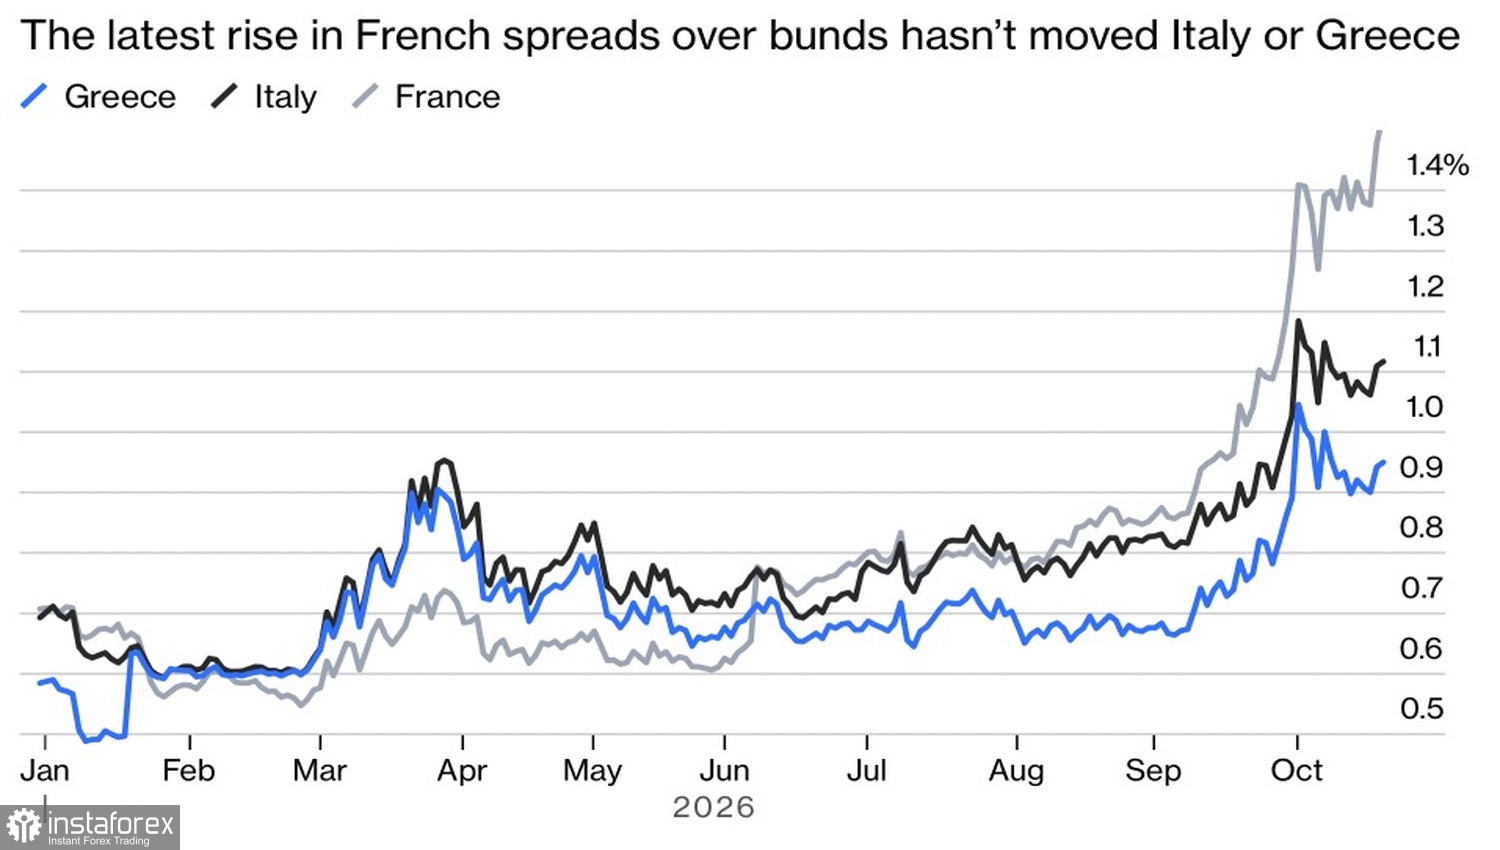
Въпреки че доходността по 10-годишните френски облигации се повиши до 5% — ниво, невиждано от 2002 г. насам — и спредът спрямо германските облигации се разшири до най-високото си равнище от 15 години, няма признаци за заразяване в рамките на валутния блок. Доходността по италианския и гръцкия дълг нараства много по-бавно. Няма признаци за същите разпродажби, каквито се наблюдават в Париж.
Динамика на доходността по европейските облигации
Разликите с 2012 г. не свършват дотук. Тогава европейските банки поеха основния удар, тъй като държаха голям дял от държавните облигации на периферните страни от еврозоната в балансите си. Това удари цялата система и принуди управителя на Европейската централна банка Марио Драги да заяви, че централната банка ще направи „каквото е необходимо“, за да спаси еврото. Днес вече не е така: акциите на другите банки, с изключение на френските, не се разпродават. Като добавим към това и значително по-големия набор от инструменти, с които разполага днешната централна банка за стабилизиране на финансовите пазари, спадът на EUR/USD започва да изглежда прекомерен.
Ако дълговата криза в Европа не се повтори, еврото ще започне да възстановява позициите, загубени през август–септември, особено при положение че Федералният резерв едва ли ще повиши лихвите преди декември. А въпросът за затягането на паричната политика през 2027 г. остава отворен. Причината е забавящата се икономика на САЩ. До 2026 г. изкуственият интелект я подпомагаше по два начина.
Масивните инвестиции засилиха растежа на БВП, а ралито при борсовите индекси стимулира потреблението чрез ефекта на благосъстоянието. През следващата година това може да се промени. Капиталовите разходи и корпоративните печалби ще се забавят, а икономиката ще ги последва. Fed ще се въздържа от повишаване на федералния лихвен процент, което ще окаже натиск върху щатския долар.
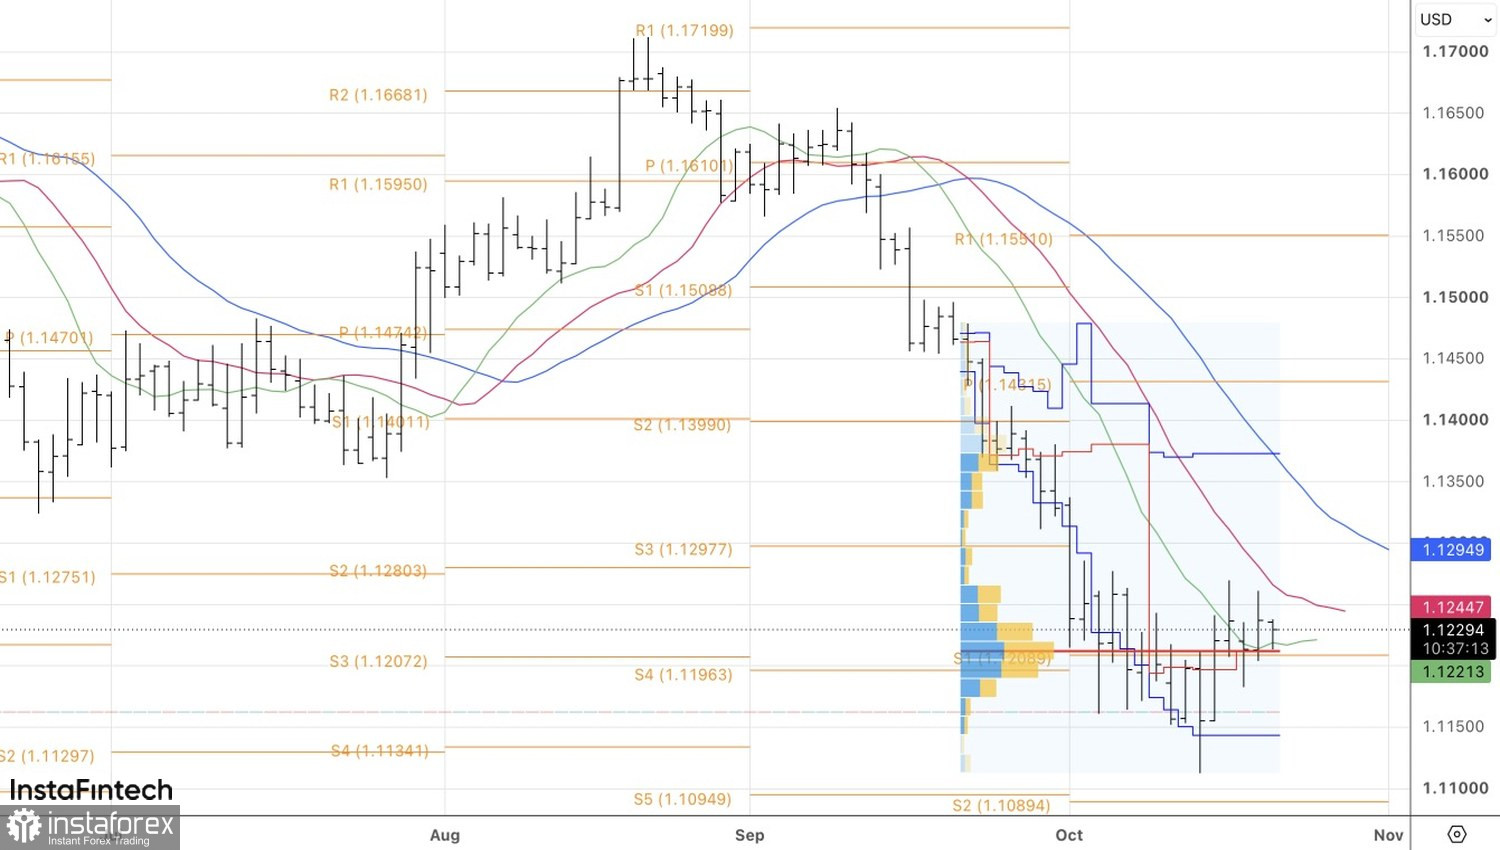
От техническа гледна точка на дневната графика на EUR/USD може да се формира вътрешна свещ (inside bar). Пробив над нейния максимум при 1.1235 би позволил откриване на дълги позиции, докато спад под справедливата стойност при 1.1215 би върнал фокуса към къси позиции. За да продължи движението на север или на юг, еврото трябва да излезе от консолидационния диапазон $1.1180–1.1260.