 Български

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Фючърсите поскъпнаха при търговията в Азия днес след рязкото разпродаване на технологичните акции миналата седмица. Договорите върху S&P 500 и Nasdaq 100 се повишиха с поне 0,4%, а европейските фючърси също нараснаха, което сочи за по-силен старт на спот пазара. Повечето компании в индекса MSCI Asia?Pacific отчетоха ръст, като Корея и Хонконг бяха на положителна територия, докато Япония изостана. В петък Nasdaq 100 се срина с 3,5%, отбелязвайки най-лошия си ден от юни насам.
Причината за разпродажбата бяха отчетите на технологичните компании. Спадът в петък потвърди, че инвеститорите са по-малко склонни да търпят компании, чиито основни бизнеси се забавят, докато разходите за AI растат. Разочароващите резултати на Alphabet и Amazon възобновиха опасенията, че инвестициите в AI подкопават паричните потоци именно на компаниите, които ги финансират. Защитните акции и облигациите бяха сред печелившите; водещите компании в AI пострадаха. Индексът на волатилността Cboe достигна най-високото си ниво от април насам, търсенето на защитни опции се повиши, а корелациите между акциите нараснаха — макар че остават далеч под пиковете от март, когато Съединените щати и Израел атакуваха Иран.
Реакцията в Азия беше смесена. Китайските акции се повишиха след информации, че финансовите регулатори ще се срещнат с банки и брокерски къщи, за да обсъдят подкрепа за пазара, а Народната банка, банковият регулатор и регулаторът на ценните книжа проучват кредитни програми за обратно изкупуване. Индексът CSI 300 нарасна с 1,3% след спад от 2,9% миналата седмица, а технологичният индекс Star 50 се повиши с 2,8%. Обратно, акциите на Kioxia в Япония се сринаха със 17% в Токио след предпазлива прогноза за пазара на памет чипове, което засили опасенията, че подемът, движен от AI, достига плато.
Morgan Stanley вижда няколко предстоящи „прочистващи събития“, които временно могат да понижат цените на акциите и да създадат възможности за покупки. Barclays смята, че случилото се през последните седмици не бележи „края“ на търговията, свързана с AI — това прилича на нормална корекция, подобна на двете понижения по-рано през 2026 г., след които силата на печалбите в крайна сметка надделя.
Геополитическото напрежение леко отслабна. Brent поевтиня с 2,9% до 110,16 долара за барел след информации, че Donald Trump иска повече време за дипломация с Иран, преди да реши за подновени удари след изборите в САЩ, което подобри апетита към риск. Bitcoin се възстанови след спада миналата седмица, свързан с пробива в сигурността на Binance.
Очаквам днес пазарите в САЩ да отворят с отскок, но е твърде рано да се говори за траен обрат. Ударът по полупроводниковите компании в петък беше силен и ще поддържа повишена волатилност до изборите и отчета на Nvidia. Ако цената на петрола остане под 110 долара, възстановяването може да се задържи няколко сесии; ако дипломатическите разговори се провалят, натискът върху технологичните компании вероятно ще се възобнови.
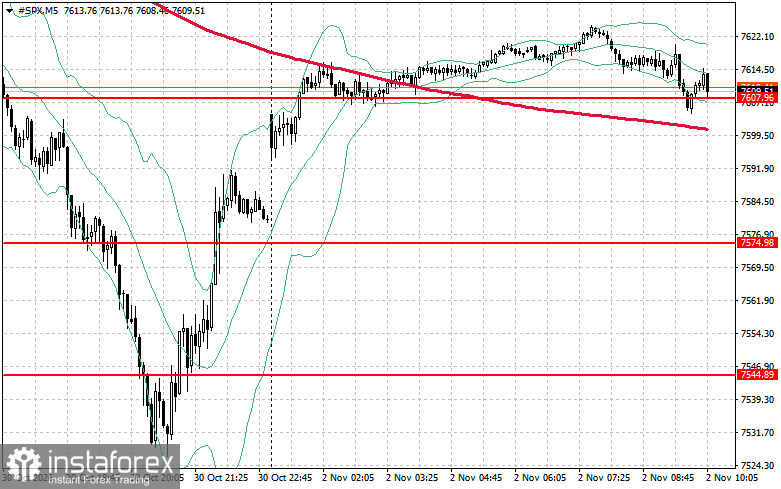
Що се отнася до техническата картина при S&P 500, непосредствената задача пред купувачите е да преодолеят нивото на съпротива при $7 633. Това би сигнализирало възходящ потенциал и би отворило път за движение към $7 656. Задържането над $7 679 допълнително би подсилило позициите на „биковете“. Ако цената се понижи на фона на отслабен апетит към риск, купувачите трябва да защитят зоната около $7 607. Пробив под това ниво вероятно ще изпрати индекса надолу към $7 574 и ще отвори пътя към $7 544.