 Български

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Срещата на Европейската централна банка на 29 октомври приключи според очакванията: депозитната лихва остана на ниво от 2,50%, а реториката на централната банка осезаемо се смекчи спрямо септември, тъй като ECB подчерта липсата на вторични ефекти от енергийния шок и стабилността на базисната инфлация. Еврото първоначално поевтиня, но след това напълно възстанови загубите си, когато Лагард заяви по време на пресконференцията, че Управителният съвет е обсъдил повишение на лихвите.
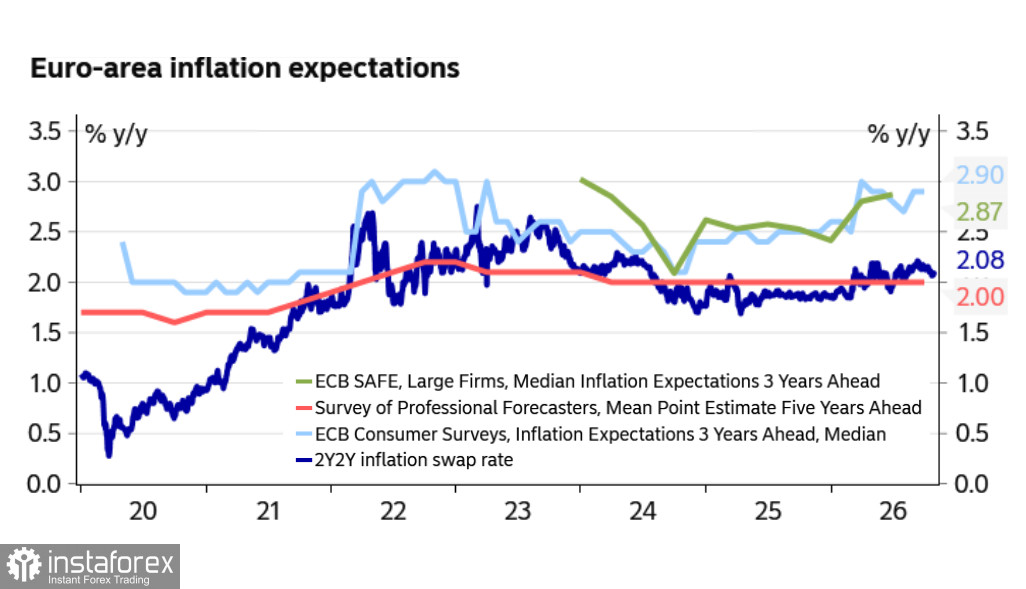
Лагард заяви, че Управителният съвет е обсъждал повишение на лихвите, но е решил да изчака допълнителни данни, които се очакват до декември. Ако постъпващите данни потвърдят настоящата картина и не се случат нови големи сътресения, „посоката на движение е доста ясна“. Пазарът тълкува това като ясен сигнал, че декемврийско повишение вече е базовият сценарий и сега очаква поне две повишения от по 25 базисни пункта. Тя също потвърди, че ще напусне ECB на 7 февруари 2027 г., като приключи мандата си по-рано, и че тази новина е малко вероятно да повлияе на еврото. Тъй като Federal Reserve също остави лихвите без промяна на заседанието си на 28 октомври и пазарът по същия начин очаква поне две повишения, диференциалът не се стеснява и нито еврото, нито доларът получават допълнително предимство.
Междувременно ситуацията с газа стана критична. Цените са се повишили приблизително трикратно спрямо нивата преди конфликта в Близкия изток, а запасите са на рекордно ниско равнище. Според Gas Infrastructure Europe, запълняемостта на газовите хранилища в ЕС е била 74,68% в края на октомври — най-ниското ниво за тази дата от 2011 г. насам. В Германия, най-големия потребител на газ в Европа, запълняемостта е около 61%, което е значително под миналогодишните нива и под собствената ѝ норма от 70%. Високите цени на газа натежават върху реалните доходи на домакинствата, повишават производствените разходи и подкопават конкурентоспособността на европейската индустрия. Bundesbank отбелязва, че германската икономика вероятно е стагнирала през третото тримесечие, отчасти поради високите енергийни цени и загубата на конкурентоспособност на фона на конфликта с Иран.
Нетната къса позиция в евро се увеличи през отчетната седмица с 1,5 милиарда щатски долара до -20,58 милиарда; спекулативното позициониране спрямо еврото е отчетливо мечо, но краткосрочните фактори предполагат възможно корекционно рали.
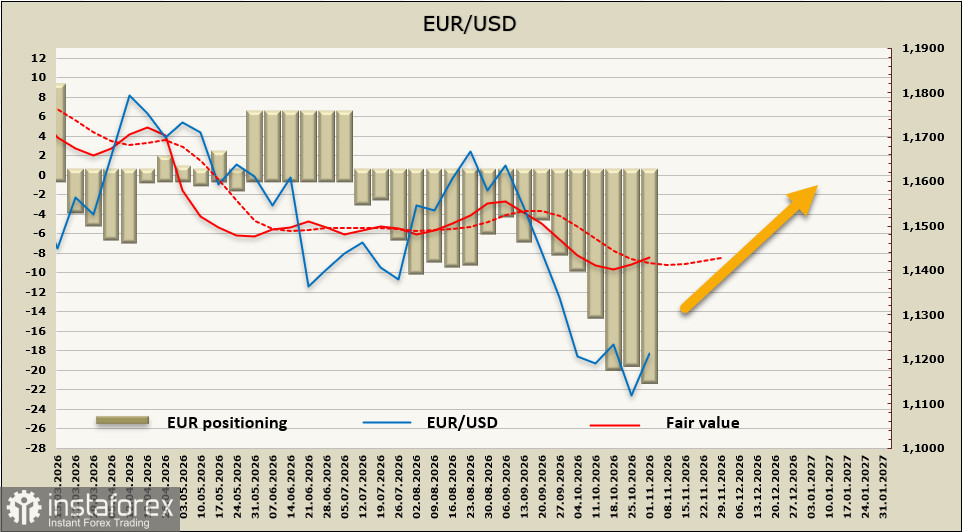
Седмица по-рано очаквахме EUR/USD да падне до подкрепата при 1.1066, и еврото действително започна да се понижава, но резултатите от заседанията на Fed и ECB позволиха спадът да се стабилизира. Виждаме потенциал корекцията да продължи: ако еврото преодолее съпротивата при 1.1250/70, е възможен импулс към 1.1320/40. В същото време дългосрочната слабост на еврото не е изчезнала и след консолидация очакваме спадът да се възобнови първо към 1.1066, а след това към дългосрочната цел от 1.0905.