 Български

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Снощи еврото рязко поскъпна спрямо долара, паундът отбеляза подобен скок, а американската валута загуби позиции на повечето пазари. Причината беше резултатът от междинните избори, на които Демократите спечелиха мнозинство както в Камарата на представителите, така и в Сената. Първоначалната реакция на пазара е ясна, но трайността на това движение ще зависи от следващите развития по отношение на законодателството, петрола и доходността по облигациите.
Новият Конгрес в обновения си състав ще се събере в началото на януари и за Тръмп това е съществено поражение. Демократите ще могат да блокират нежелани законопроекти, но няма да могат да прокарват свои без неговия подпис, а и нямат нужното квалифицирано мнозинство от две трети, за да преодоляват вета. Припомням, че в навечерието на вота Тръмп заяви, че е готов да бъде „Mr. Veto“, така че страните ще трябва да търсят компромиси. Показателно е, че ако президентът започне да блокира нашумели законопроекти в областта на здравеопазването или широкомащабни социални инициативи, това може допълнително да навреди на рейтинга му – който, по обобщените данни от проучванията на NYT, вече е сред най-ниските за президенти след Втората световна война.
Резултатът от изборите едва ли ще промени значително външната политика. Войната с Иран започна без формално одобрение от Конгреса – макар че Тръмп можеше да го потърси – така че не очаквам големи размествания. Нова ескалация обаче остава вероятна: Израел настоява конфликтът да продължи, а преговорите са в застой. През протока Хормуз доставките бяха възстановени; износът на Саудитска Арабия, ОАЕ, Ирак и Кувейт се повиши с около 10% през октомври до малко над 15 милиона барела на ден, но според мен структурният дефицит остава, а иранските удари по саудитски и емирски обекти и инфраструктура продължават да влияят на цените. Петролът подхранва инфлацията и тежи основно върху американската икономика, така че ново изостряне много бързо би възродило търсенето на долара и може да прекрати текущите ралита на еврото и лирата.
Доларът пада въпреки стабилните данни. JOLTS показа 7,5 милиона свободни работни места в САЩ през септември при прогноза за 7,11 милиона, но тези показатели не подкрепиха валутата. На 28 октомври Фед остави лихвите на 3,75–4,00% с вот 10–2; двама членове гласуваха „за“ повишение, а пазарната базова прогноза остава за ход на заседанието на 9 декември. Оттук следва, че купувачите на долари вече чакат по-малко нови данни и повече нови „спусъци“, като основен кандидат за такава роля са доходността на американските държавни ценни книжа.
За днес календарът съдържа множество данни за активността в сектора на услугите в еврозоната. Показателите за промишлеността в еврозоната и Обединеното кралство бяха като цяло обнадеждаващи, а услугите дават основание за предпазлив оптимизъм. Предварителната прогноза за индекса PMI в услугите в еврозоната е 51,7 при 53,0 през септември, според S&P Global. Спадът е притеснителен, но показателят е предварителен; ако се запази, очаквам търсенето на еврото да остане горе-долу непроменено. Единственият проблемен сегмент е Франция, където активността в услугите се свива, а предварителната стойност е 48,8 при 48,4 преди. Ако данните се окажат съществено по-лоши от прогнозите, еврото би било донякъде засегнато, но смятам този изход за малко вероятен. Индексът PMI в услугите във Великобритания е в добра форма; предварителното отчитане беше 53,1 при 52,1 през септември и евентуална ревизия нагоре би запазила инерцията на стерлинга. Това е важно в навечерието на четвъртък, когато се очаква Bank of England да повиши лихвите от 3,75% на 4,00%; Megan Greene на 20 октомври аргументира необходимостта от повишение, като изтъкна, че пазарът на труда е по-стегнат, отколкото се смяташе.
Основният фокус днес ще бъде върху данните за потребителските цени в еврозоната за октомври. Прогнозата за инфлацията е 4,0% след 3,8% през септември, като базисната инфлация се очаква на ниво 2,5%. Припомням, че инфлацията се ускорява от юни насам – 2,8% през юни, 2,9% през юли, 3,2% през август, 3,8% през септември и прогноза за 4,0% през октомври. Би било погрешно да се предполага, че ЕЦБ ще остане „гълъб“ или дори търпелива; не изключвам по-твърд, по-агресивен подход. Депозитната лихва в момента е 2,50% след две повишения през юни и септември, а пазарът очаква финално повишение до 2,75% на заседанието на 17 декември, когато ЕЦБ ще публикува прогнози до 2029 г. Ако инфлацията надхвърли очакванията на икономистите, това поне временно би подкрепило еврото.
Предстои и публикуването на индекса ISM за услугите в САЩ, за който прогнозата е 54,9 – същото ниво като през септември. Ако реалната стойност надмине очакванията, това ще помогне на долара в краткосрочен план, но едва ли ще промени съществено по-широкия баланс на силите. Отделно Министерството на финансите на САЩ ще публикува своето тримесечно изявление за рефинансирането, а публичният дълг на САЩ вече достигна 40 трилиона долара, така че доходността на облигациите ще остане във фокуса. При положение че доларът е под натиск и няма нови изявления от страна на Тръмп, включително по темата за Иран, клоня към по-нататъшно отслабване на долара и понижение на доходността – но всичко може да се промени бързо.
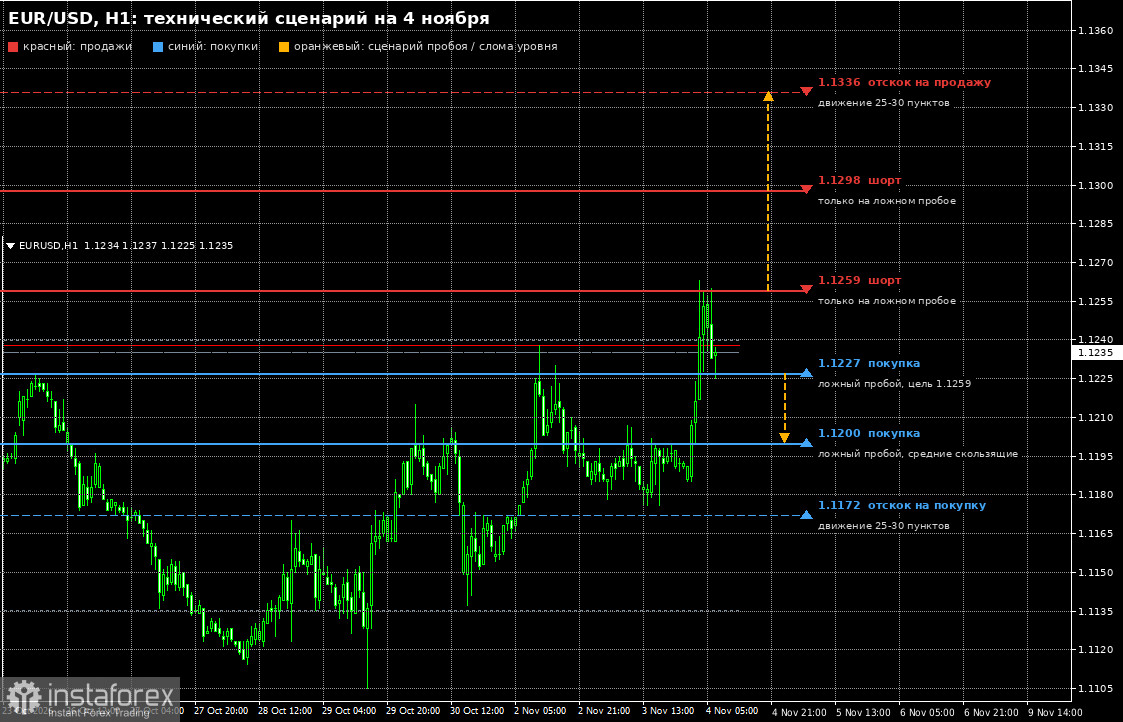
EUR/USD — за дълги позиции виждам 1.1227 като вход при фалшив пробив, който може да доведе до 1.1259. Пробив над това ниво отваря пътя към 1.1298, с по-отдалечена цел при 1.1336, където ще търся къси сделки „short on bounce“ от 25–30 пипса. Бих обмислил къси позиции от 1.1259 и 1.1298 само ако тези обръщания се окажат фалшиви. Ако купувачи при 1.1227 не се появят, изчакайте по-дълбока корекция към 1.1200, където се намират пълзящите средни. Фалшив пробив там би бил добър вход за дълги позиции; планирам да купувам при отскок от 1.1172 с цел 25–30 пипса.
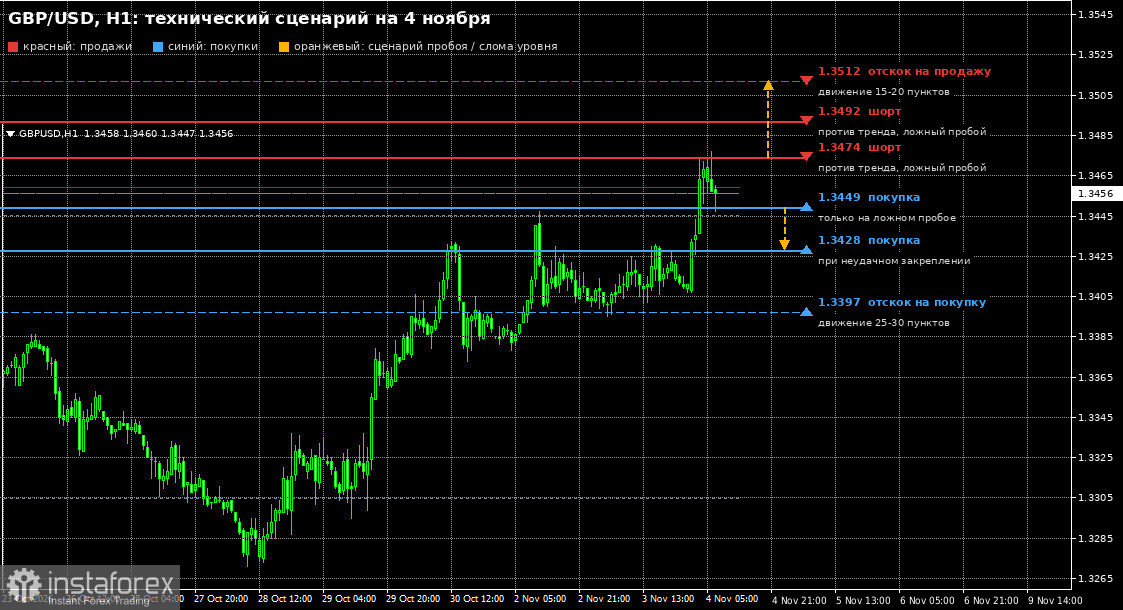
GBP/USD — подобна картина: седмичните върхове бяха обновени и с очаквано повишение от Bank of England в четвъртък паундът има доста козове в ръцете си. Силни данни за сектора на услугите биха го изтласкали още по-високо. Фалшив пробив до 1.3449 би бил сигнал за добавяне на дълги позиции. Пробив над 1.3474 и повторен тест биха отворили път към 1.3492 и 1.3512, които са основните възходящи цели за днес; там ще търся възможности за къси позиции при отскоци за 15–20 пипса. Допускам контратренд къси позиции при фалшиви пробиви на 1.3474 и 1.3492, ако не се стигне до устойчиво затваряне над тези нива. Ако купувачите при 1.3449 не се появят, за паунда вероятно ще последва по-дълбока корекция към 1.3428, където дългите позиции са интересни при неуспешно затваряне под това ниво, а покупки при отскок от 1.3397 целят 25–30 пипса.
Склонен съм да очаквам, че еврото и паундът ще запазят предимството си до публикуването на данните за инфлацията в еврозоната и индекса ISM, тъй като в момента доларът няма подкрепа нито от паричната политика, нито от доходността. Колко устойчиво е това рали? Това зависи на първо място от Иран: при липса на нови изявления от Trump низходящият натиск върху долара вероятно ще продължи, но всяка ескалация бързо би възстановила търсенето на долара. Паундът изглежда по-силен от еврото благодарение на заседанието на Bank of England, докато свиващият се сектор на услугите във Франция остава траен риск надолу за еврото. Ще се въздържа от категорични изводи преди публикуването на данните за инфлацията: много неща могат да се променят само за един ден.