 Български

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Фючърсите частично възстановиха сутрешните загуби, докато инвеститорите осмисляха резултатите от междинните избори. Вчера по време на сесията S&P 500 се повиши с около 0,4%, а Nasdaq 100 нарасна с 0,7%, компенсирайки част от разпродажбата в понеделник, която тласна технологичния индекс в корекция.
Демократите си осигуриха контрол и върху двете камари на Конгреса, със сензационни победи за Сената в Канзас и Южна Каролина. Те спечелиха и губернаторските постове в Джорджия и Тексас, както и още едно сенатско място в Тексас. Държавните облигации на САЩ поскъпнаха на фона на очакванията, че новата политическа конфигурация ще ограничи данъчния и разходния дневен ред на администрацията на Тръмп.
Основното безпокойство на пазарите в момента е регулацията на изкуствения интелект. Инвеститорите се опасяват, че Конгрес, контролиран от демократите, ще подложи AI инфраструктурата и услугите на по-строг надзор, а враждебно настроени губернатори на отделни щати биха могли да забавят развитието на центрове за данни. Тексас е във фокуса: там се намира приблизително една трета от AI капацитета в САЩ и се планират около 250 проекта. Много анализатори обаче смятат, че реакцията е донякъде преувеличена, тъй като директното въздействие на междинните избори върху печалбите в близък план е ограничено — пазарът вероятно преминава през фазa на „прочистване“.
Печалбите все пак донякъде успокоиха пазара. AMD, след затварянето на сесията във вторник, повиши прогнозираните приходи над оценките на анализаторите, което подсказва устойчиво търсене на процесори за центрове за данни. Super Micro Computer също даде насоки за приходите за текущото тримесечие над очакванията и повиши прогнозата си за продажбите за цялата година.
Исторически данните са в полза на „биковете“ след междинни избори. Проучване на Morgan Stanley от 1982 г. насам показва, че големите компании по пазарна капитализация отчитат среден ръст от около 15% и равнопретеглена доходност от около 16% в шестте месеца след междинните избори — и приблизително 22% през следващата година. UBS отбелязва, че благоприятната сезонност и ниските нетни дълги позиции на хедж фондовете създават предпоставки за рали към края на годината.
Геополитиката остава фонов риск. Дипломатическите усилия спрямо Иран продължават. Според информации медиаторите разпространяват предложения, въпреки че се съобщава за ограничени удари на САЩ по цели на иранския остров Кешм през нощта. Президентът на САЩ Доналд Тръмп заяви, че Вашингтон няма незабавни планове да нанася удари по Иран. Петролът се търгува над скорошните дъна, като Brent е около 104 долара за барел, а WTI — около 97 долара, докато златото се повиши на фона на по-слабия долар и по-ниската доходност, търгувайки се над 3960 долара за тройунция вътре в деня и около 3942 долара за тройунция в азиатската сесия.
Всичко това показва, че изборите отстраниха основен източник на политическа несигурност, но повдигнаха нови въпроси за AI сектора, поради което пазарът остава предпазлив. С подкрепящите отчети от AMD и Super Micro смятам, че разпродажбата при технологичните компании вероятно ще бъде ограничена, макар че краткосрочната посока ще зависи от данните за заетостта в петък и развитието на ситуацията около Иран.
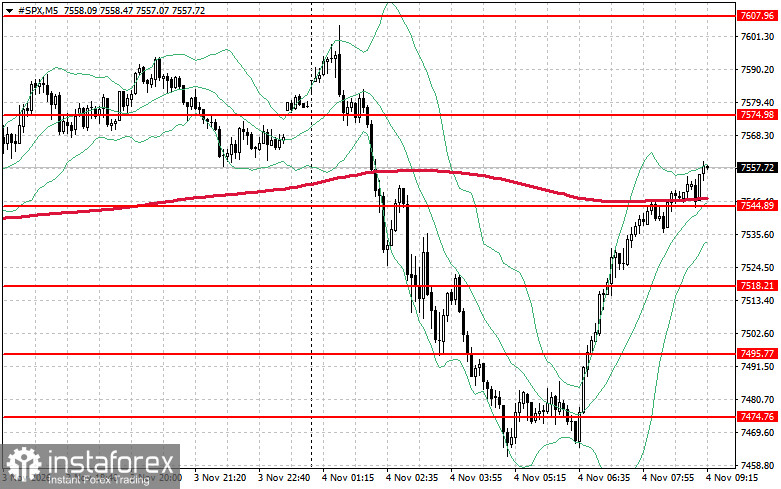
Що се отнася до техническата картина на S&P 500, непосредствената задача пред купувачите е да преодолеят нивото на съпротива при $7 574. Това би сигнализирало възходящо движение и би открило път към $7 607. Овладяването на нивото от $7 633 би засилило допълнително позициите на купувачите. В случай на низходящо движение на фона на отслабващ апетит към риск, купувачите би трябвало да се намесят около $7 544. Пробив под това ниво вероятно ще насочи индекса към $7 518 и ще отвори пътя към $7 495.