 Български

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



През първата половина на деня еврото и паундът продължиха да поскъпват спрямо долара след победата на Демократите на изборите в САЩ, въпреки слабите показатели за бизнес активност в еврозоната и Обединеното кралство. Припомняме, че Демократите си осигуриха контрол и върху двете камари на Конгреса; новият състав ще встъпи в длъжност в началото на януари. Те ще могат да блокират законопроектите на Тръмп, но не могат да прокарват свои собствени без неговия подпис, а за преодоляване на президентско вето са необходими квалифицирани мнозинства от две трети, с каквито те не разполагат. Пазарът интерпретира това като ограничение за вътрешнополитическата програма на администрацията. Доходността по държавните облигации на САЩ спадна по цялата крива, отбелязвайки най-рязкото понижение за последните два месеца. В резултат дори разочароващите европейски данни не попречиха на еврото и паунда да продължат поскъпването си.
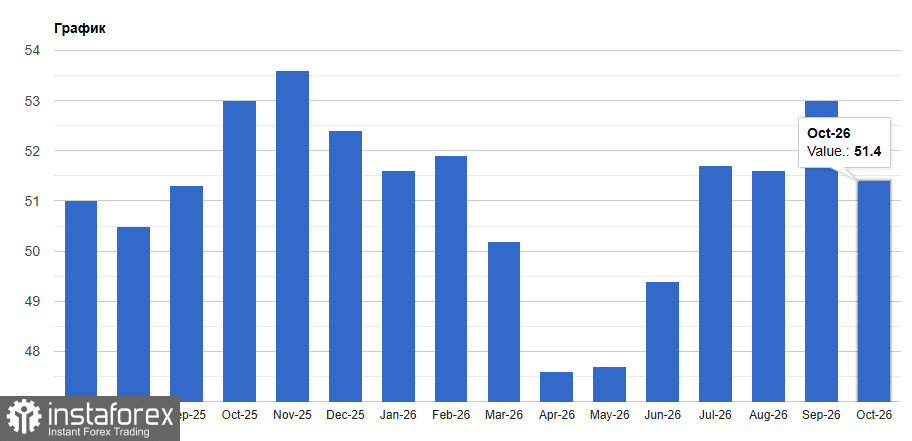
Да започнем с еврозоната. Финалният композитен PMI за октомври излезе на ниво 51.7 спрямо предварителната оценка и прогнозата от 51.9 и 53.1 през септември. Това е най-ниското ниво от четири месеца и първото месечно понижение от май насам. PMI за услугите спадна до 51.4 при прогноза от 51.7 и спрямо 53.0 месец по-рано. Разширяването продължава четвърти пореден месец, но темпът е най-слабият за този период. Франция изглежда в най-неблагоприятна позиция: там активността отново се свива, докато Германия, Италия, Испания и Ирландия продължават да се разширяват, макар и по-бавно.
Структурата на данните буди тревога. Потокът от нови поръчки почти се изчерпа след три месеца на стабилен растеж, търсенето на услуги леко отслабна, а заетостта намаля за пръв път от май. Бизнес очакванията за следващите дванадесет месеца паднаха до нивата от май и остават под дългосрочната средна стойност. Разходите растат по-бързо, отколкото през септември, заради скъпата енергия, а ускорението на ценовия натиск по линията на разходите достигна петмесечен връх. „Данните показват, че икономиката на еврозоната расте със солиден, но не и впечатляващ темп от 0.3% в началото на четвъртото тримесечие, но има притеснителни признаци за загуба на инерция“, коментира Крис Уилямсън, главен икономист в S&P Global Market Intelligence. Той посочи три фактора на натиск: инфлация, геополитическа несигурност и по-високи разходи по заемите.
Инфлацията в еврозоната се ускори. Индексът на потребителските цени за октомври достигна 4,0% спрямо 3,8% през септември, в съответствие с прогнозите. Нивото остава приблизително двойно над целта на ЕЦБ, а покачването от 3,2% през август до 3,8% през септември вече беше най-силното от септември 2023 г. Затова пазарът залага на последно повишение на депозитната лихва до 2,75% през декември. Проблемът е, че икономиката се забавя, докато цените ускоряват. Ако растежът отслабне допълнително, пазарът може да постави под въпрос необходимостта от ново затягане. Според мен ЕЦБ ще разполага с достатъчно аргументи да предприеме ход до декември, но отслабващите поръчки вече ограничават пространството за по-агресивен курс.
В Обединеното кралство картината изглежда осезаемо по-силна, макар че окончателните стойности са малко по-слаби от предварителната оценка. Индексът PMI за услугите за октомври е 52,8 спрямо 53,1 според предварителните данни и 52,1 през септември. Това е най-високото ниво от февруари; експанзията продължава четвърти пореден месец, макар че индексът остава под дългосрочната средна от 54,2. Новите поръчки нараснаха с най-бърз темп от януари насам, основно задвижвани от вътрешното търсене. Експортните продажби леко намаляха, но това е и най-малкият спад, откакто започна забавянето през март.
Новините от пазара на труда са положителни: за първи път от малко над две години заетостта в сектора на услугите се увеличи, макар и умерено. Част от компаниите продължават да замразяват наемането заради разходните натиски, докато други не заместват напускащ персонал заради внедряването на AI. Бизнес очакванията се върнаха на февруарските си нива. Разходите обаче растат бързо: темпът на ръст на разходите достигна петмесечен връх; около 38% от фирмите отчитат повишение на цените, а едва 1% – спад, като основните двигатели са енергията, горивата, транспортът и заплатите. За Bank of England тази комбинация от устойчево търсене и растящи разходи е аргумент в полза на затягане.
Решението за лихвите е утре, а повишение от 3,75% до 4,00% е почти напълно заложено в цените. Затова данните от PMI основно потвърждават очакванията, а не ги променят, и сами по себе си не дават на паунда сериозен тласък.
Всичко това подсказва, че последните поскъпвания на еврото и паунда не се опират на европейските данни, а на слабостта на долара и падащата доходност. Паундът изглежда по-устойчив: подкрепен е от силния сектор на услугите и очакваното повишение на лихвите, докато еврото е възпирано от забавящия се растеж и слабостта на Франция. Докато ситуацията в Близкия изток остава спокойна, допускам по-нататъшни печалби и при двете валути, но всяка нова ескалация между САЩ, Иран и Израел бързо би възстановила търсенето на долара и първо би поставила под натиск еврото.
Техническа картина за EUR/USD
Купувачите трябва да обмислят как да пробият 1,1255. Едва тогава би била възможна проверка на 1,1300. Оттам е възможно движение към 1,1335, но постигането му без подкрепа от основните играчи ще бъде трудно. При спад очаквам значими действия от големи купувачи едва около 1,1225. Ако там не се появи интерес, би било разумно да се изчака ново дъно при 1,1200 или да се откриват дълги позиции от 1,1170.
Техническа картина за GBP/USD
Купувачите на паунда трябва да преодолеят най-близката съпротива при 1,3490. Едва тогава би било възможно движение към 1,3515; над това ниво пробивът нагоре ще бъде труден. Най-далечната цел е около 1,3535. При спад мечките ще се опитат да поемат контрола при 1,3470. Ако успеят, пробивът от рейнджа ще нанесе сериозни щети на биковете и ще тласне GBP/USD към 1,3450 с възможност за разширение до 1,3425.