 Български

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



„Утре ще бъдете изпратен в затвора“
Докато Wall Street все още се опитва да преработи резултатите от изборите, Donald Trump публично описа остро противопоставяне между Белия дом, Министерството на правосъдието и шефа на неназован технологичен гигант: „Кажете довиждане на жена си и децата си, защото утре сутрин ви изпращаме в затвора.“ Според президента на САЩ неназован „ръководител на една от големите AI компании“ е „направил нещо много лошо с използването на технологии за изкуствен интелект“. Въпреки това, след подобен безкомпромисен ултиматум топмениджърът веднага „промени всичко напълно“ и в крайна сметка не се озова зад решетките. Президентът категорично отказа да назове конкретно име, но на фона на развиващите се събития в сектора на полупроводниците това подсказва за истинска тревога на пазарите.
В центъра на шпионския скандал се оказа дългогодишният лидер на полупроводниковия бум – главният изпълнителен директор на Nvidia Jensen Huang. Бордът на директорите на компанията спешно започна независимо вътрешно разследване на фона на съмнения, че китайското разузнаване е осъществило мащабна операция за влияние, насочена към шефа на компанията. В основата на историята стои гражданката на Сингапур Huang Le, по-известна на технологичния пазар като Alice Huang. През 2023 г. тя създава базирана в Сингапур компания Megaspeed International. Само за няколко години дотогава напълно неизвестният startup постигна главозамайващ подем:
- компанията получи официален статут на Nvidia cloud partner
- тя стана най-големият корпоративен купувач на чипове на калифорнийския производител в целия регион на Югоизточна Азия
- внесе продукти на Nvidia за над 4,6 млрд. долара
Къде отиваха тези мощности при строгите американски експортни ограничения? Схемата се оказа изключително прагматична: Megaspeed отдава под наем закупените сървърни процесори в огромни мащаби на китайския гигант Alibaba, осигурявайки изчислителна мощ за китайските невронни мрежи в обход на технологичната блокада на Вашингтон. Американските разузнавателни служби я подозират, че работи пряко за разузнаването на Пекин с цел кражба на напреднали американски технологии и лобиране за доставка на дефицитни чипове за Китай. Jensen Huang публично призна извънбрачна връзка, поднесе официални извинения на съпругата и децата си, но отказа да се оттегли от поста CEO, заявявайки, че е напълно готов да съдейства на разследването.
Бордът на Nvidia побърза да успокои инвеститорите, като заяви, че до момента не са открити преки доказателства за изтичане на търговски тайни или нанасяне на щети на националната сигурност на САЩ. Републиканците в Конгреса заеха твърда позиция: конгресмените поискаха доклад от Huang как се защитават фирмените архитектури от чуждестранен шпионаж и привикаха шефа на Nvidia на закрито изслушване в комисиите на Камарата на представителите на 18 ноември. Wall Street реагира на корпоративната детективска история с моментни разпродажби. Извънборсовите котировки на акциите на Nvidia паднаха с 3,4% на 9 ноември. Инвеститорите отлично разбират, че дори Jensen Huang лично да не е предавал разработки, самият факт, че висшето ръководство на компанията е уязвимо за външен агент, носи колосални рискове за капитализацията.
В геополитически план последиците може да се окажат още по-сурови:
- Официален Пекин категорично отрече обвиненията в шпиониране срещу шефа на Nvidia, определяйки американските твърдения като груб клеветнически ход и опит за очерняне на Китай.
- Дипломатическият скандал сериозно поставя под въпрос възможността за организиране на лична среща между Donald Trump и Xi Jinping.
- Пазарът на изкуствен интелект, който и без това страда от раздутите разходи на big tech и слабите отчети за печалби, понесе още един силен удар. Сега, освен съмненията за възвръщаемостта на инвестициите в data centers, се появяват и директни рискове от разследвания в Конгреса, наказателни заплахи от Белия дом и разпадане на установените канали за дистрибуция на чипове в Азия.
„Хилав паток“ под обсада
В същото време поражението на републиканците на междинните избори заплашва да остави Donald Trump със статут на „lame duck“. Но за пазарите това не е повод за успокоение: когато американски президент загуби вътрешната си опора, външнополитическият му курс става осезаемо по-хаотичен и непредвидим. В момента на масата лежат два полярни сценария:
- Опит за външнополитическо завръщане. Trump ще се опита да компенсира катастрофалното вътрешнополитическо поражение с поредица от дръзки сделки на световната сцена – от прибързано уреждане на войната с Иран до рестарт на преговорите с Москва и Пекин.
- Сценарий на външнополитическа парализа. Експерти от Foreign Affairs предупреждават за обратното: през следващите две години шефът на Белия дом може да прекара времето си в дълбока отбрана, отблъсквайки безкрайни разследвания и скандални теми, както се случи в края на първия му мандат. Резултатът може да бъде фактическо оттегляне на Вашингтон от глобалните процеси.
Числата на Капитолийския хълм не оставят илюзии за републиканците. От 3 януари Демократическата партия ще получи преобладаващо мнозинство: минимум 250 места в Камарата на представителите и стабилен контрол над Сената с 54 гласа. Планът на демократите е разписан точка по точка:
- спешно възстановяване на орязаното финансиране на програмата Medicaid и субсидиите за здравно осигуряване
- постигане на законодателна отмяна на митата върху вноса, въведени от Trump
- принуждаване на Белия дом незабавно да прекрати военната кампания срещу Иран
- стартиране на мащабни разследвания срещу администрацията за използване на президентския пост за лична облага
- налагане на директна забрана членовете на Конгреса да търгуват с акции на борсата, ограничаване на даренията от висши мениджъри на отбранителни изпълнители и пълно блокиране на ключови кадрови назначения на Trump
Опитните пазарни стратези обаче съветват триумфалната риторика на демократите да се приема със здравословен скептицизъм. Особено тъй като те не разполагат с необходимото квалифицирано мнозинство от две трети, за да преодолеят президентско вето. Основният капан за партията на мнозинството е да се увлече по война за унищожение – процедури по импийчмънт и парламентарни разпити – вместо да решава базовите икономически проблеми, заради които избирателите изритаха републиканците.
Доларът на мушка
На валутния пазар също се разгръща класическа позиционна борба между два противоположни лагера. В момента, в който суровини и борсови индекси се сриват, глобалните инвеститори трескаво купуват щатския долар. Логиката е проста: в моменти на паника институциите спешно се нуждаят от доларова ликвидност, за да покриват margin calls и да ребалансират мащабно портфейлите си. Но в дългосрочен план този защитен импулс неизбежно ще отмре.
С отминаването на еуфорията около изкуствения интелект, забавянето на капиталовите разходи на технологичните корпорации и изправянето на реалната икономика на САЩ пред последствията от разцеплението в Конгреса, американската валута постепенно ще започне да губи натрупваното с месеци предимство. Напред ни очаква продължителен процес на преоценка на активите, в който евтината енергия и безспорната доминация на greenback вече няма да са гарантирани.
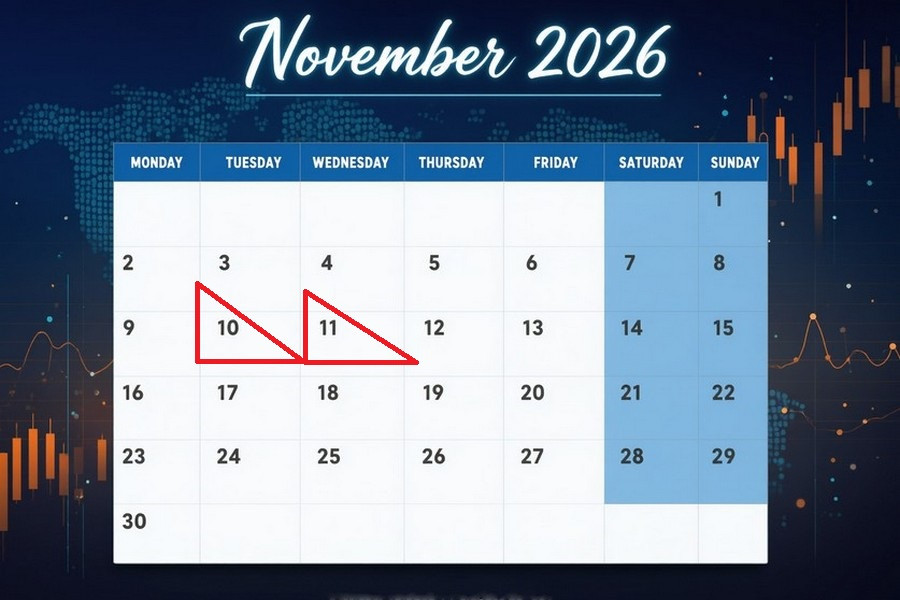
10 ноември
10 ноември, 02:30 ч. / Австралия / Westpac Consumer Sentiment Index за ноември (водещ) / предишна стойност: -5,2% / актуална: -4,7% / прогноза: -2,6% / AUD/USD – нагоре Индикаторът за потребителско доверие на Westpac за октомври отчете спад от 4,7%, като се понижи до шестмесечно дъно от 80,4 пункта и удължи негативната инерция за втори пореден месец. Домакинствата продължават да са под натиск от:
- високи лихви по заемите
- по-скъпи моторни горива
В същото време анализаторите на банката подчертават реализирането на проинфлационни рискове и притока на ликвидност от бума в data-center и AI технологиите, което поддържа жива възможността за допълнително затягане на паричната политика от страна на регулатора. Очакваното забавяне на спада в потребителското доверие на фона на очаквания за по-строга политика ще подкрепи австралийския долар.
10 ноември, 02:30 ч. / Япония / Разходи на домакинствата през септември / предишна стойност: -3,6% / актуална: -3,1% / прогноза: -3,1% / USD/JPY – волатилна
През август потребителските разходи на японските домакинства намаляха с 3,1%, отбелязвайки девети пореден месец на отрицателна динамика под влияние на упорита инфлация. По-пестеливият режим на разходите се отрази в осезаеми съкращения при:
- образование (-12,3%)
- облекло (-8,7%)
- мебели (-6,3%)
- жилище (-5,8%)
Спадът засегна също така комуналните услуги (-5,2%) и разходите за свободното време (-4,3%), докато само транспортният сегмент и комуникационните услуги показаха скромно подобрение (+0,2%). Продължителното свиване на потребителската активност продължава да сочи крехкост на вътрешното търсене и ограничава възможностите на Bank of Japan да нормализира лихвените проценти. Продължаващата сдържаност на домакинствата в разходите ще потвърди слабостта на потребителската база и ще ограничи потенциала за поскъпване на йената.
10 ноември, 03:01 ч. / Великобритания / BRC retail sales през октомври / предишна стойност: 0,5% / актуална: 1,0% / прогноза: 1,2% / GBP/USD – нагоре
Септемврийският отчет на консорциума BRC отрази ускоряване на ръста в британските retail sales до 1,0%, над очакванията на пазара. Ръстът беше подкрепен от 2,5% увеличение в сегмента на храните и силно търсене на козметика и продукти за здраве. Съпътстващи данни на Barclays отчетоха 2,0% повишение на потребителските разходи, като ключов двигател беше скокът в разходите за дизелово гориво (+17,3%). Въпреки че финансовата увереност се повиши до 67%, несигурността около предстоящия държавен бюджет принуждава една трета от населението да орязва разходите за стоки и услуги по избор. Очакваното ускоряване в оборота ще сигнализира за устойчивост на покупателната способност на домакинствата и ще тласне британския паунд нагоре.
10 ноември, 03:30 / Австралия / NAB Business Confidence Index за октомври / предх.: -9 т. / факт.: -13 т. / прогноза: -14 т. / AUD/USD – спад
Индексът на бизнес нагласите на NAB за септември падна до -13 пункта, като остана в негативна територия за седми пореден месец на фона на:
- напрежението в Близкия изток и
- волатилността на цените на петрола
Влошаването засегна 5 от 8-те сектора, тъй като входящите цени продължават да растат по-бързо от продажните, което свива корпоративните маржове, а субиндексът за заетостта се срина до петгодишно дъно. Комбинацията от висока натовареност на производствените мощности, ниска рентабилност и охлаждащо наемане повишава риска от по-рязко забавяне на националната икономика до края на 2026 г. Допълнително влошаване на бизнес оптимизма ще засили опасенията от рецесия и ще окаже натиск върху австралийския долар.
10 ноември, 06:00 / Китай / Търговски баланс за октомври / предх.: $119.09 млрд / факт.: $133.53 млрд / прогноза: $125.8 млрд / USD/CNY – ръст, Brent – спад
Търговският излишък на Китай за септември се разшири до $133.53 млрд, доближавайки се до историческия максимум, отчетен през януари 2025 г. Износът нарасна с 36.3%, показвайки най-доброто представяне за последните седем месеца благодарение на:
- глобален бум в AI инфраструктурата
- бурно търсене на микроелектроника
Натискът от страна на САЩ и ЕС заради свръхкапацитетите в производството все още не е повлиял на износния импулс. Доставките за пазара в САЩ нараснаха с 39.56%, а кумулативното положително салдо за деветте месеца достигна $938.11 млрд, създавайки предпоставки за обновяване на годишния рекорд от $1.2 трлн. Очаквано свиване на външнотърговския излишък би сигнализирало за локално охлаждане на износното рали и би отслабило китайския юан и търсенето на петрол.
10 ноември, 14:00 / САЩ / NFIB Small Business Optimism Index за октомври / предх.: 98.7 т. / факт.: 97.9 т. / прогноза: 97.7 т. / USDX (6-валутен индекс на щатския долар) – спад
През септември индексът на оптимизма сред малкия бизнес NFIB спадна до 97.9 пункта, достигайки тримесечно дъно на фона на влошаващи се очаквания за бъдещите бизнес условия.
- От 10-те компонента на индекса 6 отбелязаха понижение.
- Готовността на фирмите да предприемат инвестиционно разширяване осезаемо отслабна.
За трети пореден месец основният проблем, посочван от предприемачите, е недостигът на работна сила (26% от собствениците на бизнес), докато 20% определят инфлационния натиск като ключова пречка. Ръстът на разходите и стегнатите условия за кредитиране принуждават бизнеса да бъде по-предпазлив при планирането на разходите. Очакваното понижение в оптимизма на малкия бизнес ще засили опасенията за устойчивостта на икономическата активност и ще провокира вземане на печалби по щатския долар.
10 ноември, 15:15 / САЩ / ADP четириседмична средна стойност на новооткритите работни места / предх.: 17.5 хил. / факт.: 16.75 хил. / прогноза: – / USDX (6-валутен индекс на щатския долар) – волатилен
Според ADP четириседмичната средна стойност на новооткритите работни места в частния сектор в САЩ спадна до 16.75 хил. след ръст от 17.5 хил. в предходния отчетен период. Данните отразяват второ поредно забавяне на наемането в търговските предприятия, което показва постепенно охлаждане на търсенето на труд.
10 ноември, 16:30 / САЩ / Индекс на потребителските цени (CPI) за октомври / предх.: 3.4% / факт.: 3.7% / прогноза: 3.9% / USDX (6-валутен индекс на щатския долар) – ръст
През септември потребителската инфлация в САЩ се ускори до 3.7%. Основният двигател на поскъпването бяха енергийните продукти, чиито цени се повишиха с 5.2%.
- Скокът от 9.1% в цените на бензина за автомобили формира повече от половината от общото увеличение на потребителската кошница.
- Жилищните разходи нараснаха с 0.4%.
Базовият индекс, изключващ храните и енергията, се увеличи с 0.3% на месечна база, което потвърждава устойчив инфлационен фон в сектора на услугите. Очакваното засилване на инфлационната динамика ще затвърди „ястребовите“ позиции в паричната политика и ще изтласка котировките на щатския долар към локални върхове.
11 ноември
11 ноември, 00:30 / САЩ / API запаси от суров петрол / предх.: -2.031 млн барела / факт.: -5.267 млн барела / прогноза: – / Brent – волатилен
Според American Petroleum Institute (API) търговските запаси от суров петрол в САЩ са намалели с 5.267 млн барела за седмицата, в противоречие с очакванията на пазара за преминаване към натрупване на запаси. Резервите от дестилати намаляха с 270 хил. барела, докато запасите от бензин нараснаха с 1.427 млн барела, а обемите в терминала Cushing се увеличиха с 511 хил. барела. Вътрешното производство на суров петрол се повиши до 13.992 млн барела на ден, а Strategic Petroleum Reserve се понижи до 282.2 млн барела след ново освобождаване на 400 хил. барела. Поредно мащабно изчерпване на търговските запаси от суров петрол ще задълбочи недостига на физически доставки и ще даде силен възходящ импулс на цените на Brent.
11 ноември, 02:00 / Япония / Reuters Tankan индекс за производителите през ноември (водещ) / предх.: 21 т. / факт.: 22 т. / прогноза: 23 т. / USD/JPY – спад
Водещият индекс на бизнес нагласите Reuters Tankan за големите японски производители се повиши до 22 пункта, отбелязвайки трети пореден месечен ръст и достигайки най-високото ниво от декември 2021 г. Индустриалният подем бе подкрепен от силното търсене на полупроводникови компоненти и оборудване за центрове за данни. В същото време оптимизмът сред нефинансовите (непроизводствени) компании спадна до 23 пункта поради по-високи входящи разходи и нарастващи лихвени проценти. По-нататъшно очаквано подобрение в индустриалните нагласи ще подкрепи японската йена.
11 ноември, 10:00 / Германия / Индекс на потребителските цени (CPI) за октомври (окончателни данни) / предх.: 2.9% / факт.: 3.3% / прогноза: 2.8% / EUR/USD – спад
Предварителната оценка отчете рязко забавяне на инфлацията в Германия до 2.8% след достигането на тригодишен връх от 3.3% през предходния месец. Временните отстъпки в данъците върху горивата бяха основен фактор за осезаемото отслабване на ценовия натиск. Те забавиха темпа на нарастване на:
- енергията до 12.2%
- тарифите в сектора на услугите до 2.5%
Базисният показател се понижи до 2.1%, а хармонизираният индекс по стандарта на ЕС спадна до 2.8%, доближавайки се до целта на регулатора от 2%. Окончателното потвърждение за отслабването на инфлационния фон ще охлади очакванията на търговците за „ястребова“ политика на ЕЦБ и ще ограничи търсенето на еврото.
10 ноември, 11:30 / Обединеното кралство / Реч на заместник-управителя на Bank of England Sarah Breeden / GBP/USD
10 ноември, 12:00 / САЩ / Реч на управителя на Fed Christopher Waller / USDX 10 ноември, 15:30 / Обединеното кралство / Реч на заместник-управителя на Bank of England Clare Lombardelli / GBP/USD 10 ноември, 17:00 / Еврозона / Реч на Piero Cipollone, член на Изпълнителния съвет на ECB / EUR/USD 10 ноември, 17:35 / САЩ / Реч на президента на Dallas Fed Lorie Logan / USDX 10 ноември, 19:45 / Еврозона / Реч на Philip Lane, член на Управителния съвет на ECB / EUR/USD 10 ноември, 21:30 / САЩ / Реч на управителя на Fed Michelle Bowman / USDX 10 ноември, 21:30 / САЩ / Реч на президента на Kansas City Fed Jeffrey Schmid (Schmid/Schmidt?) / USDX 10 ноември, 21:30 / Обединеното кралство / Реч на Hugh Pill от Комитета по парична политика на Bank of England / GBP/USD 11 ноември, 02:30 / САЩ / Реч на управителя на Fed Michelle Bowman / USDX 11 ноември, 10:50 / Еврозона / Реч на Piero Cipollone, член на Изпълнителния съвет на ECB / EUR/USD
За тези дни са планирани и изказвания на висши представители на централните банки. Техните коментари обикновено предизвикват волатилност на валутния пазар, тъй като могат да подскажат бъдещите планове на регулаторите за лихвените проценти.