 Български

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Еврото и паундът наваксаха добре спрямо долара и изтриха спада от петък, последвал силните данни за пазара на труда в САЩ. Припомняме, че безработицата спадна до 4,1% през октомври, а заетостта извън селското стопанство нарасна със 165 000 при очаквани 65 000, което първоначално подкрепи долара. В понеделник картината се обърна. Позитивните данни за инвеститорското доверие на Sentix за еврозоната, липсата на активни покупки на долари и силното възстановяване на фондовите пазари в САЩ в комбинация отслабиха долара чрез пазара на облигации. Резултатът бе значително рали, което сега поставя под въпрос по-нататъшния спад на валутните двойки.
Какво показва Sentix: ноемврийският индекс излезе на 2.4 при прогноза 1.8 и 2.7 през октомври – по-добър от очакваното, но под предходното ниво, което означава, че влошаването на настроенията се забавя. Забележително е, че еврото поскъпна въпреки слабите вътрешни данни. Търговският излишък на Германия спадна до 15.6 млрд. евро през септември при прогноза 18.1 млрд. евро и 17.8 млрд. евро (ревизирани) месец по-рано – трети пореден спад от 21.3 млрд. евро през юли – а продажбите на дребно в еврозоната се сринаха с 0.7% на месечна база в данните от петък при очаквани –0.1%. Защо еврото не отслабна? Според мен пазарът се фокусира върху долара, а не върху европейските фундаментални фактори; купувачите на евро взеха надмощие, докато онези, които залагаха на продължаваща сила на долара, загубиха.
По отношение на реториката на Fed, президентът на Chicago Fed Астън Гуулсби заяви вчера, че данните сочат прегряване при част от инвестициите в центрове за данни и че централните банки обичайно реагират агресивно на подобно търсене. Той аргументира запазването на рестриктивната политика с акцент върху борбата с инфлацията – осезаемо по-твърда позиция спрямо октомври, когато остави отворени и възможността за повишение, и за пауза. Това не помогна на долара спрямо еврото и паунда. Президентът на Richmond Fed Томас Баркин също заяви, че политиката ще остане затегната, определи инфлацията като упорито висока и посочи, че компаниите все по-често прехвърлят повишените разходи върху потребителите. Той очаква повишения на лихвите, но не посочи конкретен таван; на 5 ноември подкрепи постепенен темп на затягане, без да назове пик.
Пазарът в момента оценява вероятността за повишение през декември на над 80%, спрямо 67–75% на 2 ноември, а много експерти очакват Fed да продължи да вдига лихвите и догодина, евентуално до март 2027 г. Основната лихва сега е 3.75–4.00% след гласуване 10–2 на 28 октомври; следващото заседание е на 9 декември. Депозитната лихва на ECB е 2.50%, като се очаква повишение до 2.75% на 17 декември, което оставя диференциала в полза на долара. Bank of England, след като повиши до 4.00% с вот 9–0–0, също запазва ястребов тон. Централните банки като цяло са подравнени към затягане, така че подкрепата за долара трябва основно да идва от данните – най-вече инфлационните.
В днешния календар няма важни данни от еврозоната, така че фокусът се измества към инфлацията в САЩ. Очаква се общият CPI за октомври да бъде +0.3% на месечна база след +0.6% през септември. Припомняме поредицата: спад през юни, +0.1% през юли, +0.4% през август, +0.6% през септември и сега прогноза +0.3% за октомври. Данните за октомври миналата година не са налични заради тогавашното спиране на работата на правителството, така че годишна стойност на общия индекс няма да бъде публикувана; годишният темп за септември беше 3.7%. Фокусът вероятно ще е върху базисния CPI, за който се очаква +0.2% на месечна база през октомври след +0.3% през септември, тъй като базисният показател изключва волатилните цени на енергията и по-добре отразява устойчивите инфлационни натиски. Ако отчетените стойности надхвърлят прогнозите, представителите на Fed ще звучат по-твърдо и при вече калкулирано повишение през декември вероятността за допълнителни повишения догодина ще нарасне – в подкрепа на долара.
След излизането на данните ще чуем коментари от редица представители на Fed, включително Лори Лоугън, Джефри Шмид и Мишел Боуман; от Bank of England ще говорят Briden, Lombardelli и Pill. Силният пазар на труда и високата инфлация увеличават шансовете за допълнително затягане от Fed. Накланям се към сценарий на продължаващ натиск надолу върху долара преди инфлационните данни, което дава възможност на еврото и паунда да продължат възстановяването си, но по-висок от очаквания базисен CPI може бързо да върне купувачите на долари.
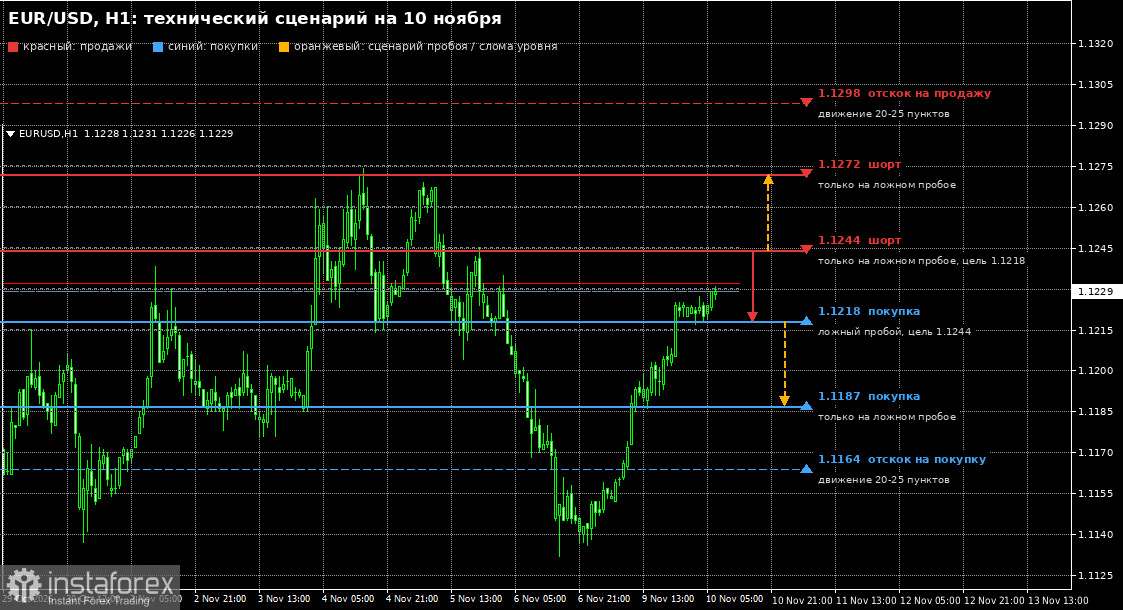
Техническа картина за EUR/USD (часова)
За купувачите виждам подкрепа при 1.1218: фалшив пробив под това ниво е сигнал за дълга позиция към 1.1244. Пробив и задържане над този диапазон отваря пътя към 1.1272, с по-далечна цел при 1.1298, където ще търся възможност за продажби при корекции за 20–25 пипса. Къси позиции от 1.1244 и 1.1272 са валидни при фалшиви пробиви; тяхната цел в посока надолу е 1.1218. Ако „биковете“ не защитят 1.1218, пробив и задържане под диапазона би довело до спад към 1.1187. Там бих обмислил дълга позиция при фалшив пробив, с по-далечна цел при 1.1164 и покупки при корекции за 20–25 пипса.
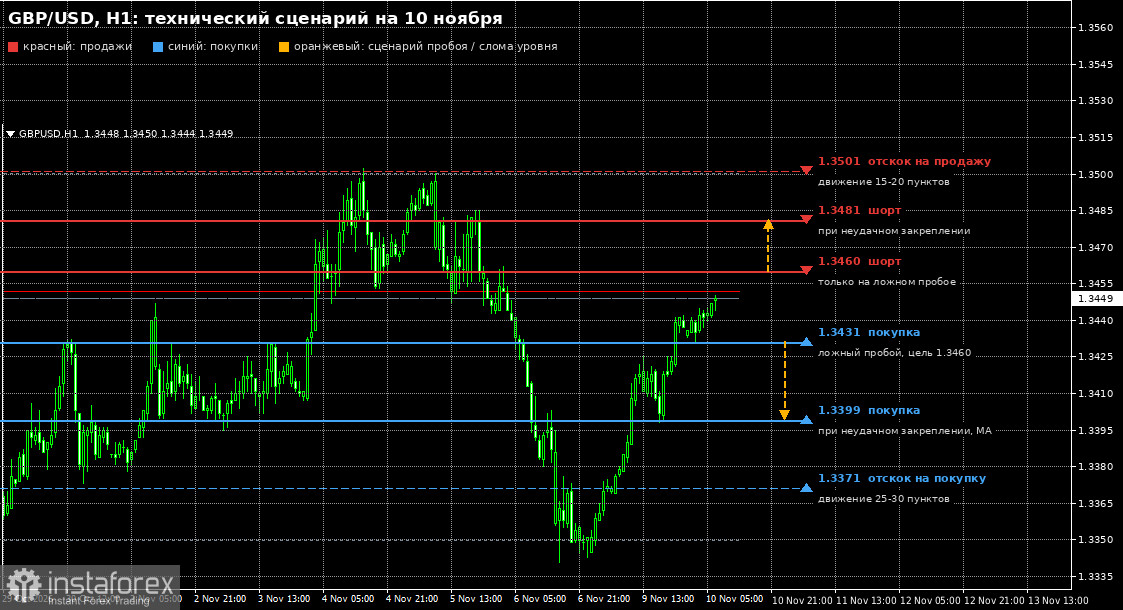
Техническа картина за GBP/USD
Ситуацията е почти същата. Предвид твърдия тон на Andrew Bailey от вчера, паундът може да има възходящ потенциал. Първата съпротива е при 1.3460, където очаквам мечки при фалшив пробив. Ако натискът за продажби се завърне по време на европейската сесия, активни купувачи би трябвало да се появят около 1.3431, където бих купувал при фалшиви пробиви с цел движение над 1.3460. Пробив над 1.3460 може да отведе цената до 1.3481, където ще търся къси позиции при неуспешно задържане над нивото, а следващата цел е 1.3501 – там ще продавам отскок за 15–20 пипса. Ако биковете не се появят при 1.3431, изчакайте корекция до 1.3399 (близо до пълзящата средна) за дълги позиции при неуспешно задържане под нивото или купувайте отскок от 1.3371 с цел 25–30 пипса.