 Български

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



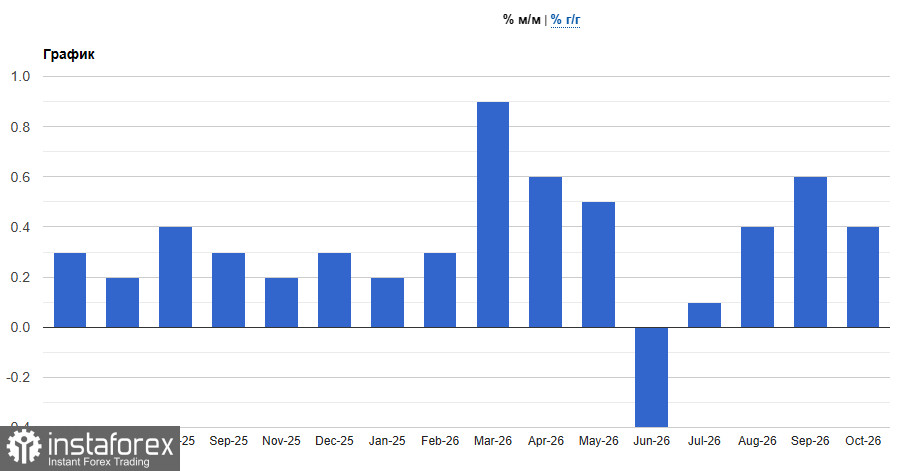
Вчера щатският долар поскъпна спрямо всички основни валути, а доходността по американските държавни облигации скочи рязко. Причината бяха данните: базисният индекс на потребителските цени се повиши с 0.3% на месечна база при прогноза за 0.2%, надминавайки очакванията за трети пореден месец; общият индекс нарасна с 0.4% при прогноза за 0.3%, след увеличение от 0.6% през септември.
Натискът беше широкообхватен. Наемите, най-големият компонент в индекса, се повишиха с 0,3%; електроенергията поскъпна с 0,9%; застраховката на автомобили отбеляза най-голямото си увеличение от повече от година; а цените на храните нараснаха с най-бързия си темп от април насам. Бензинът поскъпна с 1%, самолетните билети се увеличиха с 0,4%, а услугите без енергия и наеми – с 0,4%. Забележително е, че Brent се повиши с около 12% през октомври, така че енергийният шок все още се прехвърля към потребителите — скорошният спад на петрола под 92 долара от около 116 долара на 30 октомври не може да е отразен в този отчет.
В доклада се посочва още, че митата са допринесли за увеличението. Мебели, електроуреди и играчки осезаемо поскъпнаха; смартфоните отчетоха най-голямото поскъпване в историята на измерванията във връзка с пускането на новия модел iPhone Duo; а развлекателните услуги отчетоха най-големия си ръст за годината, след като стрийминг услугите повишиха цените си. Имаше малко компенсиращи фактори: здравните застраховки отбелязаха най-големия си спад от над три години насам след актуализация на данните за полугодието, цените на употребяваните автомобили намаляха, а AI-свързаните строителни компоненти временно спряха ръста си — софтуерът поевтиня с 1,5%, а цените на компютрите нараснаха с най-бавния си темп за последните четири месеца.
Тримесечната годишна база на core CPI се повиши до 3,75% — най-високото ниво от повече от две години — а шестмесечната годишна база беше 2,69%. Няма сравнение на годишна база, тъй като събирането на данни през октомври миналата година беше прекъснато заради спиране на работата на правителството, но икономистите оценяват базисната инфлация на около 2,8% спрямо 2,6% през септември, което би било най-високото ниво от май насам. Реалните почасови възнаграждения останаха почти без промяна, а най-големите губещи са домакинствата, чиито доходи не смогват на цените — именно тази група помогна на демократите да спечелят междинните избори.
За Федералния резерв това е последният отчет преди заседанието на 9 декември. Лихвата по федералните фондове остава в диапазона 3,75–4,00% след повишението през септември и паузата през октомври при вот 10–2, като Lisa Cook и Beth Hammack гласуваха за ново повишение. На 3 септември Christopher Waller беше склонен да запази нивото на лихвата по фондовете предвид продължаващия напредък, но във вторник заяви, че би подкрепил повишение през декември. Ако core PCE излезе 0,3% или по-високо, може да се наложи увеличение на лихвата с 50 базисни пункта. След изказването на Waller вероятността за повишение през декември нарасна от 78,8% до 96,3% според CME FedWatch; пазарът също така калкулира допълнителни повишения до 2027 г. и малък шанс за ход от 50 б.п. още през декември.
По отношение на валутите това възстановява основния аргумент в подкрепа на долара: лихвения диференциал. Очаква се Федералният резерв да достигне диапазон 4,00–4,25% след декември, докато депозитната лихва на ЕЦБ е 2,50% и повишение до 2,75% на 17 декември се разглежда като последно. При основна лихва от 4,00% Bank of England оценява второ повишение през декември като равновероятен сценарий (50/50), като се има предвид по-евтиният петрол.
Всичко това подсказва, че отчетът е затвърдил очакването за повишение на лихвите през декември и е добавил риск от ускоряване до 50 б.п. Смятам, че доларът ще остане подкрепен в следващите сесии и че EUR/USD и GBP/USD ще се върнат към дъната от петък. Понижаващите се цени на петрола и напредъкът по въпроса с Иран може да облекчат натиска, но ефектът им върху инфлацията ще се прояви едва в отчета за ноември, поради което не очаквам устойчив обрат при долара преди заседанието на 9 декември.
Техническа картина за EUR/USD
Купувачите сега трябва да помислят за пробив на нивото 1.1170. Само това би позволило да се цели тест на 1.1200. Оттам би било възможно да се изкачи до 1.1220, но постигането на това без подкрепа от големите играчи би било доста трудно. При корекция бих очаквал основните купувачи да се активизират едва около 1.1140. Ако там няма интерес, по-разумно би било да се изчака за обновяване на дъното при 1.1110 или за откриване на дълги позиции от 1.1080.
Техническа картина за GBP/USD
Купувачите на паунда трябва да преодолеят близката съпротива при 1.3355. Само това би позволило да се цели 1.3377, над което нивото пробивът ще бъде доста труден. По-отдалечената цел е зоната около 1.3305. При спад мечките ще се опитат да установят контрол над 1.3325. Ако успеят, пробивът на рейнджа сериозно ще навреди на позициите на биковете и ще тласне GBP/USD към дъното при 1.3300 с перспектива за достигане на 1.3270.