 Български

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Борсовите индекси днес се търгуват разнопосочно на фона на напускането на Jensen Huang от Nvidia и в очакване на данните за цените на производителите в САЩ. Фючърсите върху S&P 500 останаха почти без промяна, докато фючърсите върху Nasdaq 100 спаднаха с около 0,3%. Европейските контракти сочат по-ниско отваряне, а индексът MSCI Asia Pacific се понижи с 0,3% след ръст от близо 1,1% в сутрешната търговия. Доходността по японските и австралийските държавни облигации скочи след вчерашните разпродажби на американски държавни ценни книжа.
Nvidia остава водещата новина. В четвъртък акциите се понижиха с над 14%, но купувачите успяха да свият спада до 4,3% към края на сесията. Бордът освободи Хуанг от поста главен изпълнителен директор; временно ръководството ще бъде поето от финансовия директор Colette Kress, а Хуанг вече няма да бъде свързан с компанията. За сравнение, на 9 ноември бордът само обяви начало на разследване, а до вечерта на 11 ноември акциите вече бяха спаднали с близо 10% заради информации за потенциални наследници. Сега оставката е потвърдена, така че вниманието се насочва към отчета за третото тримесечие, който излиза следващия вторник. Технологичният сектор вече загуби близо 6,4% по индекса Nasdaq 100 седмица по?рано на фона на опасения за по?строг надзор върху AI, а вчера възстанови само част от спада.
Лихвените проценти на Фед добавят допълнителен натиск. Двегодишните държавни облигации на САЩ, които са чувствителни към политиката на Фед, се повишиха с 14 базисни пункта в четвъртък; петролът удължи разпродажбата, започнала след излизането на данните за CPI. Потребителските цени през октомври нараснаха с 0,4% на месечна база при прогноза за 0,3%, а базисният CPI се повиши с 0,3% при очаквани 0,2% — трети пореден месец над прогнозите. John Williams заяви в четвъртък, че инфлацията остава висока и паричните власти ще трябва да предприемат допълнителни действия. Пазарите вече калкулират повишения от по 25 б.п. през декември, януари и март.
Данните за PPI в САЩ, които излизат по?късно днес, вероятно ще определят дали натискът върху акциите ще продължи. Прогнозата за октомври е 0,4% м/м след 1,3% през септември и 6,6% на годишна база след 6,3%; базисният PPI (без храни и енергия) се очаква да бъде 0,3% м/м след 0,7%. Много експерти смятат, че повишението през декември вече е заложено в цените, така че само значително по?слаб показател би могъл да промени това; нов „горещ“ отчет би тласнал доходността нагоре и би добавил още натиск върху акциите. Освен отчета на Nvidia във вторник, пазарите следят и IPO-то на Anthropic — за което се твърди, че търсенето многократно надхвърля предлагането — както и плана на CoreWeave да набере поне 4 млрд. долара инвестиционен дълг.
Близкият изток остава източник на риск. Вчера Trump заяви, че САЩ могат да се справят и без сделка с Иран, което охлади надеждите за дипломатическо решение на деветмесечния конфликт. На стоковите пазари Brent се търгува около 95,70 долара за барел, запазвайки движението от 3,3% в четвъртък. Златото отскочи след три сесии на спад. Bitcoin падна под 68 000 долара за първи път от август насам, тъй като инфлацията и по?високите лихви натежават върху криптопазара.
Като цяло акциите остават под натиск в навечерието на уикенда. Очаквам фючърсите на Nasdaq 100 да се представят по?слабо от тези на S&P 500 до отчета на Nvidia във вторник, а по?висок от очакваното PPI да задълбочи спада. Само значително по?слаб отчет би облекчил натиска, а към момента не виждам причина да очаквам подобен сценарий.
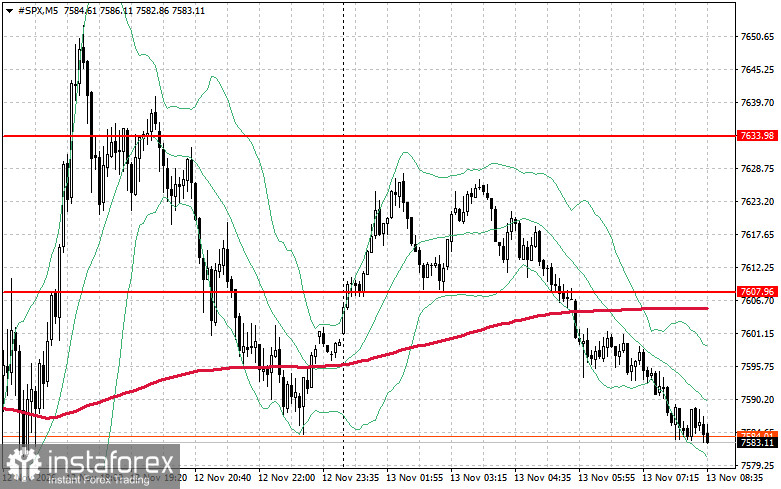
Технически поглед върху S&P 500
Основната задача на купувачите днес е да преодолеят непосредствената съпротива при $7 607. Това би демонстрирало сила и би открило път за движение нагоре към $7 633. Друг приоритет за „биковете“ е да задържат цената над $7 656, за да подсилят позициите си. От страната на понижението, при намален апетит към риск, купувачите трябва да защитят нивото около $7 574. Пробив там би върнал бързо инструмента обратно към $7 544 и би открил път към $7 518.