 Български

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Азиатските пазари започнаха седмицата с рязки разпродажби в технологичния сектор. Тайванският индекс Taiex се понижи с 6%, южнокорейският Kospi загуби близо 4%, а широкият индекс MSCI Asia-Pacific спадна с 2.1%. Фючърсите върху Nasdaq 100 се понижиха с 1%, фючърсите върху S&P 500 – с 0.5%, а и европейските контракти също се търгуваха на червено.
Катализаторът беше петъчният срив при американските производители на чипове. Nvidia загуби над половин трилион долара от пазарната си капитализация през миналата седмица след отстраняването на Jensen Huang, а сега се съобщава, че той обсъжда възможно завръщане. Напомням, че бордът уж приключи въпроса в петък, но ситуацията отново е неясна. Допълнителна несигурност внесе и сривът в системите на Microsoft, а инвеститорите вече говорят за крехкостта на целия AI рали, което движи световните пазари нагоре тази година.
Предстои седмица, която ще разкрие много. Във вторник Nvidia публикува резултатите си за третото тримесечие, а в сряда се очаква да бъде определена IPO цената на Anthropic, като търговията трябва да започне в четвъртък. Освен това пазарът очаква данни за продажбите на дребно в САЩ и протокола от последното заседание на Федералния резерв. Опасенията за прекалено високи оценки, неясната възвръщаемост от мащабните инвестиции в AI и по-строгия надзор след изборната победа на Демократите неколкократно предизвикаха разпродажби.
Лихвите също засилват натиска. Индексът на щатския долар се задържа на най-високото си ниво от май 2025 г., а доходността по 10-годишните държавни облигации на САЩ е 5.14% след седмично повишение от 28 б.п. – най-рязкото от април 2025 г. За сравнение, на 10 ноември тя беше около 4.98%. Петъчните данни за PPI показаха, че годишната инфлация на цените на производител през октомври е най-бързата от 2022 г. насам, а Jeffrey Schmid от Федералния резерв заяви, че ценовият натиск остава твърде силен и има още много работа за вършене, като посочи като двигатели енергията, цените на дълготрайните стоки, строителството, свързано с AI, и здравните разходи.
Brent се задържа близо до 96 долара за барел, възстановявайки се от спада сутринта, тъй като напрежението в Близкия изток се балансира от добре снабдения физически пазар. За сравнение, на 30 октомври цената беше 116.06 долара. Bitcoin падна под 65 000 долара, след като през уикенда достигна 62 000 долара.
По мое мнение натискът върху технологичния сектор ще се запази до публикуването на отчетите на Nvidia и листването на Anthropic, а Nasdaq 100 вероятно ще продължи да изостава спрямо S&P 500. Докато доходността остава над 5% и доларът е на многомесечни върхове, всеки отскок при AI акциите вероятно ще е краткотраен, а единствено ясни новини около Nvidia и успешно първично предлагане на Anthropic могат да възстановят доверието на пазара.
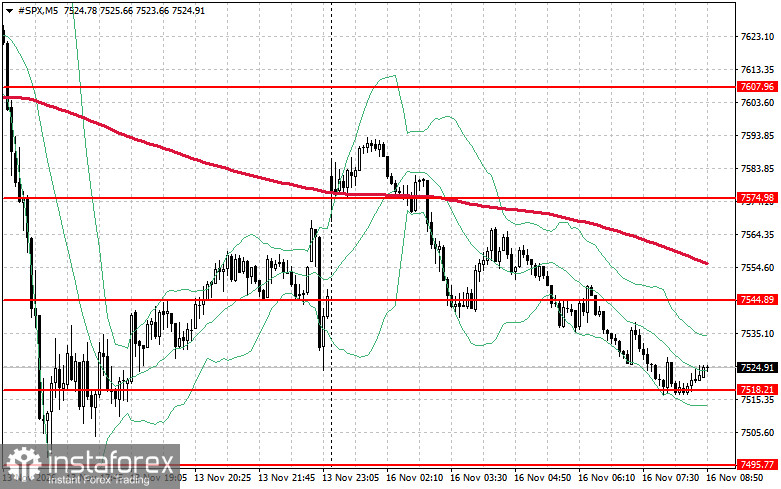
Що се отнася до техническата картина при S&P 500, основната задача на купувачите днес ще бъде да преодолеят най-близкото ниво на съпротива от 7 544 долара. Това би помогнало за потвърждаване на възходящия импулс и би отворило възможност за движение към новото ниво от 7 574 долара. Също толкова важно за „биковете“ ще бъде да запазят контрола над 7 607 долара, което би подсилило позициите на купувачите. В случай на низходящо движение на фона на намаляващ апетит към риск, купувачите просто са длъжни да се появят около 7 518 долара. Пробив под това ниво бързо би върнал инструмента към 7 495 долара и би отворил пътя към 7 474 долара.