 Български

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



В понеделник златото (XAU/USD) остана под силен натиск от продажби и спадна до най-ниските си нива за последните 13 месеца. Благородният метал прави само ограничени опити за възстановяване въпреки ескалиращото геополитическо напрежение в Близкия изток – развитие, което при други обстоятелства обичайно би подкрепило търсенето на активи-убежища.
Геополитическата несигурност обаче не е основният двигател на слабостта на златото. Вместо това, значителната преоценка на очакванията на пазара относно бъдещия лихвен път на Федералния резерв (Fed) подкрепя щатския долар и тласка доходността по американските държавни облигации нагоре. Тази комбинация от фактори създава особено неблагоприятни условия за актив, който не носи лихвен доход.
Скорошните данни за инфлацията в САЩ съществено промениха очакванията на пазарните участници относно перспективите за паричната политика. Вместо да предвиждат по-ниски разходи по заемите, инвеститорите все по-често отчитат възможността за нов кръг на затягане на паричната политика, тъй като инфлационният натиск се оказа по-устойчив, отколкото се очакваше. Базисната инфлация по индекса на потребителските цени (CPI) надхвърли консенсусните прогнози за трети пореден месец през октомври, а данните за индекса на цените на производител (PPI) допълнително засилиха опасенията за продължителен ценови натиск.
Анализатори от MUFG подчертават мащаба на тази преоценка, отбелязвайки, че „пазарните участници започнаха да залагат на по-агресивен цикъл на затягане от Fed, след като базисният CPI в САЩ надмина очакванията за трети пореден месец през октомври и Fed възприе по-ястребов тон“. Според банката „пазарът на лихвени проценти в САЩ все по-ясно калкулира три последователни повишения на лихвите през декември, януари и март, което потенциално би повишило ефективния федерален фондов процент до 4,6%“.
Тази преоценка на очакванията за лихвените проценти се превърна в значителна пречка пред златото. По-високите лихвени проценти увеличават алтернативните разходи за държане на актив, който не носи доходност, докато нарастващата доходност по държавните облигации прави инструментите с фиксиран доход по-привлекателни. Доходността по 10-годишните американски държавни облигации надхвърли 5%, като се повиши с 30 базисни пункта за седмицата – най-силният ѝ седмичен ръст от април 2025 г. насам.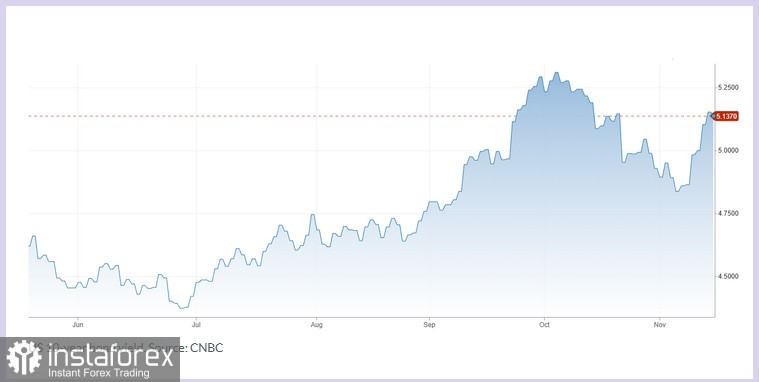 Геополитическата ситуация допълнително усложнява перспективите пред цената на златото. Напрежението между Съединените щати и Иран се засили след съобщения за ирански атаки с дронове срещу американски военни съоръжения в Бахрейн. Успоредно с това инциденти с петролни танкери в Ормузкия проток породиха опасения за потенциални нарушения в глобалните доставки на енергийни ресурси.
При нормални обстоятелства подобни развития биха могли да подкрепят цената на златото, тъй като инвеститорите търсят убежище в благородния метал. Пазарната реакция обаче е различна при сегашните условия: капиталът все по-често се насочва към щатския долар като основен актив-убежище. В същото време възможността за по-нататъшно поскъпване на петрола създава риск от допълнителен инфлационен натиск, който може да насърчи Федералния резерв да запази рестриктивната парична политика за по-дълъг период.
В резултат се формира необичайна ситуация: геополитическата несигурност косвено засилва факторите, които тежат върху цената на златото. Важно е да се подчертае, че ескалацията на напрежението не означава непременно спад в търсенето на благородния метал. По-скоро засилващият се щатски долар и преразгледаните очаквания за лихвените проценти надделяват над ефекта от покупките, свързани с убежищния статус на златото. В резултат на това златото не получава традиционната подкрепа от геополитическите фактори, която обичайно би тласнала цената му нагоре.
Скорошни изказвания на представители на Fed допълнително затвърдиха очакванията за продължаващо затягане на паричната политика. Президентът на Federal Reserve Bank of Kansas City Джеф Шмид предупреди, че инфлацията остава „неудобно висока“ – значително над целта на централната банка от 2% – и подчерта необходимостта от овладяване на трайния ценови натиск. Президентът на Federal Reserve Bank of Boston Сюзън Колинс също отбеляза, че паричните власти може да „се наложи да повишат лихвените проценти повече, отколкото се очакваше по-рано“, като същевременно се обяви за постепенен подход към по-нататъшното затягане.
Според CME FedWatch Tool пазарът в момента оценява на приблизително 92% вероятността за повишение на лихвения процент с 25 базисни пункта през декември, докато вероятността за по-голямо, 50-базисно увеличение е около 8%. Освен това трейдърите вече калкулират и възможността за допълнителни повишения на лихвените проценти през януари и март. Тези очаквания в значителна степен обясняват защо златото продължава да поевтинява въпреки нарастващите геополитически рискове.
От техническа гледна точка пазарните настроения на дневната графика на златото са видимо влошени. XAU/USD тества нивото от 3 830 долара, което се утвърди като месечно дъно. Индексът на относителната сила (RSI) е близо до 35, което показва отслабване на импулса, но все още не потвърждава дълбоко препродадени условия. Едновременно с това златото се търгува под своята 100-дневна и 200-дневна проста пълзяща средна (SMA), което допълнително потвърждава негативните настроения на пазара. Устойчив пробив под 3 830 долара би отворил пътя към психологически значимото ниво от 3 800 долара. Подобно развитие би засилило доминиращите мечи настроения.
От друга страна, задържане над 3 830 долара би могло да позволи временно възстановяване. Въпреки това на златото ще му е необходимо връщане към нивото от 4 100 долара, за да постигне съществено подобрение в техническата си картина. Това ниво е над 20-дневната SMA. На този етап ключовият въпрос не е дали геополитическото напрежение ще се запази, а дали ястребовата позиция на Федералния резерв ще остави достатъчно пространство за възстановяване на цената на златото. Докато щатският долар остава силен на фона на очакванията за по-високи лихвени проценти, дори ескалиращата геополитическа несигурност вероятно няма да обърне низходящия тренд при благородния метал.