 Български

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



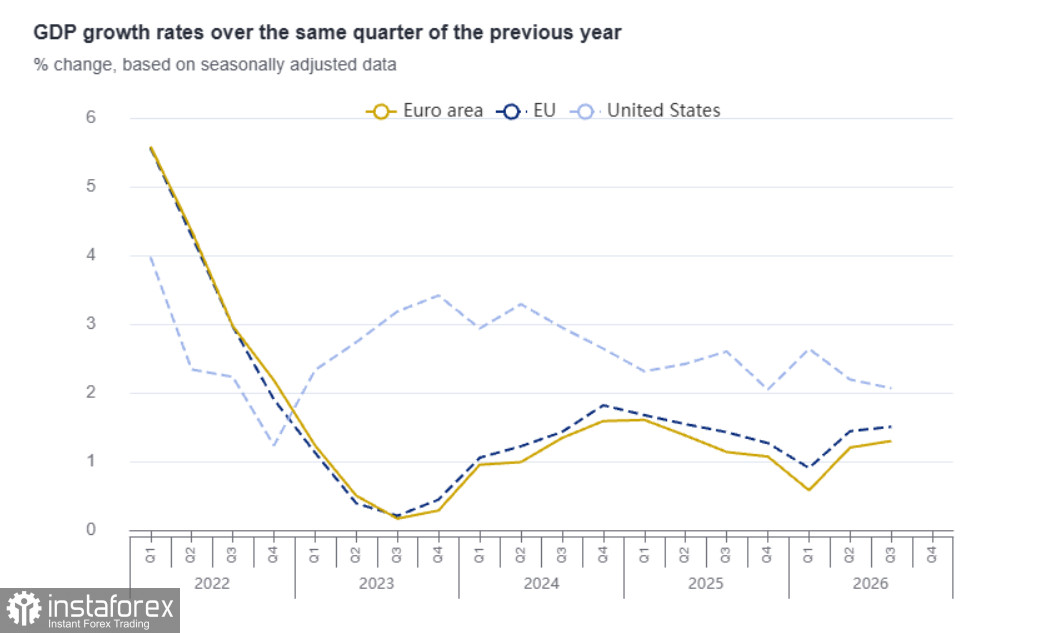
Данните за БВП за третото тримесечие изненадаха анализаторите. Eurostat потвърди тримесечен ръст от 0,4%, но ирландският фактор отново изкриви общата картина. Ако се изключи Ирландия, ръстът би възлязъл едва на 0,2%.
За разлика от това промишленото производство показва слабост. През септември промишленото производство в еврозоната се увеличи само с 0,2% спрямо август, което е наполовина на очаквания темп. На годишна база производството се понижи с 1,5%, отбелязвайки пети пореден месец на свиване. Слабата промишлена активност ограничава възможностите на ЕЦБ за агресивно затягане на паричната политика, но устойчивостта на сектора на услугите и на пазара на труда не позволява на регулатора да пренебрегне инфлационните рискове.
Миналата седмица коментарите на представители на ЕЦБ оставиха малко съмнение, че лихвените проценти ще продължат да се повишават. Заместник-председателят на ЕЦБ Борис Вуйчич изрично заяви, че пазарните очаквания за допълнително затягане на паричната политика през 2027 г. „не изглеждат неразумни“. Гедиминас Шимкус сподели това мнение, като отбеляза, че еднократно повишение на лихвата през декември може да не бъде достатъчно.
Прогнозата от анкетата на Reuters е почти единодушна: всички 71 анкетирани икономисти очакват депозитната лихва да се повиши до 2.75% на заседанието през декември, а повече от една трета предвиждат още едно повишение през първото тримесечие на 2027 г. Причината е ясна: инфлацията достигна 4.0% през октомври, или двойно над целта на ЕЦБ, докато енергийният шок крие риск от вторични ефекти върху заплатите и сектора на услугите.
Пазарите вече са калкулирали две или три увеличения на лихвите до края на следващата година. Единственият оставащ източник на несигурност е колко студена ще бъде зимата.
Пазарът на газ остава най-уязвимата област. Към средата на ноември европейските газохранилища бяха запълнени приблизително 70.5%, значително под петгодишната сезонна средна стойност от 89%. Нивата на запасите в началото на отоплителния сезон също бяха най-ниските от 2013 г. След кратък спад в началото на ноември, декемврийските TTF фючърси отново надхвърлиха $1 000 за хиляда кубически метра, докато средната цена през октомври беше 2.6 пъти по-висока от тази година по-рано. Към 16 ноември цените се бяха понижили до €86 за мегаватчас на фона на очаквания за по-топло време и рекорден износ на LNG от САЩ. Въпреки това не се наблюдава фундаментално подобрение на ситуацията.
Докладът на CFTC показа, че нетната къса позиция в еврото е намаляла с 2.06 милиарда до -20.02 милиарда. Мечките запазват съществено предимство, но оценената цена остава над дългосрочната си средна стойност, което добавя още един елемент на несигурност към перспективите.
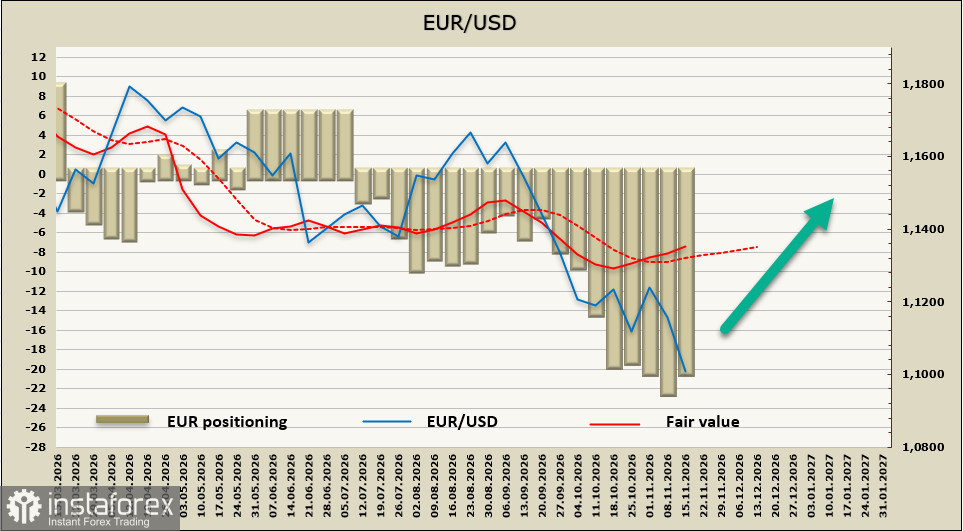
Седмица по-рано беше повдигната възможността геополитически фактори да натиснат еврото надолу до 1.1000 и този сценарий вече се реализира. Това е психологически важни ниво, но рискът от пробив под него остава висок, тъй като еврото няма собствени двигатели на растеж на фона на несигурността около енергийния сектор.
Исторически EUR/USD има склонност да поскъпва към края на годината и връщане към нивото 1.1200–1.1700 остава възможно. В момента обаче няма ясни катализатори за подобно възстановяване. Ако ECB оправдае „bullish“ очакванията на заседанието си през декември, еврото може да получи възможност да се възстанови. В противен случай консолидацията под 1.1000 ще се превърне в основен сценарий.