 Български

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



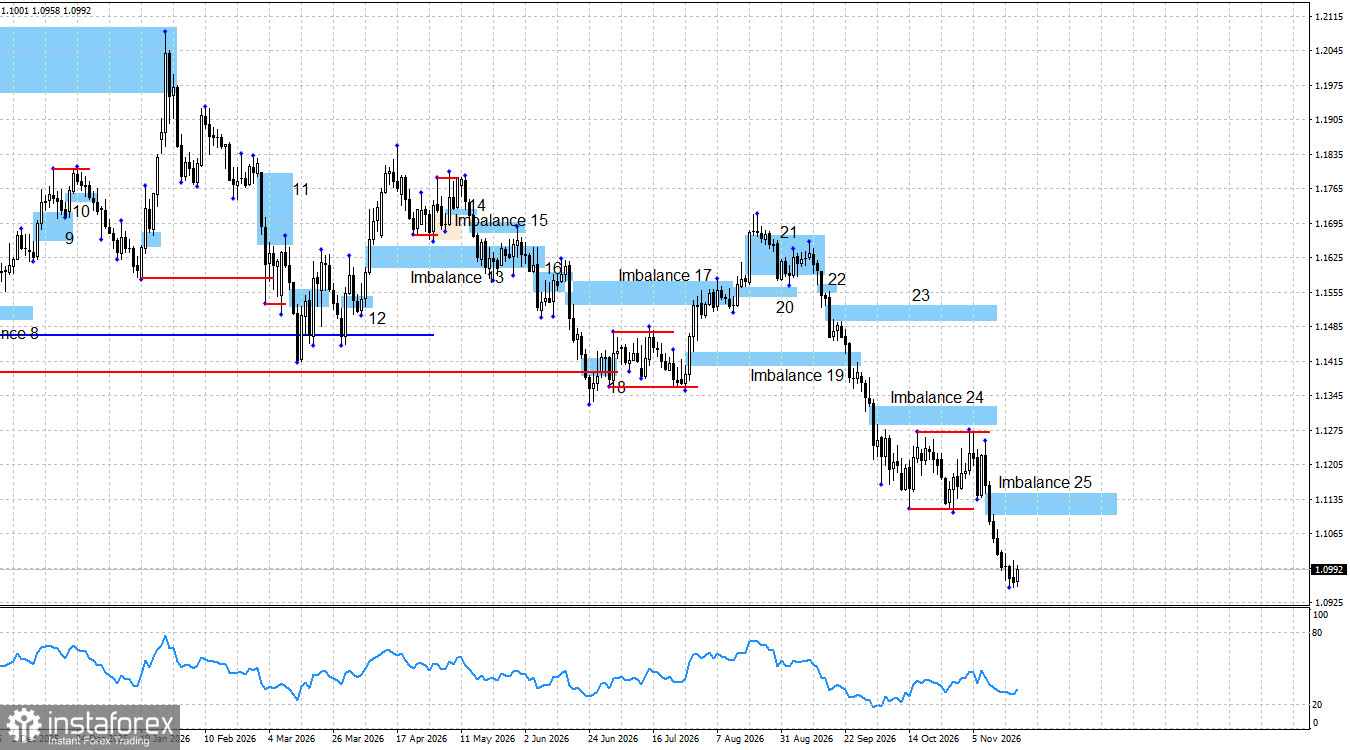
Двойката EUR/USD се понижи в продължение на седем поредни пълни търговски дни, губейки общо 260 пункта. От края на август насам еврото е отслабнало с общо 700 пункта. Последният спад на еврото започна миналата седмица след серия от позитивни икономически отчети от САЩ. Силен американски пазар на труда, ниска безработица и повишена инфлация върнаха мечките на пазара, след като в продължение на цял месец те бяха на заден план. Оказа се обаче, че те не просто са били извън полезрението. Те са чакали подходящия момент да ударят. Мечките бяха готови да действат, докато биковете отново демонстрираха липса на импулс и неспособност да реагират. Като цяло няма особен смисъл да се спекулира защо щатският долар продължава да поскъпва четвърти пореден месец. Всички най-важни икономически отчети бяха публикувани миналата седмица или дори по-рано, но мечките продължават атаката и тази седмица. Трейдърите знаят от няколко седмици, че Fed ще повиши лихвите за втори път през декември, така че този фактор трудно може да се счита за реалната причина зад поскъпването на долара. Пазарът продължава безмилостно да продава EUR/USD, което означава, че всяко ново поскъпване на долара не може да бъде обяснено с конкретни събития, отчети или новини. Трейдърите са напълно удовлетворени от обяснението, че „доларът поскъпва, защото FOMC заема по-„ястребова“ позиция по паричната политика“. Нито доларът, нито пазарните участници в момента се нуждаят от нещо повече.
През последните три месеца фундаменталният фон често подкрепяше еврото, но това не се отрази по никакъв начин на обменния му курс. Републиканската партия претърпя категорично поражение на изборите и Конгресът вече ще бъде разделен. На демократите и републиканците им е изключително трудно да постигат споразумения и да си сътрудничат. В резултат на това много важни държавни решения може да бъдат сериозно забавени, започвайки от януари. Подновеният ръст на инфлацията в Европейския съюз подсказва за по-нататъшно затягане на паричната политика на ECB, както и нарастващата инфлация в САЩ предполага допълнително затягане от страна на Fed. Представители на ECB говорят за необходимостта от нови повишения на лихвите по същия начин, по който го правят и техните колеги от Fed. Ако пазарът калкулира в цените затягането на паричната политика от FOMC, той би трябвало да отчита и по-нататъшното затягане от ECB. Въпреки това през последните няколко месеца обичайните причинно-следствени връзки не работят за EUR/USD.
Струва си да се припомни, че една от основните причини за поскъпването на долара през последните три месеца беше „ястребовата“ позиция на Fed. На практика обаче тази позиция не е особено „ястребова“ в сравнение с позицията на други централни банки. Например ECB ще осъществи третото си повишение на лихвените проценти през декември, докато Bank of England може да извърши цели четири пълни цикъла на затягане. Паундът поне отчасти е отразил тези фактори в динамиката си, докато еврото – не.
В момента няма нито един сигнал, че настъплението на мечките е към своя край. Imbalance 24 остава в сила и цената все още не е реагирала на него, тъй като дори корективно покачване на еврото се превърна в рядкост. Измиване на ликвидността под 1.1270, силни данни за пазара на труда в САЩ и повишена инфлация предизвикаха нова вълна от продажби от страна на мечките. Още един мечи дисбаланс, Imbalance 25, се формира миналата седмица. Въпреки това еврото трябва първо да достигне това ниво, преди всякакви нови сигнали за продажба да могат да бъдат разглеждани. На биковете, от своя страна, не им остава нищо друго, освен да се надяват на чудо или на доброволно отстъпление на мечките.
Като цяло, според мен, фундаменталният фон продължава да подкрепя биковете. Въпреки все по-„ястребовата“ парична политика на Fed, това не е единственият фактор, който движи валутния пазар. В петък на практика липсваха икономически новини, с изключение на третото за седмицата изказване на президента на ECB Кристин Лагард. Както и в предишните два случая, президентът на ECB не засегна темата за паричната политика.
Икономически календар за Съединените щати и Европейския съюз:
- Германия – производствен PMI (08:30 UTC).
- Германия – PMI за сектора на услугите (08:30 UTC).
- Европейски съюз – производствен PMI (09:00 UTC).
- Европейски съюз – PMI за сектора на услугите (09:00 UTC).
- Съединени щати – производствен PMI (14:45 UTC).
- Съединени щати – PMI за сектора на услугите (14:45 UTC).
На 23 ноември икономическият календар съдържа шест публикации, като особено внимание следва да се обърне на европейските стойности на PMI. Икономическите данни могат да повлияят на пазарните настроения в понеделник.
Прогноза и търговски препоръки за EUR/USD
По мое мнение двойката все още се намира в процес на формиране на възходящ тренд, който беше прекъснат от корективна пауза, продължила цяла година. Фундаменталният фон рязко се измести в полза на мечките преди девет месеца, но самият четиригодишен тренд не може да се счита за обезсилен или завършен. Биковете биха могли да започнат ново настъпление преди края на годината, но към момента реални възможности за това липсват. Няма бичи модели, няма измивания на ликвидността, нито други подкрепящи сигнали. Що се отнася до мечките, те имат нов мечи дисбаланс (Imbalance 25). Реакция на този дисбаланс може да предостави възможности за откриване на нови къси позиции с цел 1.0733.