 Français

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Andrew Bailey, le gouverneur de la Bank of England, a reconnu devant le Treasury Committee de la Chambre des communes que les risques d’inflation sont « orientés à la hausse » et a indiqué clairement que la volatilité des prix de l’énergie se transmet aux marchés financiers. Dans le même temps, il a catégoriquement rejeté l’existence de tout « plan secret de hausse des taux ». Bailey a souligné que les taux hypothécaires au Royaume-Uni ont augmenté d’environ 75 points de base depuis le début du conflit dans le Golfe — la plus forte hausse parmi les pays du G7.
Les données économiques sont mitigées. Le PIB a progressé de 0,4 % sur un mois en juillet, mais la situation industrielle est nettement plus sombre — la production a reculé de 0,5 % sur trois mois. Les chiffres du commerce extérieur montrent des exportations faibles face à des importations résilientes, creusant un déficit structurel alimenté par la dépendance aux importations d’énergie.
Bien que les prix de l’énergie aient déjà atteint le « scénario défavorable » intégré dans les prévisions de juillet de la Bank of England, les preuves d’effets secondaires restent limitées.
La situation dans le golfe Persique ajoute une variable décisive à un tableau déjà complexe. Le Brent est monté à 110 $ le baril, et les valeurs de pointe de la courbe du gaz britannique atteignent 210 pence par therm — des niveaux qui semblaient improbables il y a quelques mois à peine. Le NIESR prévoit un pic d’inflation à 3,8 % en février 2027, avec un retour à l’objectif de 2 % repoussé à 2029. Les arriérés des ménages sur les factures d’énergie ont dépassé 4 milliards de livres sterling.
Les opérateurs de marché anticipent environ 47 points de base de hausses de taux sur la livre d’ici la fin de l’année.
Un niveau de taux plus élevé que dans la zone euro soutient la livre via le différentiel de taux d’intérêt, mais toute donnée confirmant la transmission du choc énergétique à l’inflation sous-jacente pourrait amener les marchés à intégrer un resserrement supplémentaire. Cela ferait monter la livre à court terme, mais au prix d’une détérioration des perspectives de croissance.
Le rapport d’inflation d’août montrera si l’inflation globale continue de progresser tandis que l’inflation sous-jacente reste stable — un résultat qui permettrait à la Bank of England de marquer une pause sans perdre en crédibilité.
Selon le rapport de la CFTC, la position nette vendeuse sur la livre s’est accrue de 0,8 milliard de livres au cours de la semaine, pour atteindre –4,97 milliards. Le positionnement spéculatif demeure baissier ; la dynamique de prix implicite s’est affaiblie et devrait probablement passer sous sa moyenne de long terme.
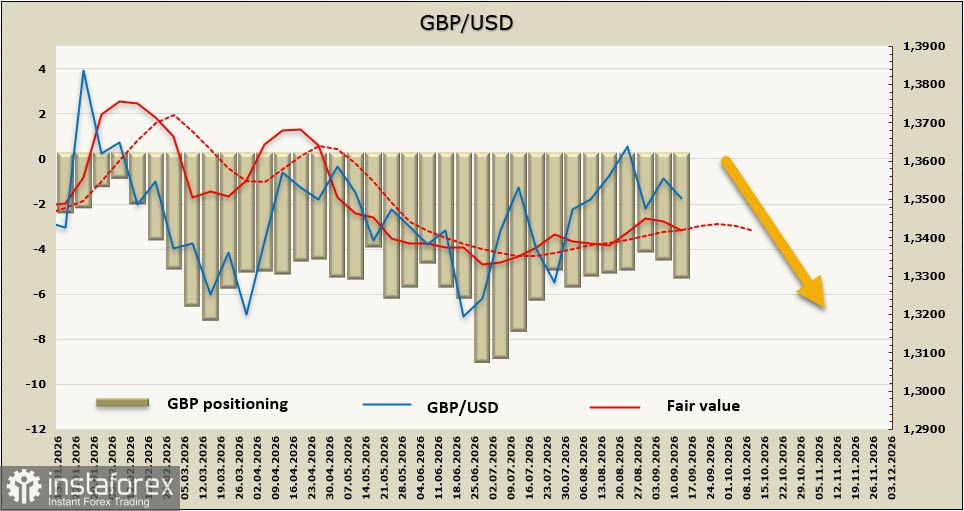
Une semaine plus tôt, nous avions indiqué que la livre conserverait un biais haussier si les anticipations de hausse de taux de la Federal Reserve ne changeaient pas. Le marché ne nous a pas déçus et table désormais sur un relèvement des taux par la Fed mercredi, ce qui renforce logiquement le dollar. Le GBP/USD s’est rapproché du support à 1,3460–1,3470, et la probabilité d’une cassure a nettement augmenté. Nous ne nous attendons pas à ce que la livre clôture nettement sous ce niveau avant la décision du FOMC le 16 septembre, mais les chances d’une rupture baissière se sont clairement accrues. Si la Fed ne déçoit pas, le prochain objectif sera le support à 1,3425. Il y a désormais sensiblement moins de raisons d’anticiper une reprise de la hausse.