 Français

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Les produits dérivés sur le CME intègrent désormais une probabilité d’environ 92 % d’une hausse des taux de la Fed mercredi, contre 87 % vendredi. Le rendement du Treasury à 10 ans a brièvement franchi le seuil psychologique de 5 % — le fameux « fateful five » — pour la deuxième fois depuis 2007, avant de refluer. Les facteurs à l’œuvre restent les mêmes : l’escalade au Moyen-Orient pousse les prix du pétrole à la hausse, et les données sur l’inflation renforcent la conviction que la Fed resserrera sa politique monétaire cette semaine. Le S&P 500 peine au mois de septembre, historiquement le mois le plus faible pour les actions.
Dynamique des PER et anticipations de taux d’intérêt
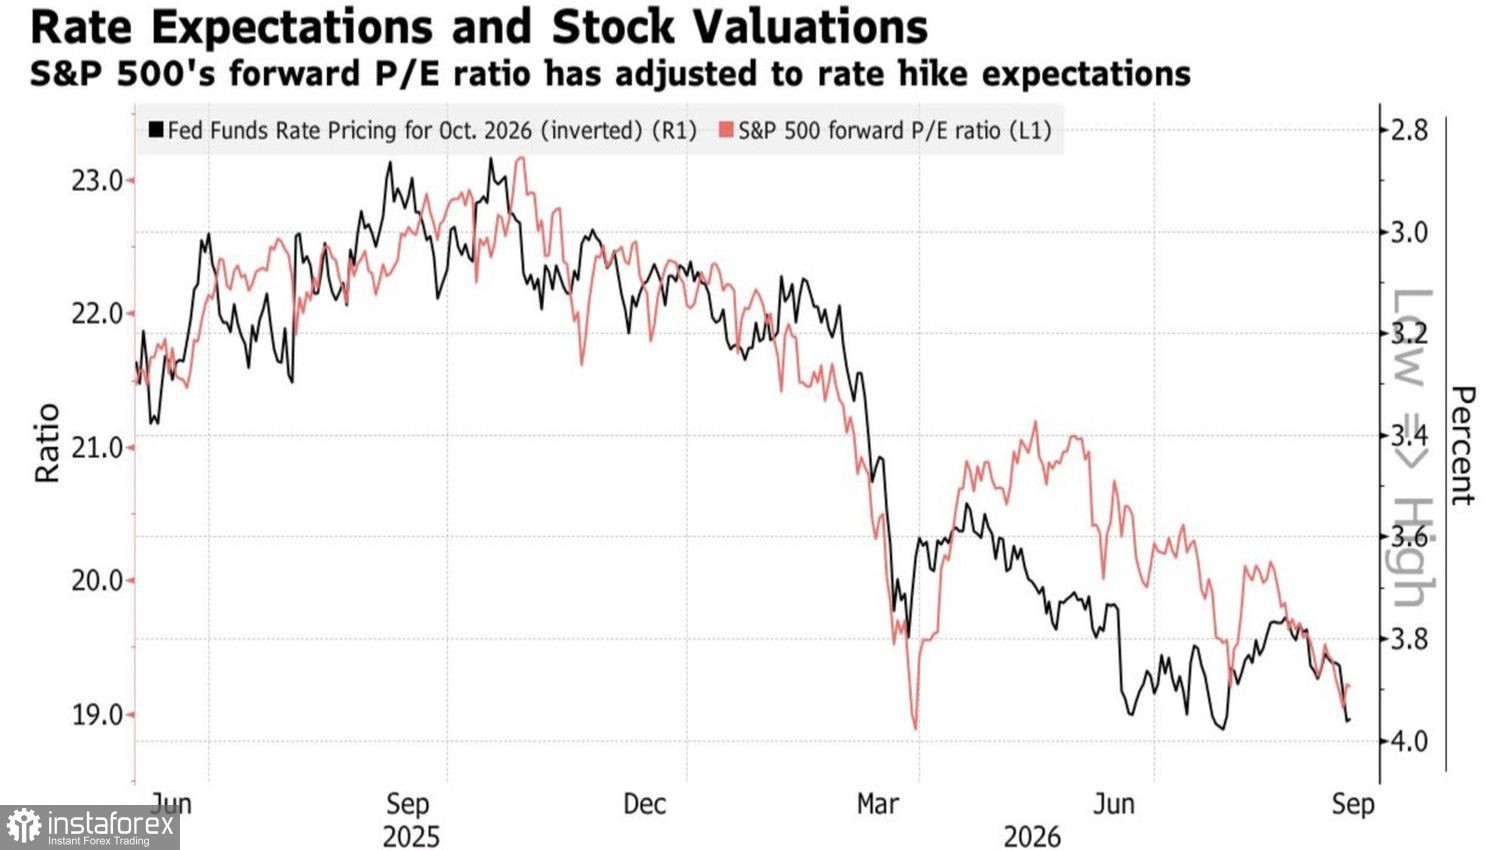
La nervosité a été amplifiée par l’appel d’Anthropic à ralentir le développement de l’IA. Les investisseurs n’ont pas attendu de voir si les leaders du secteur allaient suivre. Les fabricants de semi‑conducteurs et les opérateurs de data centers ont été pénalisés, tandis que les entreprises de cybersécurité et les éditeurs de logiciels — dont les modèles économiques pourraient théoriquement être bouleversés par l’IA — ont progressé. Les plus grands géants technologiques ont réagi de manière plus mesurée : Amazon a reculé de moins de 1 %, Microsoft est resté pratiquement stable et Alphabet a même gagné du terrain, ce qui laisse penser que le marché ne considère pas encore un ralentissement de l’IA comme une menace généralisée.
Parallèlement, les principaux stratégistes de Wall Street ne se précipitent pas pour abandonner leurs positions haussières. Les actions souffrent généralement lorsque la Fed commence à relever ses taux, mais Goldman Sachs s’attend toujours à la poursuite du marché haussier. Les contrats à terme du CME intègrent plus de trois hausses au cours de ce cycle, et pourtant les bénéfices des entreprises et leurs bilans restent solides. Une analyse de Bloomberg montre que, sur 12 marchés baissiers depuis 1945, seul un cycle complet de resserrement monétaire débouchant sur une récession parvient réellement à briser une tendance haussière — une hausse isolée le fait rarement. Morgan Stanley n’envisage une correction d’environ 10 % du S&P 500 qu’en cas de choc inflationniste plus marqué, tandis que JPMorgan souligne que le principal facteur de risque actuel est le pétrole.
Prévisions pour le S&P 500
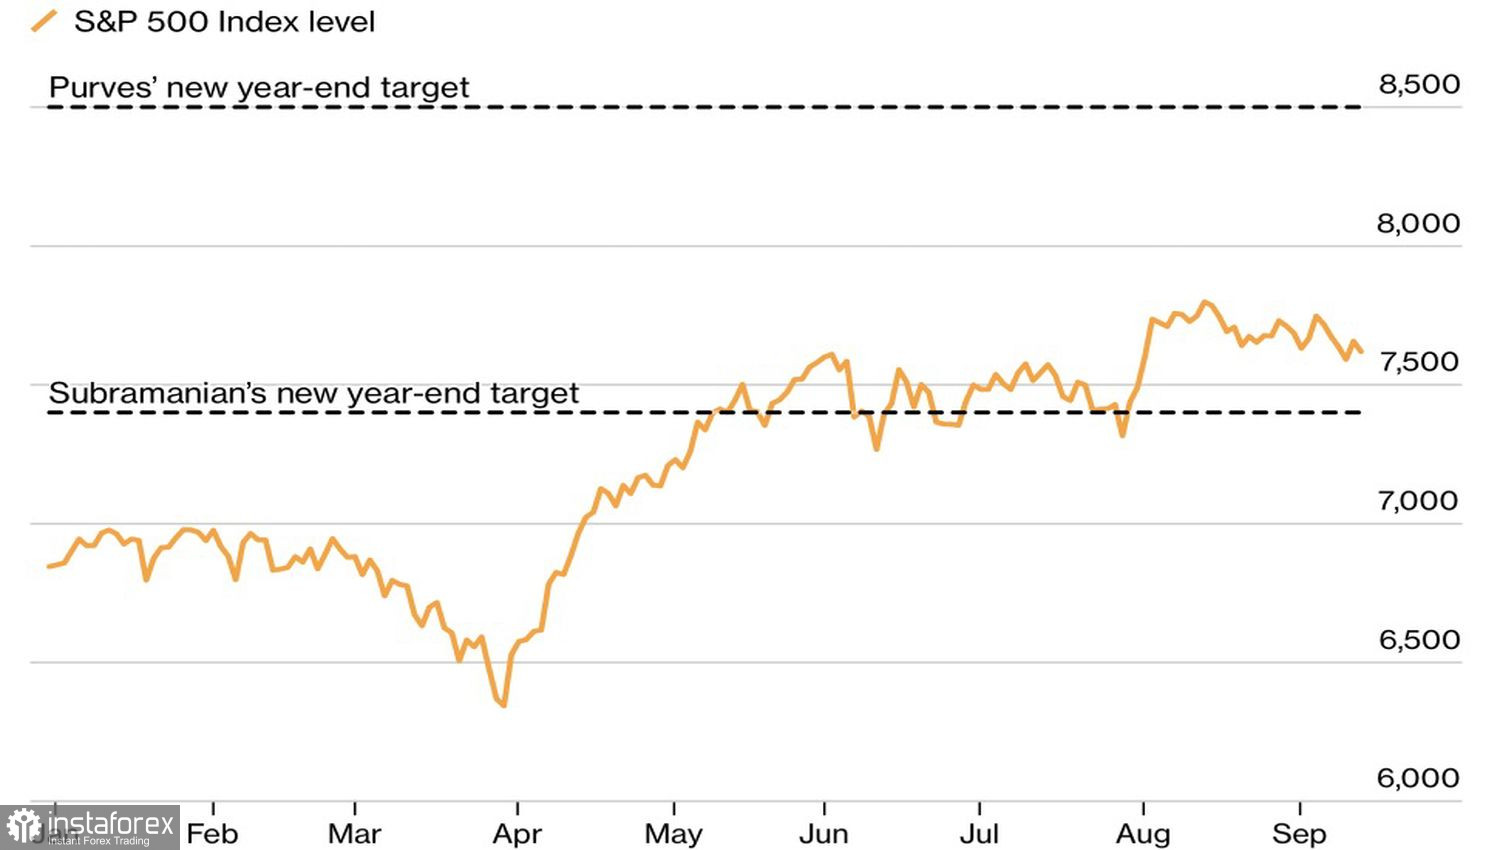
Les objectifs de fin d’année sont plus dispersés que jamais. BofA affiche l’un des objectifs les plus baissiers de Wall Street à 7 400 — soit près de 3 % en dessous des niveaux actuels — tandis que Tallbacken a relevé son objectif à 8 500, évoquant une croissance exceptionnelle des bénéfices et dépassant même les prévisions record précédentes.
Il y a ensuite la question de la saisonnalité. Au cours des 40 années ayant précédé les élections de mi-mandat, le S&P 500 a en moyenne reculé de 2,4 % entre le début juillet et le mois qui précède le scrutin. Pourtant, une fois les résultats clarifiés, la tension se relâche généralement et les actions ont tendance à se redresser au cours des quatre dernières semaines précédant le jour de l’élection.
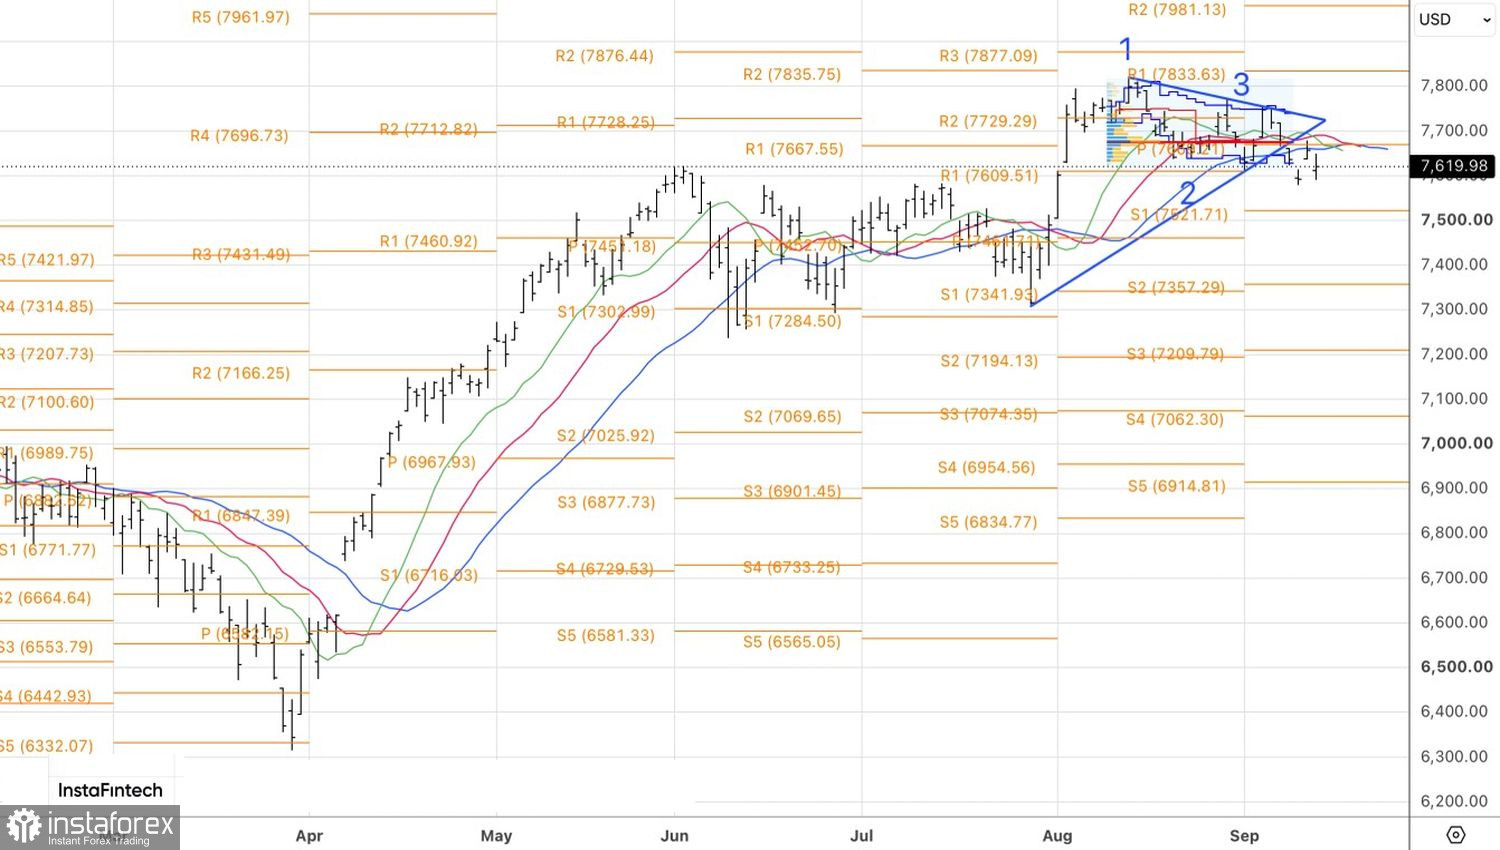
D’un point de vue technique, le graphique quotidien du S&P 500 montre un ensemble de bougies mixtes avec des gaps de prix, ce qui signale une incertitude croissante et justifie la mise en place d’ordres en attente. Envisagez de vendre à partir de 7 580 et d’acheter à partir de 7 675.