 Français

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



La matinée a été marquée par une dynamique mitigée du dollar : l’EUR/USD est parvenu à récupérer une partie de ses pertes, tandis que la livre a continué de s’affaiblir. Toutefois, le contexte général reste inchangé : le marché attend la décision de la Fed prévue pour demain et réagit de manière bien plus marquée que d’ordinaire à toute publication de données économiques.
Commençons par l'Allemagne. L’indice ZEW des anticipations économiques pour le mois de septembre a été publié — il s’agit d’une enquête auprès d’analystes financiers sur la façon dont ils anticipent la performance de l’économie allemande au cours des six prochains mois. L’indicateur a à peine évolué, ne gagnant que 0,5 point pour atteindre 34,7, tandis que l’évaluation de la situation actuelle s’est nettement améliorée, progressant de 14 points à -47,1. Le président de l’institut, Achim Wambach, attribue la résilience des anticipations au stimulus budgétaire et au dynamisme des exportations, mais avertit que les risques restent importants en raison des prix élevés de l’énergie, de la guerre en Iran et de la menace d’attaques hybrides. Fait intéressant, la situation varie fortement selon les secteurs : les assureurs et les banques, qui profitent de niveaux de taux élevés, s’en sortent nettement mieux, tandis que les secteurs automobile et sidérurgique restent profondément dans le rouge. Pour l’ensemble de la zone euro, en revanche, les anticipations ont reculé de près de 6 points, même si l’appréciation de la situation actuelle s’est elle aussi améliorée.
Il en résulte une divergence intéressante : l’Allemagne résiste davantage, tandis que la zone euro dans son ensemble se montre plus inquiète, ce qui semble être une conséquence logique de la politique restrictive de la BCE. Le 10 septembre, la BCE a relevé son taux pour la deuxième fois depuis le début de la guerre en Iran, portant le taux de dépôt à 2,50 %. Pour l’euro, le signal est mitigé : d’un côté, l’économie s’adapte manifestement mieux qu’on ne le craignait à la hausse des taux d’intérêt ; de l’autre, le recul des anticipations dans la zone euro suggère que le marché intègre désormais le risque d’un ralentissement de la croissance. Cela signifie que le soutien de la politique monétaire n’est pas aussi inconditionnel qu’il peut le paraître juste après l’annonce d’une hausse de taux.
La livre a subi des pressions ce matin à la suite de la publication des données sur le marché du travail britannique. Le nombre de demandes d’allocations chômage a fortement augmenté en août, de 27 800, annulant la baisse de 11 800 enregistrée le mois précédent. Cet indicateur est considéré comme un signal précoce d’affaiblissement de l’emploi, car une hausse des demandes d’allocations intervient généralement avant une détérioration des conditions sur l’ensemble du marché du travail. Toutefois, le recul de la paire a été limité par le fait que le taux de chômage est resté inchangé à 4,9 %, alors que le marché anticipait une hausse. Le chômage est un indicateur beaucoup plus fiable que les demandes hebdomadaires, très volatiles, et à mon sens, sa stabilité a empêché GBP/USD de chuter plus fortement. Au final, la réaction de la livre est restée mitigée, et je n’exclurais pas que la paire récupère une partie de sa baisse matinale dans les prochaines heures en l’absence de nouvelles négatives supplémentaires liées au budget.
Dans la seconde partie de la journée, l’attention se tournera vers les données ADP sur l’emploi et l’indice Empire State de la Fed de New York pour le secteur manufacturier. Le marché s’attend à une nette dégradation de ce dernier, à 14,1 points contre 20,6 un mois plus tôt. Si le chiffre se révèle supérieur aux attentes, le dollar aura une raison supplémentaire de se renforcer à l’approche de la réunion de la Fed : des données solides sur l’emploi et l’industrie ne feraient qu’apporter des arguments additionnels en faveur d’une politique plus restrictive. Pour l’euro et la livre, un tel scénario signifierait une pression prolongée venant de deux fronts. Pour EUR/USD, de solides chiffres ADP pourraient l’emporter sur l’impact du rapport ZEW publié aujourd’hui et rétablir un biais baissier, tandis que GBP/USD, déjà affaiblie par les inquiétudes liées au budget, manquerait de soutien en l’absence de signaux domestiques robustes. Je pense que la réaction des deux paires aux données américaines sera assez synchronisée — le contexte global du dollar pèse actuellement davantage que les facteurs locaux propres à chaque devise.
Momentum
Pour l’euro, le niveau clé à la hausse se situe à 1,1544, et une cassure au-dessus pourrait propulser la paire vers 1,1563 puis 1,1579. Cependant, un tel mouvement nécessiterait un catalyseur significatif, alors que les données du jour sont davantage susceptibles de peser sur la monnaie unique ; je considère donc ce scénario comme secondaire. Une cassure à la baisse de 1,1525 paraît bien plus opérationnelle, ouvrant la voie vers 1,1507 puis 1,1486. À mon avis, la combinaison des nouvelles du jour, de la divergence des données ZEW aux attentes d’un rapport ADP solide, converge vers ces niveaux.
Pour la livre, le niveau de résistance se situe à 1,3502, au-dessus duquel la paire pourrait atteindre 1,3531 puis 1,3565. Toutefois, sans soutien inattendu en provenance des données domestiques, la livre manque tout simplement de catalyseur pour une poursuite de la hausse. Une cassure à la baisse de 1,3464 semble bien plus réaliste, avec des objectifs à 1,3435 et 1,3401, d’autant que la forte hausse des demandes d’allocations observée ce matin a déjà indiqué la direction privilégiée par le marché.
Mean Reversion
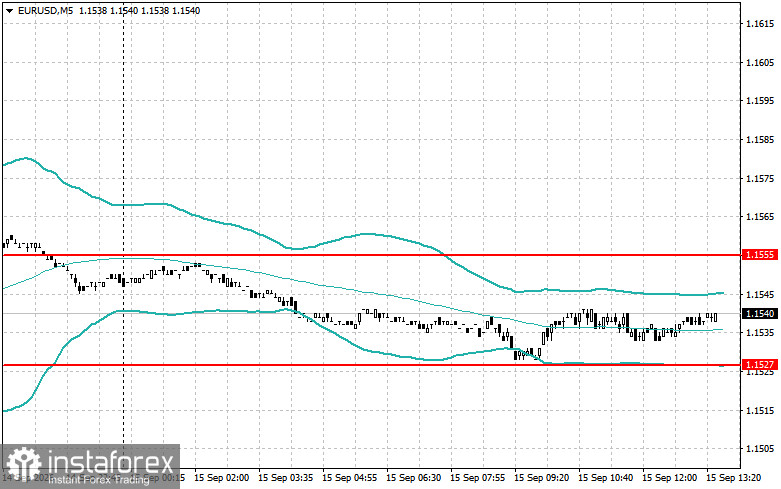
Pour l’euro, je surveille le niveau de 1,1555 à la hausse. La logique est la suivante : la paire tente de dépasser ce niveau, mais il n’y a pas assez d’acheteurs pour soutenir le mouvement, et le prix revient ensuite en dessous, ce qui génère un signal de vente. Ce scénario paraît tout à fait plausible aujourd’hui, car le contexte général pèse déjà sur l’euro, ce qui signifie que toute tentative de mouvement haussier pourrait n’être qu’un simple rebond technique. Le niveau de support se situe à 1,1527, où l’approche est inversée : je chercherais des opportunités d’achat après une tentative infructueuse de faire passer le marché sous cette borne. Toutefois, acheter à contre-courant du sentiment de marché dominant est toujours plus risqué que vendre dans le sens de la tendance ; il est donc raisonnable de rester modeste sur l’objectif d’un tel rebond, de l’ordre de 15 à 20 points, plutôt que d’anticiper un retournement de l’ensemble du marché.
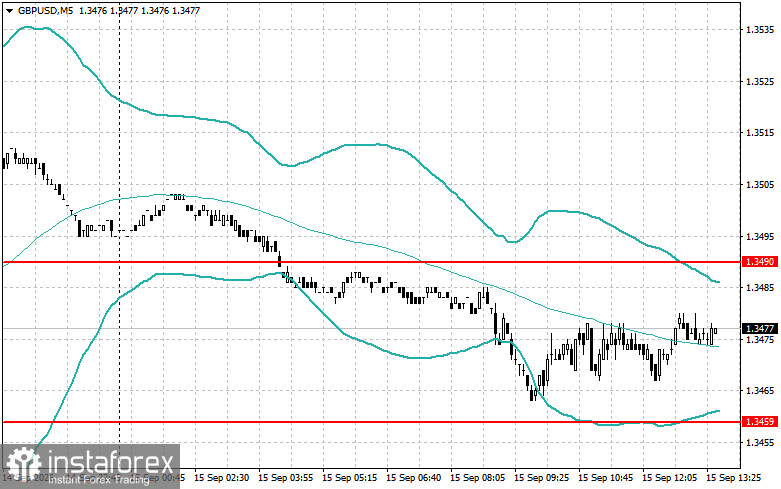
Pour la livre sterling, la borne supérieure se situe à 1,3490. La même approche s’applique ici : si la paire dépasse ce niveau puis perd rapidement de son élan, un retour en dessous de ce seuil constitue un signal de vente. Compte tenu de la faiblesse de la livre après la publication des données du marché du travail aujourd’hui, ce scénario semble probable. Le niveau inférieur à 1,3459 suggère un achat sur rebond après une fausse cassure sous ce seuil, mais cette zone doit être abordée avec prudence. Le contexte actuel pour la livre est tellement défavorable que même un rebond technique réussi pourrait être très de courte durée avant que la paire ne se retourne de nouveau à la baisse.