 Français

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



L’inflation en France a accéléré à 3,4 %, son rythme le plus rapide depuis deux ans. En Italie, la hausse des prix s’est accélérée à 4,1 %, un plus haut depuis 2023. En Espagne, l’inflation a bondi à 5 %, soit plus du double de l’objectif de 2 % de la Banque centrale européenne. Selon la logique habituelle, une telle accélération aurait dû pousser la paire EUR/USD à la hausse, car elle rapproche une nouvelle hausse de taux. Au lieu de cela, les investisseurs vendent des obligations françaises.
Dynamique de l’inflation dans la zone euro
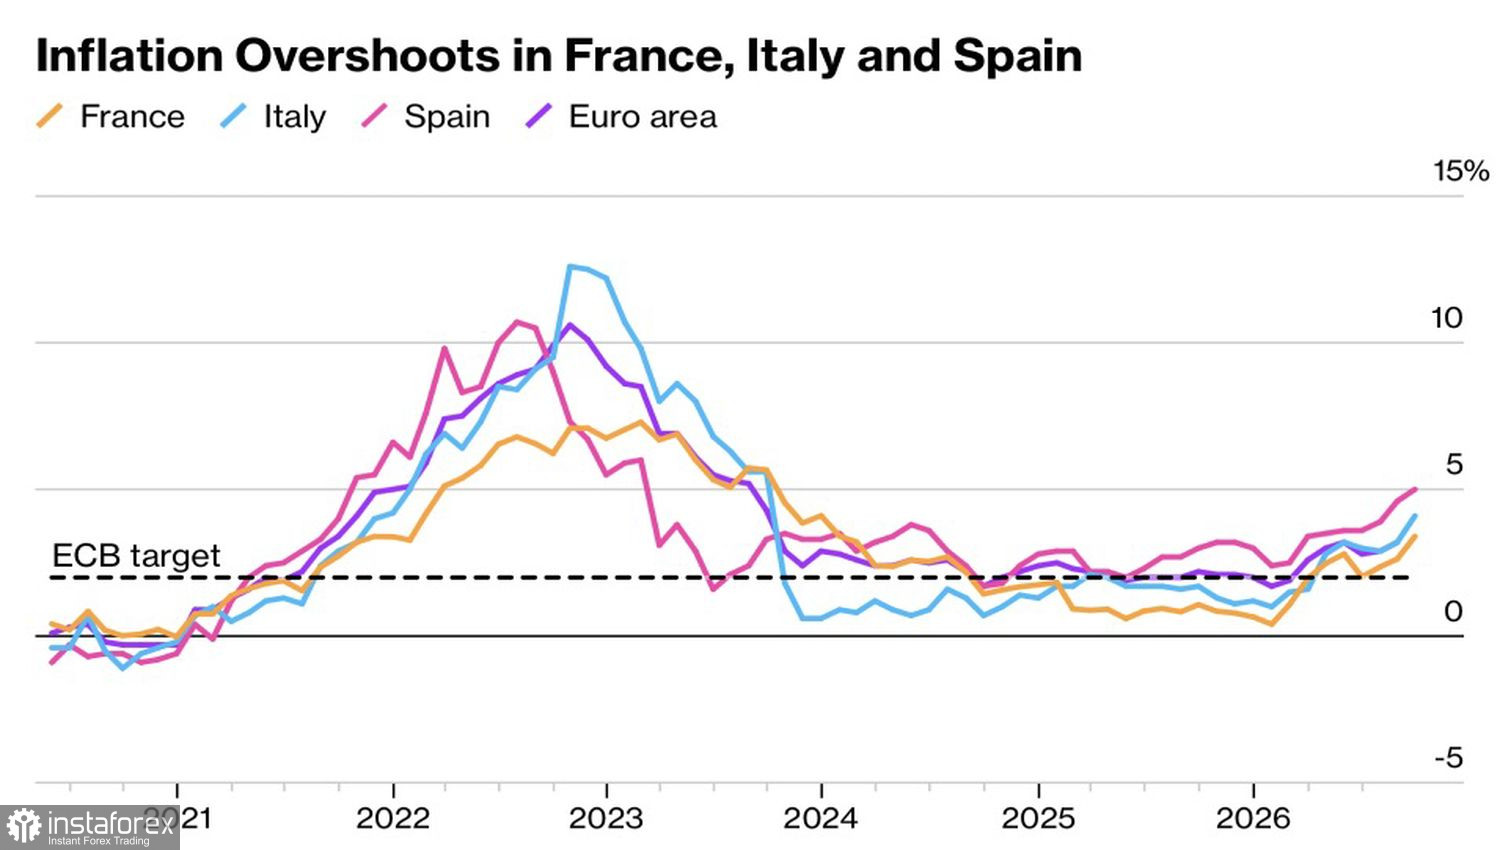
Une accélération du rythme de l’inflation constitue un facteur haussier pour l’euro. Eurostat publiera bientôt l’indicateur agrégé pour 21 États membres, et les économistes anticipent un plus haut de trois ans à 3,7 %. La BCE a déjà relevé à deux reprises le taux de dépôt à 2,5 %, et le marché à terme intègre une nouvelle hausse de 25 points de base en 2026. Christine Lagarde défend une « réponse mesurée, si nécessaire » pour maîtriser l’inflation, tout en avertissant qu’une vague de ventes d’obligations pèsera à la fois sur les prix et sur la croissance.
Le sursaut de l’inflation est principalement tiré par les carburants et le gaz ; les services y contribuent également. L’IPC sous-jacent n’accélère toutefois pas encore fortement.
Dynamique de l’écart de rendement obligataire France-Allemagne
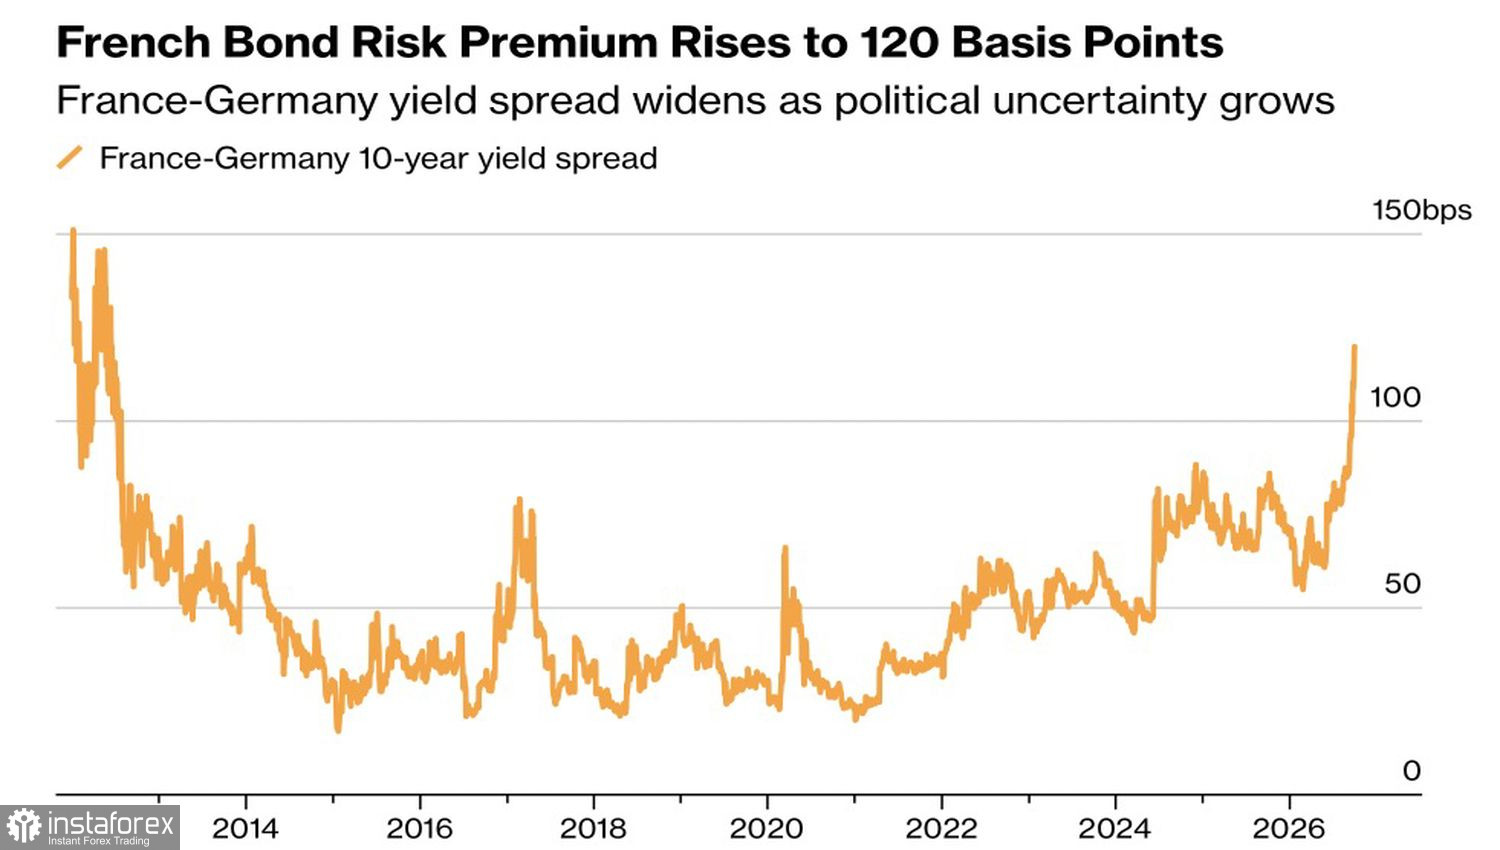
Les risques politiques en France pèsent négativement sur l’euro. L’écart de rendement à 10 ans entre les obligations françaises et les bunds allemands a dépassé 120 points de base pour la première fois depuis 2012, un niveau que les traders considèrent comme un signal préoccupant. L’accélération du cycle de resserrement de la BCE ne fait qu’accroître la pression sur le budget français, car chaque nouvelle hausse renchérit le coût du service de la dette publique et élargit l’écart, ce qui pèse sur l’EUR/USD.
Les investisseurs sont tendus à l’approche de l’élection présidentielle dans sept mois. L’opposition ne fait aucune concession à l’administration sortante d’Emmanuel Macron. De nouveaux sondages laissent entrevoir un possible second tour entre l’ultradroite Marine Le Pen et l’ultragauche Jean-Luc Mélenchon. Natixis indique que le risque politique intégré dans l’écart de rendement augmente à mesure que leurs intentions de vote progressent.
L’euro subit également des pressions supplémentaires en raison des problèmes budgétaires de la France. L’Agence France Trésor a annoncé un volume d’émissions record de 340 milliards d’euros pour l’année prochaine. Le déficit pourrait atteindre 5,4 % du PIB en 2026, au lieu de la réduction attendue à 5,1 %, et les coûts d’emprunt à long terme ont bondi pour retrouver leurs niveaux de 2002.
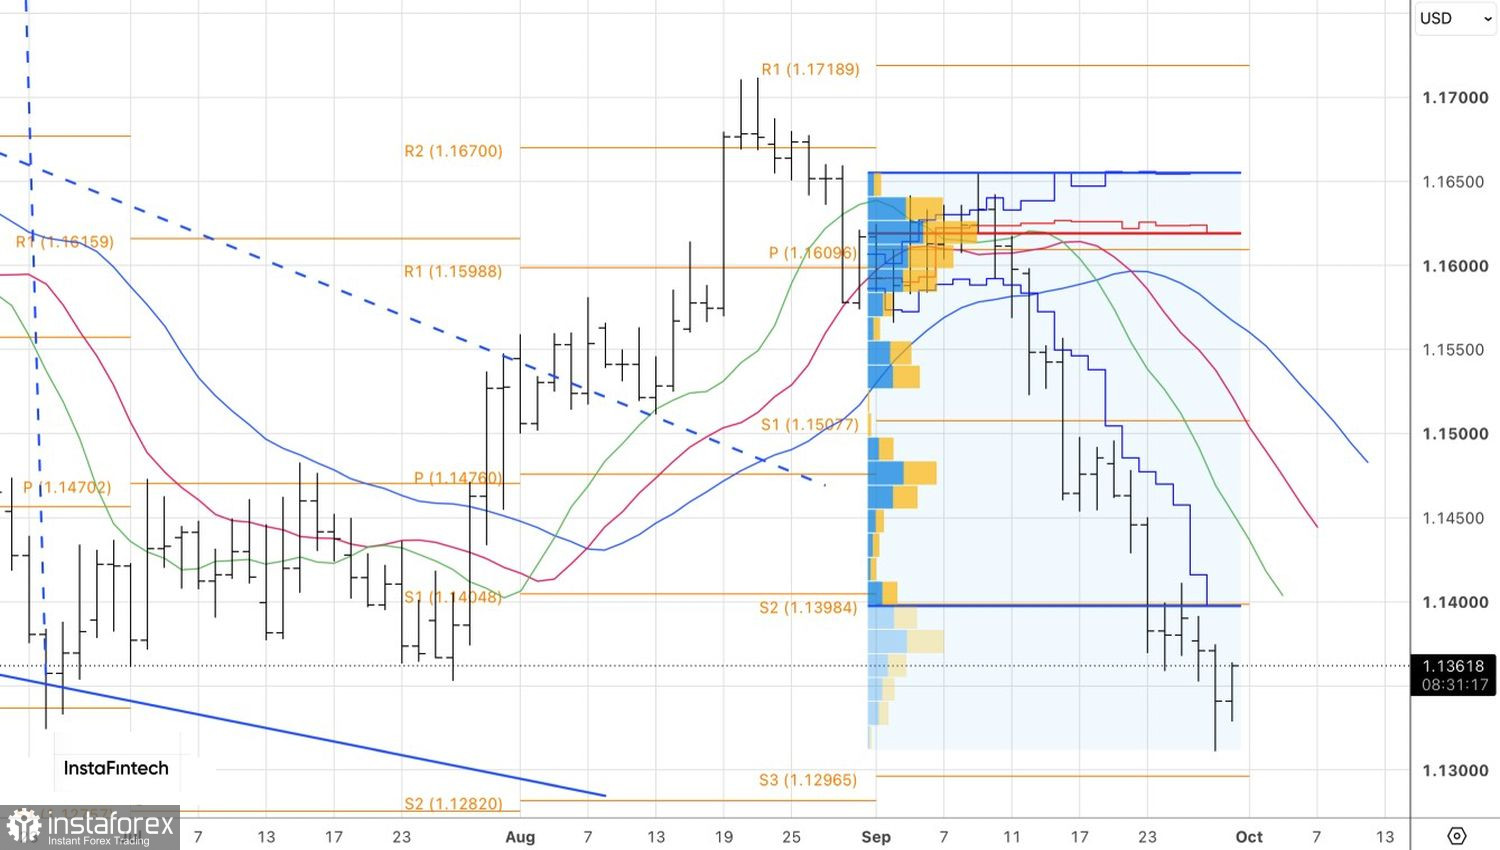
La vigueur de l’économie américaine et le ton restrictif de la Federal Reserve sont des facteurs haussiers pour le dollar. JP Morgan estime qu’avec les risques liés à l’énergie, cela laisse une marge pour un nouveau relèvement des anticipations de taux et maintient une position acheteuse sur le billet vert avant la publication des données sur le marché du travail américain. Toutefois, la banque ne prend pas de risque excessif : l’indice USD évolue déjà proche de ses sommets locaux, et les PMI de septembre se sont redressés non seulement aux États-Unis, mais aussi dans la zone euro, ce qui laisse la paire EUR/USD prise entre des forces opposées.
D’un point de vue technique, sur le graphique quotidien, l’EUR/USD montre que les acheteurs tentent de récupérer une bougie avec une longue mèche basse. Une clôture durable au-dessus de 1,1375 constituerait un signal d’achat à court terme.