 Français

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Après la séance d’hier, l’euro et la livre sterling ont de nouveau nettement reculé face au dollar américain. Le rebond observé plus tôt s’est avéré de courte durée et a laissé place à une nouvelle vague de demande pour la devise américaine. Le déclencheur a été une nouvelle escalade du conflit au Moyen-Orient et la publication du compte rendu de la réunion de la Fed de septembre, tandis que les données européennes publiées dans ce contexte sont largement passées inaperçues.
Le pétrole est reparti à la hausse et a enregistré un rebond assez solide, et les rendements des Treasuries américains à 10 ans ont suivi le mouvement. Les obligations sont vendues, la demande pour la dette publique américaine recule — ce qui est mauvais pour l’économie américaine mais positif pour le dollar, dont la demande, comme on peut le constater, est nettement revenue. À titre de comparaison, le 5 octobre, le rendement à 10 ans s’établissait à 5,26 %, et le Brent se négociait autour de 101 $, de sorte que le récent retournement du pétrole accentue la pression sur les devises des pays importateurs d’énergie, l’euro étant parmi les premiers à en pâtir. Les rendements à 10 ans évoluent désormais au‑dessus de 5,31 %.
Les statistiques publiées en Allemagne et en France étaient correctes, mais elles n’ont pas soutenu l’euro. La production industrielle allemande a bondi de 2,0 % en août contre une prévision de 0,5 %, après un recul de 1,2 % en juillet, et le solde commercial de la France était lui aussi acceptable. Le bénéfice pour l’industrie et les exportateurs allemands est évident, mais le marché a ignoré ces chiffres, l’attention étant portée ailleurs. Qu’est‑ce qui a fait pencher la balance ? Les minutes de la Fed — j’y reviens plus bas.
Le compte rendu de la réunion de septembre, au cours de laquelle le taux directeur a été relevé dans une fourchette de 3,75–4,00 %, montre que les 19 participants ont soutenu la décision. Le vote a été unanime, contrairement à la réunion de juillet où il s’était soldé par un 9–3. La plupart des membres du comité estiment qu’une nouvelle hausse sera nécessaire d’ici la fin de l’année, et un certain nombre d’entre eux considèrent que le taux ne freine pas encore suffisamment l’inflation, de sorte qu’une action plus agressive reste possible. Les risques entourant l’inflation sont orientés à la hausse. Il est à noter que la Fed a évoqué séparément la préparation d’outils en cas de tensions sur le marché obligataire — ce qui se produit actuellement — mais sans donner de précisions. Autre détail intéressant : l’intelligence artificielle a été citée comme facteur susceptible d’alimenter l’inflation. Ce sujet est discuté partout dans le monde, et la hausse des prix n’est plus uniquement tirée par l’énergie.
À mon sens, les partisans d’un dollar fort sortent gagnants, tandis que ceux qui tablaient sur une pause jusqu’en 2027 sont perdants. Je pense qu’une hausse en décembre est déjà intégrée dans les prix, tandis qu’un mouvement en octobre paraît encore peu probable et correspond toujours à un scénario de pause — d’autant plus compte tenu des élections de mi‑mandat aux États‑Unis le 3 novembre. Il est peu vraisemblable que le nouveau président de la Fed Kevin Warsh aille à l’encontre de la volonté du président Trump et pousse fortement les taux à la hausse maintenant ; il n’y en a pas de nécessité évidente, et cela correspond aux conclusions des minutes. Rappelons qu’en septembre, Logan envisageait au moins 50 points de base supplémentaires, de sorte que les divergences sur l’ampleur totale du cycle demeurent — elles n’empêchent tout simplement pas l’unanimité sur la prochaine étape.
Jetons un œil au calendrier économique. En première partie de journée, la balance commerciale de l’Allemagne sera publiée, et il est peu probable qu’elle ait un impact majeur sur l’euro. L’attention devrait se reporter sur la réunion de l’Eurogroupe et sur le rapport de la BCE faisant suite à sa réunion de politique monétaire. Rappelons que la BCE a elle aussi relevé son taux en septembre, portant le taux de dépôt à 2,50 %, et il sera intéressant de voir comment les responsables perçoivent la suite du resserrement. Si le rapport se révèle plus hawkish que ne l’anticipent les marchés, cela pourrait provoquer une correction haussière de l’euro en première moitié de séance.
Au Royaume‑Uni, un rapport sur les conditions de crédit est attendu, ainsi que des interventions de Megan Greene et du gouverneur de la Bank of England, Andrew Bailey. L’économie britannique est prise entre deux feux — une inflation élevée d’un côté et un ralentissement de la croissance accompagné de difficultés sur le marché du travail de l’autre — ce qui ne plaide pas pour une précipitation sur les taux. Greene faisait partie des trois membres du comité qui, en juillet, avaient voté en faveur d’un resserrement immédiat, de sorte que ses propos seront scrutés de près et que tout nouveau signal pourrait faire bouger la livre. Du côté des États‑Unis, les inscriptions hebdomadaires au chômage seront publiées — les prévisions tournent autour de 200 000, un niveau normal, sans nouveauté majeure. J’attends également les chiffres des stocks de gros, pour lesquels une hausse de 0,7 % en août est anticipée, en ligne avec celle de juillet.
EUR/USD
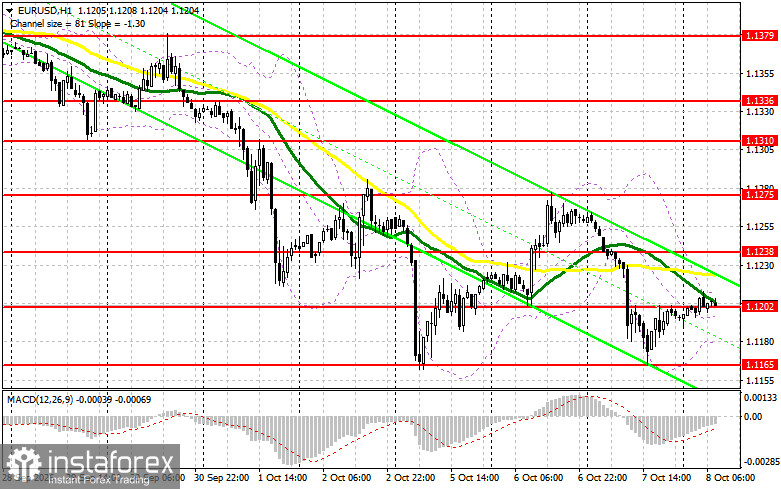
Il y a un bon niveau à 1,1202 pour ouvrir des positions longues. Un faux breakout à cet endroit donnerait une opportunité de retour et de correction vers 1,1238 ; une clôture au-dessus ouvrirait la voie vers 1,1275, avec un objectif supplémentaire à 1,1310, où je chercherai à vendre sur force après un repli de 25–30 pips. Des positions courtes à partir de 1,1238 sont envisagées en cas de faux breakout, tout comme des ventes à partir de 1,1275. Si les acheteurs ne se manifestent pas à 1,1202, un retour et une clôture en dessous de ce niveau seraient un signal pour ajouter des positions courtes, avec pour objectif la cassure de 1,1165, qui a été testé le 5 octobre puis de nouveau hier. Une cassure et une clôture en dessous ouvriraient la voie vers 1,1133 puis 1,1097, où j’achèterais le rebond pour 25–30 pips. Des positions longues à partir de 1,1133 ou 1,1165 ne sont envisageables qu’en cas de breakout avorté.
GBP/USD
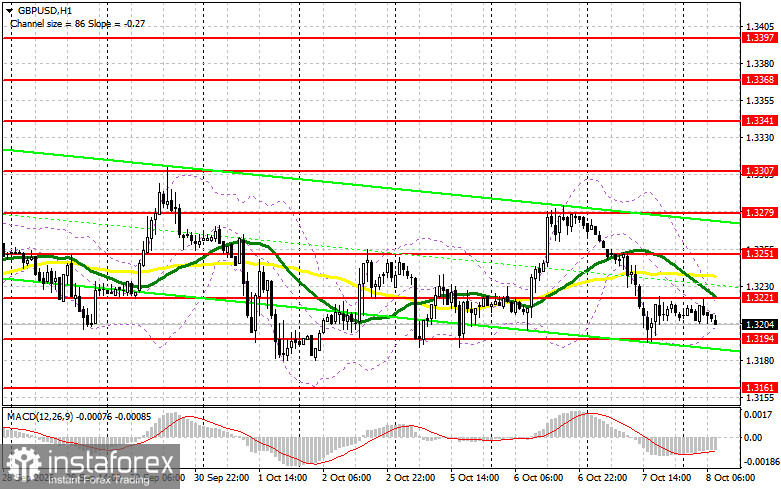
Le scénario est similaire. Envisagez des achats autour de 1,3194 sur un faux breakout, en visant un retour vers 1,3221. Si les acheteurs ne se manifestent pas à 1,3194, la livre sterling reviendra probablement tester les plus bas mensuels, et j’anticiperais des achats plus agressifs près de 1,3161 (positions longues sur un faux breakout) ou un achat sur rebond depuis 1,3128 avec un objectif de 25 à 30 pips. Des ventes pourraient être ouvertes à partir de 1,3221 — la borne supérieure du range latéral dans lequel nous tradons depuis le 25 septembre — mais uniquement sur un faux breakout. Un échec à tenir 1,3251 justifierait également des positions vendeuses, tandis que je chercherai à vendre sur rebond vers 1,3279 pour un mouvement d’environ 25 pips.
Je penche pour l’idée que tant que le pétrole progresse, que les rendements obligataires américains montent et que la Federal Reserve affiche une unité sur le resserrement monétaire, le dollar garde l’avantage. J’oserais dire que l’euro ne trouvera un peu de répit que si le rapport de la ECB est perçu comme hawkish, et que la livre restera tributaire des déclarations de Greene et Bailey. Il est possible que, jusqu’aux élections du 3 novembre, les paires de devises réagissent surtout au pétrole et aux rendements plutôt qu’aux données régionales.