 Français

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Hier, l’euro et la livre sterling ont tous deux enregistré de modestes gains face au dollar américain. Aucune publication économique majeure n’est tombée en Europe dans la matinée, ce qui a reporté l’attention sur le compte rendu de la réunion de septembre de la BCE, au cours de laquelle les taux d’intérêt avaient été relevés. Les opérateurs de marché ont brièvement tenté d’anticiper un durcissement plus marqué de la politique monétaire, mais le document n’a pas confirmé ces attentes. En soirée, les devises européenne et britannique ont rebondi après avoir touché des plus bas locaux, soutenues par une déclaration venue de Washington.
Le compte rendu a montré que la BCE anticipe un choc énergétique et s’attend à ce que l’inflation globale reste nettement au-dessus de son objectif durant la première moitié de 2027. Cela faisait écho aux déclarations de la présidente de la BCE Christine Lagarde après la décision de septembre, de sorte qu’il n’y a pas eu de surprise. Plus important pour la banque, et pour ceux qui misent sur un nouveau resserrement, est le fait que les effets de second tour ne sont pas encore présents. La croissance des salaires se situe à 2,4 %, et les anticipations d’inflation à long terme tournent autour de 2 %. Les prévisions pour 2026 ont été révisées à la hausse. L’inflation est proche de 3 %, mais elle devrait retomber à 2,5 % en 2027 puis à 2,1 % en 2028, ce qui implique un retour vers l’objectif de la BCE sur trois ans.
Cette perspective soutient les voix plus modérées au sein du Conseil des gouverneurs de la BCE et affaiblit l’argument en faveur d’un resserrement agressif supplémentaire. Cependant, ce n’est pas non plus un facteur clairement haussier pour l’euro. Les risques sont orientés à la hausse pour l’inflation et à la baisse pour la croissance. Le scénario défavorable serait celui d’une inflation prolongée — un risque lié aux développements au Moyen-Orient. Par ailleurs, le levier lié à l’IA, dont une grande partie est hors bilan, suscite des inquiétudes, mais jusqu’à présent, il ne se répercute pas dans les effets de second tour sur l’inflation. Dans l’ensemble, le rapport est neutre pour l’euro : il n’y a aucune raison évidente pour que la BCE cherche agressivement à rattraper la Fed, et cette possibilité de rattrapage a été le moteur de la vigueur de l’euro en septembre, lorsque le taux de dépôt est passé à 2,50 %.
Une pression supplémentaire sur le dollar est venue de la déclaration de Trump selon laquelle il ne frappera pas l’Iran avant les élections de mi-mandat du 3 novembre. Les actifs risqués ont rebondi sur cette nouvelle, permettant à la livre et à l’euro de se reprendre après leurs plus bas. Quelle sera la durée de cet élan ? Probablement limitée : la déclaration repousse le risque sans l’éliminer, et le calendrier dépend en fin de compte davantage de l’agenda politique que de l’évolution de la situation régionale.
Passons maintenant au calendrier économique. L’Italie publie sa production industrielle (variation mensuelle), qui devrait stagner après une hausse de 0,7 % en juillet. Il s’agit d’un indicateur secondaire qui a peu de chances de faire bouger l’euro. Les ministres des Finances de la zone euro se réunissent, mais leurs déclarations à l’issue de la réunion modifient rarement de façon significative la trajectoire de la monnaie unique. L’attention se portera plutôt sur les États-Unis, où l’indice de confiance des consommateurs de l’University of Michigan doit être publié. Le consensus est à 47,6 contre 48,1 en septembre. L’évolution sur l’année est la suivante : juillet 55,2, août 51,7, septembre 48,1, prévision d’octobre 47,6. Un chiffre inférieur aux attentes serait négatif pour le dollar et pourrait permettre de nouvelles hausses de l’euro et de la livre. Les anticipations d’inflation mesurées par Michigan seront également suivies de près en tant qu’élément d’appréciation pour la Fed. La gouverneure de la Fed Susan Collins prendra la parole. Elle avait précédemment décrit la politique monétaire comme « modérément restrictive », de sorte qu’un ton plus accommodant serait interprété comme un signal contre un nouveau resserrement.
Nous observons déjà un reflux des rendements des Treasuries américains, ce qui réduit la demande de dollars. Rappelons que la récente vigueur du billet vert était principalement alimentée par la hausse des rendements — les Treasuries à 10 ans ont atteint environ 5,31 % cette semaine. Avec l’inversion du mouvement sur les rendements, je ne serais pas surpris de voir davantage de prises de bénéfices sur les positions longues en dollar et une certaine fermeté de l’euro et de la livre d’ici la fin de la semaine, à condition que les statistiques américaines ne réservent pas de surprise à la hausse.
EUR/USD
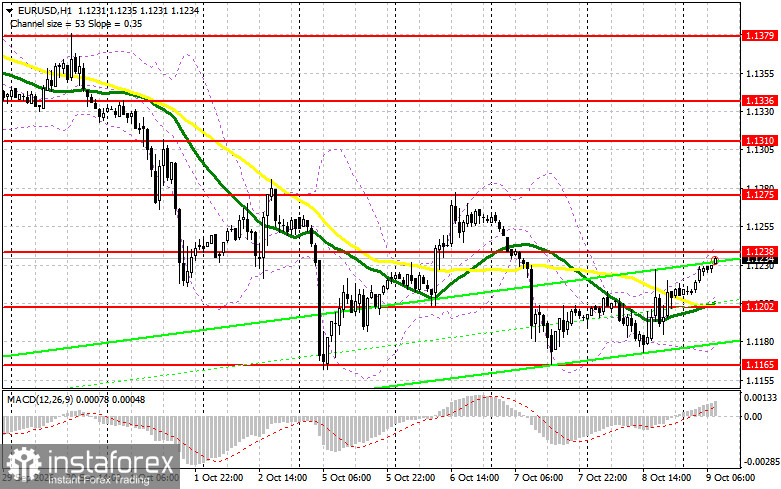
Les positions vendeuses sont à envisager en cas de fausse cassure à 1,1238, avec pour objectif un retour vers le milieu du canal à 1,1202. Les achats à partir de ce niveau ne seront envisagés qu’en cas de fausse cassure. Une rupture et une consolidation en dessous de 1,1202 raviveraient la pression baissière et ouvriraient la voie vers 1,1165, le plus bas du mois. Les positions longues à cet endroit ne se justifient que dans le cadre de configurations de fausse cassure, tandis que les achats sur rebond seraient adaptés à 1,1133, pour viser un mouvement de 20 à 25 pips. Si la pression vendeuse reste limitée à 1,1238, une cassure durable au-dessus de cette zone justifierait l’ajout de positions longues, avec un objectif à 1,1275. Une consolidation au-dessus de 1,1275 ouvrirait la voie vers 1,1310, où j’envisagerais de vendre sur rebond, en visant un mouvement de 25 à 30 pips. Les ventes à partir de 1,1275 ou 1,1238 ne sont valides qu’après une fausse cassure.
GBP/USD
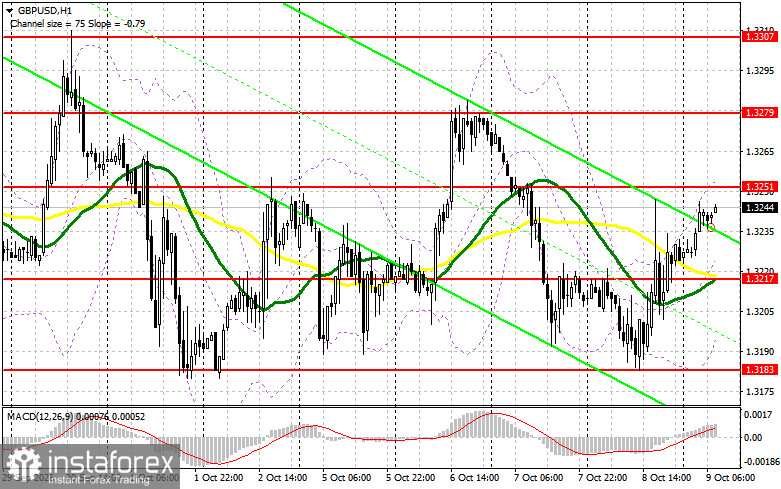
La configuration de trading est similaire. La paire évolue toujours dans un large canal horizontal. Des opportunités de vente pourraient apparaître en cas de fausse cassure à 1,3251 ou 1,3289. Il serait judicieux d’entrer en position vendeuse sur rebond à 1,3307, avec un objectif de 20 à 25 pips. En cas de repli, j’envisagerais des achats sur fausse cassure à 1,3218 (les moyennes mobiles se situent à ce niveau) ou près du plus bas d’un mois autour de 1,3183. Des positions longues sur rebond pourraient être envisagées à 1,3155, en visant un mouvement de 25 à 30 pips.
Je penche pour une semaine où les prises de bénéfices sur les positions longues en dollar augmentent si les statistiques américaines ne réservent pas de surprise et si les rendements continuent de reculer. Les minutes de la BCE sont neutres pour l’euro — sans resserrement supplémentaire, l’euro reste tributaire de la dynamique du dollar — tandis que la livre demeure atone dans son canal. Je m’attends à ce que toute nouvelle flambée de tensions autour de l’Iran avant l’élection alimente rapidement la demande de dollar, tandis que les accalmies dans la rhétorique à Washington permettront à l’euro et à la livre sterling de se reprendre. Une publication faible de l’indice de confiance des consommateurs du Michigan pourrait être le catalyseur qui fera enfin sortir les paires de leurs ranges actuels.