 Français

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



À la clôture d’hier, l’euro avait effacé toutes les pertes enregistrées en début de semaine. La livre a montré une dynamique similaire, progressant régulièrement vers d’importantes zones de résistance à 1,3282 et 1,3307, où de nouveaux gros vendeurs pourraient apparaître. Lundi, l’EUR/USD a touché ses plus bas mensuels sur un marché peu liquide, et le GBP/USD est revenu à la borne inférieure de son canal horizontal ; le tableau d’aujourd’hui apparaît presque comme l’exact opposé. La raison réside dans les données et, surtout, dans un discours.
Les chiffres allemands ont parfaitement correspondu aux prévisions des économistes. En septembre, l’indice des prix à la consommation a augmenté de 0,6 % sur un mois et de 3,3 % sur un an, des données inchangées par rapport aux estimations préliminaires (l’inflation annuelle était de 2,9 % en août). Cela n’a exercé aucune pression sur le marché. L’indice de confiance des petites entreprises de la NFIB pour septembre s’est établi à 97,9, contre une prévision de 98 et 98,7 précédemment — là encore, globalement conforme aux attentes. Les données hebdomadaires de l’emploi ADP pour octobre ont également été proches des prévisions, +24,8 k contre +25 k trois semaines plus tôt. Le secteur immobilier a affiché les meilleurs résultats : les ventes de logements existants en septembre sont passées à 3,99 millions, soit quasiment 4 millions, contre une prévision de 3,95 millions ; d’un mois sur l’autre, les ventes ont progressé de 1,5 % après une baisse de 3,2 % précédemment. C’est une publication solide qui a entraîné une petite réaction d’achat de dollars, de courte durée.
L’élément déterminant a été les déclarations de John Williams, président de la Fed de New York, qui ont nettement affaibli la devise américaine. Il a indiqué qu’il ne voyait qu’une seule hausse de taux appropriée cette année et ne discernait à ce stade aucun motif justifiant un resserrement supplémentaire. Pour ceux qui anticipaient une position plus ferme de la Federal Reserve, ce fut une douche froide. Rappelons que le 2 septembre, Williams avait déclaré qu’il n’y avait pas lieu de se précipiter après la hausse de septembre à 3,75–4,00 % et qu’il était possible d’attendre de nouveaux chiffres — sur cette base, les propos restrictifs de Beth Hammack perdent de leur poids. Il ne faut toutefois pas se fier uniquement aux déclarations d’un seul responsable ; il subsiste des « faucons » qui jugent nécessaire de poursuivre le resserrement. Le marché a déjà intégré les propos de Williams, et il n’est pas utile de leur accorder une importance excessive pour la suite.
Passons maintenant au calendrier économique du jour, qui est relativement chargé. Dans la première moitié de la journée, le gouverneur de la Bank of England, Andrew Bailey, s’exprimera. Si son ton est restrictif, la livre recevra un impulsion haussière face au dollar. Rappelons que le Bank Rate s’établit à 3,75 %, et que trois membres du MPC ont voté en juillet pour un resserrement immédiat ; tout changement dans les accents mis par le gouverneur sera donc interprété comme un signal. La présidente de la European Central Bank, Christine Lagarde, prendra également la parole. La ECB a adopté une position plutôt restrictive — après la hausse de septembre, le taux de dépôt est de 2,50 % — et Lagarde a indiqué que l’inflation globale devrait rester nettement au‑dessus de l’objectif jusqu’à la première moitié de 2027. Si elle maintient ce ton, l’euro pourrait poursuivre son redressement dans la première partie de la journée, d’autant que les marchés intègrent toujours une pause le 29 octobre et une ultime hausse en décembre à 2,75 %.
Le point central aujourd’hui sera toutefois l’inflation américaine. Les prix à la consommation globaux pour septembre sont attendus en hausse de 0,6 % après 0,4 % en août, et une accélération à 3,7 % sur un an contre 3,4 %. Pour mémoire, la donnée d’août était en grande partie tirée par l’essence et l’énergie, en hausse de 16,3 % sur un an, et l’indice des prix des services ISM pour septembre a atteint 74. Ces niveaux restent loin de l’objectif de 2 %. L’indice « core » présente un tableau plus favorable : une progression mensuelle attendue à seulement 0,2 % après 0,3 % en août, et 2,5 % sur un an après 2,4 %. Il s’agit d’une hausse annuelle modérée et proche de la cible. Si les chiffres dépassent nettement les prévisions, la demande de dollars reviendra. S’ils sont conformes ou plus faibles, l’euro et la livre pourraient bien se redresser. Parmi les intervenants de la Fed au programme figurent Michelle Bowman et Thomas Barkin. Bowman était citée parmi les dissidents potentiels lors de la hausse de septembre, et Barkin a déjà averti que la facture de la politique actuelle restait à venir. Nous verrons quelle position ils adopteront, alors que la Fed affiche des divisions nettes : Hammack s’est prononcée pour de nouvelles hausses tandis que Williams les juge inutiles. Les anticipations de marché restent inchangées pour l’instant — une pause le 28 octobre et une hausse le 9 décembre, intégrées à environ 80 % de probabilité.
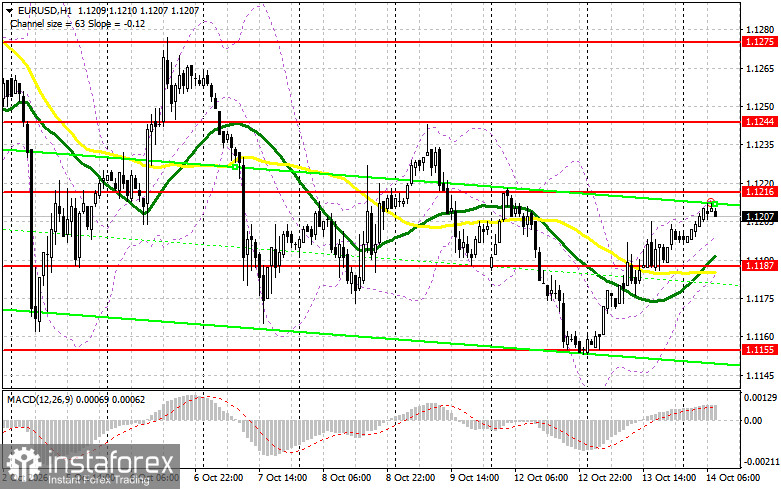
EUR/USD — si la correction se poursuit, le niveau de 1,1216 est intéressant pour des ventes sur fausse cassure. Une clôture franche au-dessus de cette zone donnerait un fort élan haussier vers 1,1244 ; j’y envisagerais également des positions vendeuses si la clôture échoue, ou bien je chercherais à vendre sur un retracement depuis 1,1275 en visant un mouvement de 25 à 30 pips. Les achats sur repli sont possibles à partir de 1,1187 (zone de la moyenne mobile) si le cours ne parvient pas à clôturer en dessous, ce qui pourrait générer une impulsion haussière. Si aucun acheteur ne se manifeste à 1,1187, une cassure de cette zone poussera probablement l’euro vers 1,1155, nous maintenant dans le canal horizontal. Une cassure de 1,1155 ouvrirait la voie à 1,1126, où des achats sur rebond visant 25 à 30 pips sont possibles. Je n’envisage des positions longues à partir de 1,1155 et 1,1187 que s’il s’agit de fausses cassures.
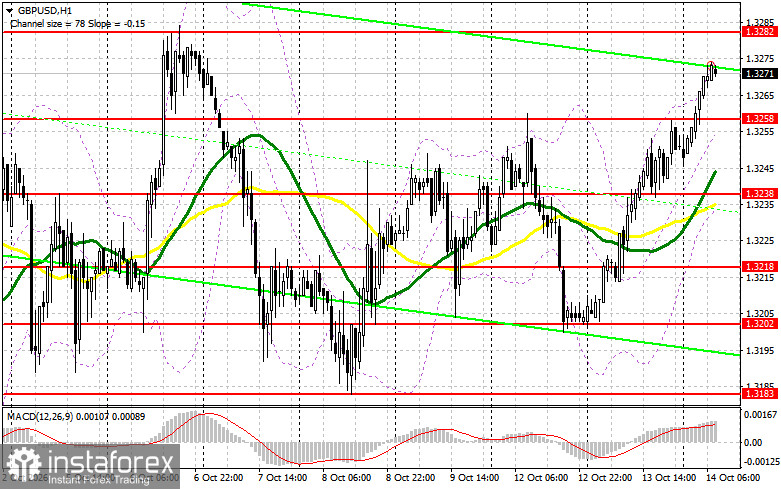
GBP/USD — comme indiqué, un rebond assez important est en cours. J’attends les premiers vendeurs plus agressifs à 1,3282. En cas de fausse cassure, une chute vers 1,3258 est probable, et si des acheteurs sont présents, ils essaieront de défendre ce niveau pendant la séance européenne après une hausse asiatique aussi forte. Par conséquent, un échec de clôture au-dessus de 1,3282 serait un signal pour renforcer les positions longues, d’autant plus qu’aucune statistique fondamentale majeure n’est attendue aujourd’hui au Royaume-Uni, en dehors des discours de la BoE. Une cassure confirmée avec clôture au-dessus de 1,3282 — comme nous l’avons vu hier autour de 1,3238 — constituerait un bon point d’entrée à l’achat. Le même scénario à 1,3282 offrirait la possibilité d’une hausse vers 1,3307, où les positions vendeuses ne se justifient qu’en cas de fausse cassure, ou bien des ventes sur repli depuis 1,3341 avec un objectif de 25–30 pips. Si les acheteurs ne se manifestent pas à 1,3258, je m’attends à une correction plus profonde vers 1,3238 (zone de la moyenne mobile), où les fausses cassures à la baisse offriront des opportunités d’achat. J’envisagerais des achats sur rebond depuis 1,3218, avec un objectif d’environ 20–25 pips.
Pour ma part, je penche pour l’idée que, tant que les chiffres de l’inflation américaine ne seront pas publiés, le marché restera en phase de rebond, et que le facteur clé sera l’écart entre les attentes concernant l’indice core et le chiffre global. J’oserais dire qu’en cas de publication clémente, l’euro et la livre atteindront les résistances indiquées, même s’ils ne parviendront peut-être pas à se maintenir immédiatement au-dessus. Je n’exclus pas que des commentaires hawkish de Bowman ou Bailey dans la matinée puissent modifier ce scénario avant la publication des données.