 Français

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



« Nous attendons que les navires de guerre américains s’approchent de l’entrée du détroit d’Ormuz pour pouvoir les couler. »
Les tensions dans le détroit d’Ormuz ont atteint un point d’ébullition. Le commandant des Gardiens de la révolution islamique (IRGC), Ali Ozmaei, a proféré des menaces ouvertes contre la marine américaine : « Nous attendons que les navires de guerre américains s’approchent de l’entrée du détroit d’Ormuz pour pouvoir les couler. » La rhétorique belliqueuse de Téhéran intervient après un article du Wall Street Journal selon lequel l’Iran renforce d’urgence les fortifications autour de sites stratégiques, y compris les infrastructures nucléaires, et avertit les États de la région qu’il est prêt à lancer d’amples frappes de représailles à travers le Moyen-Orient, préparant psychologiquement la population à une reprise des hostilités de grande ampleur dans les semaines à venir.
Sur ce fond, le président américain Donald Trump a assuré que les forces américaines s’abstiendraient de frappes directes contre l’Iran jusqu’aux élections de mi-mandat du 3 novembre. Parallèlement, le trafic maritime dans le détroit est pratiquement paralysé par une série d’incidents. Mercredi, des informations ont fait état d’un cargo qui a heurté une mine navale en tentant de traverser, a pris feu puis a coulé. Plus tard, le bureau UK Maritime Trade Operations (UKMTO) a confirmé qu’un grand porte-conteneurs avait été touché par un projectile non identifié. Cependant, le US Central Command (CENTCOM) rejette catégoriquement les affirmations iraniennes d’un contrôle unilatéral du détroit d’Ormuz. Les forces américaines indiquent avoir réussi à faire transiter des pétroliers transportant plus de 19 millions de barils de brut par le détroit au cours des seules dernières 24 heures.
Choc inflationniste et Beige Book de la Fed
Dans le même temps, l’inflation à la consommation aux États‑Unis a fortement accéléré en septembre, passant de 3,4 % à 3,7 % et dépassant les attentes des analystes. Le principal déclencheur a été un bond colossal des prix de l’énergie, où l’inflation annuelle a accéléré pour le deuxième mois consécutif à 20,4 % (un pic depuis mai), avec une hausse mensuelle de 5,2 % — la plus forte progression mensuelle depuis mars.
Au sein du panier énergie, la dynamique explosive est venue des composantes suivantes :
- fioul de chauffage (saut à 74,2 % contre 52,0 % précédemment)
- essence (34,2 % contre 27,4 %)
- services de gaz (à 5,0 %)
- électricité (à 4,4 %)
Dans ce contexte, le président de la Fed de Chicago, Austan Goolsbee, a qualifié les nouveaux chiffres d’inquiétants, avertissant que la banque centrale devra réagir, car laisser une forte hausse des prix se prolonger encore plusieurs mois est inacceptable pour la Fed. Le Beige Book de la Federal Reserve publié a confirmé la montée des tendances stagflationnistes dans l’économie américaine. Bien que l’activité économique se soit modérément développée dans 9 des 12 districts (inchangée dans les trois autres), le rythme de croissance reste faible dans la plupart des régions et la consommation des ménages est pratiquement à l’arrêt. Les acheteurs résistent de plus en plus aux prix élevés, contraignant les entreprises à proposer ponctuellement des remises et à rogner sur leurs marges.
Les pressions sur les prix se sont intensifiées :
- forte hausse des prix dans 3 districts
- hausse modérée dans 8 districts
- hausse lente dans seulement 1 district
- accélération de l’inflation par rapport au rapport précédent dans 4 districts
Le coût élevé du pétrole et les prix record du diesel ont touché sans exception les 12 districts de la Fed, déclenchant des surtaxes de transport et gonflant les coûts logistiques, en parallèle de la hausse des tarifs, des matières premières et des primes d’assurance. Le marché du travail est également instable : dans 5 districts, les entreprises réduisent déjà leurs effectifs, reportent les embauches ou revoient à la baisse leurs plans de création de postes, sur fond d’adoption active de solutions d’IA. Cette publication a modifié le sentiment des traders. La probabilité d’un resserrement monétaire de la Fed et d’une nouvelle hausse du taux directeur lors de la réunion d’octobre a bondi à 49,3 %, contre 21,6 % avant la parution.
Les rendements des Treasuries américains à 10 ans ont grimpé de 9 points de base (à 5,3 %, se rapprochant des sommets du début de 2002). Les rendements à deux ans ont gagné 12 points de base (à 4,9 %). Dans ce contexte, le dollar américain a entamé une large progression. Wall Street a nettement reculé sous le poids des anticipations « hawkish » et de la montée des difficultés dans le segment technologique :
- S&P 500 en baisse de 1,1 %
- Nasdaq en baisse de 2,0 %
- Dow Jones en recul de 49 points
Au cœur des ventes massives se trouvaient les principaux titres liés aux infrastructures d’IA : l’action AMD a plongé de 5,7 %, Micron a chuté de 4,1 %, la capitalisation boursière de Nvidia s’est contractée de 3,2 %, et Broadcom a reculé de 3,1 %. Dans la finance, l’action Bank of America s’est effondrée de 4,8 % après des revenus décevants sur les activités de trading actions et obligations, et le titre Morgan Stanley a perdu 2,7 %. La plupart des analystes s’attendent désormais à une croissance économique seulement modérée. Principaux risques : inflation, politique commerciale et incertitude géopolitique.
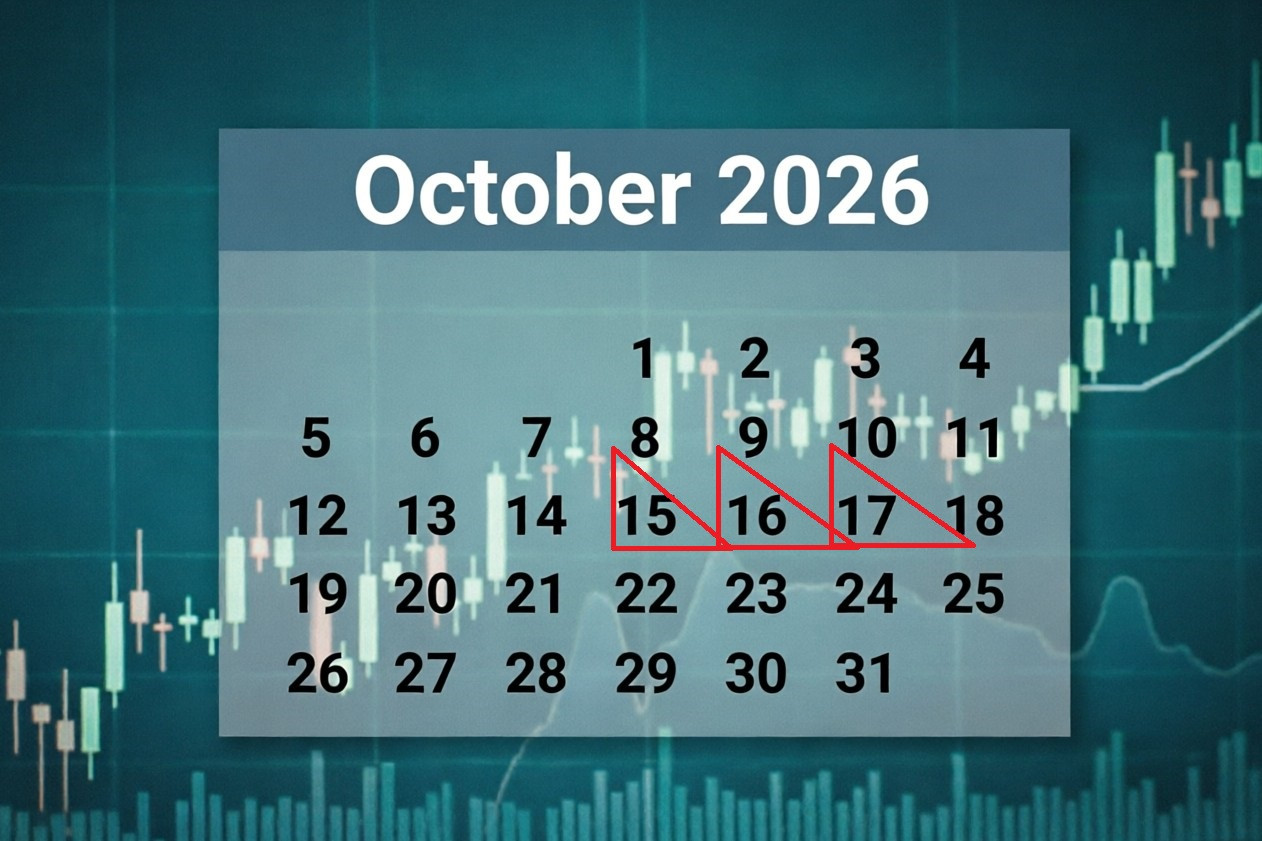
15 octobre
15 octobre, 02:50 / Japon /**/ Commandes de machines‑outils de base pour septembre / précéd.: 16,9 % / effectif : 11,2 % / prévision : 15,7 % / USD/JPY — en baisse
La dynamique des commandes de machines‑outils de base au Japon en juillet a nettement ralenti après un pic de quatre mois, la demande s’étant refroidie hors des secteurs volatils comme la construction navale et l’énergie. En septembre, les analystes anticipent une reprise de l’accélération des commandes. Un redressement de l’investissement dans les machines‑outils renforcerait le yen.
15 octobre, 03:30 / Australie /**/ Variation de l’emploi en septembre / précéd.: –15,9 k / effectif : 39,5 k / prévision : 20,0 k / AUD/USD — en baisse
Le rapport sur l’emploi d’août en Australie a fait état d’un net rebond de l’emploi à un nouveau record historique, compensant largement la faiblesse du mois précédent. Le principal moteur a été l’emploi à temps partiel, qui a gagné 45,8 k postes, tandis que l’emploi à temps plein a reculé de 6,3 k. Le taux de participation est monté à 67,1 %, confirmant l’afflux de main‑d’œuvre et soutenant une croissance annuelle de l’emploi de 1,6 %. En septembre, les analystes s’attendent à un net ralentissement des embauches. Un refroidissement de la création d’emplois pèsera sur le dollar australien.
15 octobre, 07:30 / Japon /**/ Production industrielle (définitive) d’août / précéd.: 4,9 % / effectif : 3,9 % / prévision : 3,4 % / USD/JPY — en hausse
Les estimations préliminaires de la production industrielle au Japon pour août ont reflété un affaiblissement progressif de la dynamique de croissance et demeurent inférieures à la norme historique de long terme de 4,37 %. La lecture définitive d’août devrait confirmer le ralentissement de l’activité industrielle. Le rythme industriel plus faible exercera une pression sur le yen.
15 octobre, 09:00 / Royaume‑Uni /***/ Balance commerciale d’août / précéd.: –5,537 Mds / effectif : –3,450 Mds / prévision : –3,600 Mds / GBP/USD — en baisse
Le déficit commercial du Royaume‑Uni s’est nettement réduit en juillet, atteignant son plus bas niveau de l’année, soutenu par une hausse de 2,1 % des exportations et une contraction des importations à un plus bas de cinq mois. Les exportations ont été portées par les expéditions de biens d’ingénierie et d’équipements de transport tant vers l’UE que vers des pays tiers. Parallèlement, les importations ont reculé sous l’effet de la baisse des achats de machines européennes, compensant une légère hausse des importations de services. En août, les marchés s’attendent à un creusement du déficit commercial. L’aggravation du déséquilibre extérieur exercera une pression sur la livre.
15 octobre, 09:00 / Royaume‑Uni /**/ PIB d’août / précéd.: 1,1 % / effectif : 1,6 % / prévision : 1,7 % / GBP/USD — en hausse
L’économie britannique a affiché en juillet sa plus forte dynamique depuis l’an dernier, accélérant et dépassant nettement les attentes du marché. Le maintien de cet élan suggère que les secteurs clés se sont adaptés aux défis externes. Les analystes anticipent une poursuite de l’accélération de la croissance en août. Un renforcement supplémentaire des indicateurs macroéconomiques soutiendra la livre.
15 octobre, 09:00 / Royaume‑Uni /**/ Production dans la construction en août / précéd.: –2,3 % / effectif : –2,5 % / prévision : –1,6 % / GBP/USD — en hausse
La contraction du secteur de la construction au Royaume‑Uni en juillet a atteint son niveau le plus profond depuis fin 2025, prolongeant une séquence de neuf mois de baisse. La principale pression est venue du recul des volumes de nouveaux chantiers, en diminution pour le dixième mois consécutif, tandis que les travaux de réparation et d’entretien n’ont montré qu’une très légère hausse. La petite progression mensuelle de 0,1 % a à peine compensé la chute du mois précédent et n’a pas inversé la tendance négative sur trois mois. Le rapport d’août anticipe un ralentissement notable du rythme de contraction. L’atténuation des pressions sur la construction soutiendrait la livre.
15 octobre, 09:00 / Royaume‑Uni /**/ Production industrielle d’août / précéd.: 0,5 % / effectif : 2,6 % / prévision : 2,3 % / GBP/USD — en baisse
La production industrielle britannique en juillet a fortement accéléré, atteignant un plus haut de plus de deux ans et dépassant nettement les attentes initiales. Un tel bond de l’activité constitue une exception positive dans un contexte de difficultés industrielles à l’échelle européenne. Les analystes s’attendent à un refroidissement modéré et à un ralentissement de la croissance de la production en août. Le ralentissement de la dynamique manufacturière pèsera sur la livre.
15 octobre, 09:45 / France / **/ Indice des prix à la consommation (IPC) de septembre (définitif) / précéd.: 2,1 % / effectif : 2,4 % / prévision : 3,0 % / EUR/USD — en hausse
L’inflation annuelle en France a accéléré pour le troisième mois consécutif, se rapprochant des sommets de début 2024. Le principal moteur de la flambée des prix a été le segment de l’énergie, où la hausse des prix du gaz et des produits pétroliers raffinés a porté l’inflation du secteur à 21,2 %. Les produits frais et les services ont ajouté une pression supplémentaire à la hausse, tandis que la baisse des prix des biens industriels est pratiquement terminée et que les produits du tabac ont conservé un rythme de croissance élevé. Les analystes s’attendent à un renforcement supplémentaire des pressions inflationnistes en septembre. Une accélération de l’inflation à la consommation dans la deuxième économie de la zone euro augmente la probabilité que la BCE maintienne un ton « hawkish », ce qui soutiendrait l’euro.
15 octobre, 12:00 / Zone euro / **/ Production industrielle d’août / précéd.: –0,3 % / effectif : 0 % / prévision : –0,1 % / EUR/USD — en baisse
La production industrielle de la zone euro en juillet a réussi à éviter une contraction et à battre le consensus, mais la croissance de la production reste en deçà de la norme historique de long terme de la région. La dynamique prolongée proche de zéro des capacités de production reflète les difficultés persistantes du secteur industriel européen, sur fond de demande externe atone et de coûts élevés. Le rapport d’août table sur un retour des indicateurs du secteur en territoire négatif. Un nouvel affaiblissement de l’activité industrielle exercera une pression sur l’euro.
15 octobre, 15h30 / Canada / **/Commerce de gros pour août (définitif) / préc.: 2,8% / effectif: 0,3% / prévision: ?1,5% / USD/CAD — en hausse
Le secteur canadien du commerce de gros a nettement ralenti en août : les ventes hors énergie et céréales sont passées d’une légère hausse en juillet à une forte baisse. Les principales faiblesses ont concerné les fournitures agricoles et le segment des pièces pour véhicules automobiles, ce qui met en évidence un refroidissement rapide de la demande intermédiaire intérieure. La contraction attendue du commerce de gros signale une aggravation des problèmes dans les chaînes de distribution et exercera une pression notable sur le dollar canadien.
15 octobre, 15h30 / États-Unis / **/Ventes au détail de septembre (m/m) / préc.: ?0,5% / effectif: 1,2% / prévision: 0,3% / USDX (indice dollar à six devises) — en baisse
Les ventes au détail américaines d’août ont affiché un fort rebond, leur meilleure progression en cinq mois, compensant largement le repli de juillet. L’impulsion principale est venue des dépenses dans :
- les stations-service (+3,1%)
- le commerce en ligne (+2,6%)
- la restauration (+1,2%)
Seul un léger recul a touché les matériaux de construction. Le groupe de contrôle utilisé directement pour le calcul du PIB a augmenté de 1,4%, confirmant la résilience de la consommation. Le consensus anticipe un net refroidissement de cette impulsion en septembre. Un ralentissement marqué des dépenses de consommation atténuerait l’enthousiasme des marchés et pèserait sur le dollar américain.
15 octobre, 15h30 / États-Unis / ***/Indice des prix à la production (PPI) de septembre / préc.: 4,8% / effectif: 5,4% / prévision: 5,3% / USDX — en baisse
Les prix à la production américains ont accéléré en août, dépassant légèrement les attentes sous l’effet de la hausse des coûts de l’énergie, tandis que le PPI de base est resté à 4,6%. La progression mensuelle des coûts des entreprises est restée modérée, ce qui ne signale pas de nouvelle vague inflationniste incontrôlée au niveau de la production. Les marchés anticipent un léger ralentissement de l’inflation de gros en septembre. L’atténuation des pressions sur les prix dans l’industrie pèsera sur le dollar.
15 octobre, 15h30 / États-Unis / ***/Ventes au détail de septembre (g/a) / préc.: 5,0% / effectif: 6,0% / prévision: 5,2% / USDX — en baisse
En glissement annuel, les ventes au détail américaines d’août ont fortement progressé à 6,0%, bien au-dessus des normes historiques de long terme. Cette vigueur marquée de la consommation a été largement soutenue par un marché du travail stable et un optimisme accumulé des ménages. Les analystes s’attendent à un retour à des rythmes de dépenses plus modérés lors de la prochaine publication. Un refroidissement de la dynamique du chiffre d’affaires de détail exercera une pression sur le dollar américain.
15 octobre, 15h30 / États-Unis / **/Nouvelles inscriptions hebdomadaires au chômage / préc.: 199k / effectif: 197k / prévision: 200k / USDX (indice dollar à six devises) — en baisse
Les nouvelles données sur les demandes d’allocations chômage ont confirmé la résilience du marché du travail américain : les nouvelles inscriptions se maintiennent proches de leurs plus bas niveaux pluriannuels, et les demandes continues restent proches d’un creux de trois ans. Le niveau durablement faible des licenciements persiste malgré des optimisations ponctuelles des effectifs dans certaines agences fédérales. La prochaine publication devrait montrer une légère hausse des nouvelles inscriptions. Les premiers signes d’augmentation des demandes d’aide publique pourraient affaiblir la devise américaine.
15 octobre, 15h30 / États-Unis / **/Indice manufacturier Empire State (Fed de New York) d’octobre (anticipé) / préc.: 20,6 / effectif: 7,6 / prévision: 10,3 / USDX — en hausse
Les indicateurs d’activité de septembre dans le secteur manufacturier de l’État de New York ont reflété un fort refroidissement :
- l’indicateur composite a reculé de 13 points dans un contexte de pause des nouvelles commandes et de perturbations logistiques rallongeant les délais de livraison ;
- parallèlement, les pressions sur les prix à la charge des producteurs ont atteint un plus haut de quatre ans en raison de la hausse des coûts d’intrants.
Malgré la hausse du coût des ressources, le potentiel d’emploi du secteur est resté solide — la durée moyenne de la semaine de travail a atteint un plus haut de près de cinq ans, et les anticipations managériales à long terme sont restées nettement optimistes. Les marchés s’attendent à un redressement de l’activité manufacturière dans la région en octobre. Un renforcement de l’activité industrielle soutiendrait le dollar américain.
15 octobre, 15h30 / États-Unis / **/Indice manufacturier de la Fed de Philadelphie pour octobre (anticipé) / préc.: 47,4 / effectif: 37,8 / prévision: 28,4 / USDX — en baisse
L’activité manufacturière dans le district de la Fed de Philadelphie s’est quelque peu modérée après le bond d’août, mais est restée à des niveaux solides :
- les flux de nouvelles commandes et les livraisons effectives sont restés robustes ;
- les embauches ont continué de progresser ;
- les indices de prix ont repris leur hausse.
Les entreprises se montrent particulièrement optimistes sur l’horizon à six mois : près de 58% des sociétés interrogées anticipent une nouvelle expansion, contre seulement 5% pessimistes. Le rapport d’octobre devrait faire apparaître un net ralentissement de la croissance manufacturière régionale. Un refroidissement de l’activité industrielle pèserait sur le dollar.
15 octobre, 17h30 / États-Unis / **/Stocks hebdomadaires de brut EIA / préc.: +0,922 M b/j / effectif: ?3,186 M b/j / prévision: ?0,831 M b/j / Brent — en hausse
Le rapport hebdomadaire de l’Energy Information Administration américaine a fait état d’une forte baisse des stocks de brut — le plus important recul en cinq semaines — alors que l’utilisation des raffineries a atteint un plus haut de deux mois et demi. Un apport modeste de brut vers le hub de Cushing et une légère hausse des stocks d’essence ont été entièrement compensés par :
- des prélèvements sur les stocks de brut ;
- des réductions des stocks de distillats ;
- des baisses des importations nettes.
Les analystes s’attendent à la poursuite de la tendance de recul des stocks de brut lors de la prochaine publication. De nouvelles diminutions des stocks commerciaux soutiendraient les prix du Brent.
16 octobre
16 octobre, 12h00 / Zone euro / ***/Balance commerciale d’août / préc.: 7,2 Mds / effectif: 14,2 Mds / prévision: 14,7 Mds / EUR/USD — en hausse
L’excédent commercial de la zone euro pour juillet s’est creusé à un plus haut de neuf mois, les exportations de biens ayant bondi à un record de 276 Mds €. Les bonnes performances des produits chimiques et des biens industriels ont compensé la faiblesse des expéditions de machines et ont contribué à réduire substantiellement le déficit énergétique. La hausse de la demande en provenance des États-Unis, du Royaume-Uni et de la Suisse a constitué le principal moteur externe, compensant largement l’affaiblissement des échanges avec la Chine. Les analystes prévoient un nouvel élargissement de l’excédent commercial en août. Une position extérieure plus solide soutiendra l’euro.
16 octobre, 12h00 / Zone euro / ***/IPC (définitif) de septembre / préc.: 2,9% / effectif: 3,2% / prévision: 3,8% / EUR/USD — en hausse
L’inflation préliminaire dans la zone euro a montré une forte poussée des prix, portant le rythme annuel vers des plus hauts de trois ans sur fond de crise au Moyen-Orient. La composante énergie a bondi à 18,8%, tandis que l’alimentation et les services ont également accéléré, et l’inflation sous-jacente est montée à 2,5%. L’accélération des prix à la consommation a touché toutes les grandes économies du bloc monétaire — Allemagne, France, Italie et Espagne. La publication définitive de septembre devrait confirmer cette accélération marquée. Le maintien de fortes pressions inflationnistes augmenterait la probabilité d’une orientation plus restrictive de la BCE, ce qui soutiendrait l’euro.
16 octobre, 15h15 / Canada / **/Mises en chantier (nouvelles fondations) en septembre / préc.: 229,4 k / effectif: 229,0 k / prévision: 232,5 k / USD/CAD — en baisse
Les mises en chantier au Canada sont restées quasiment stables en août, au plus bas depuis le printemps dernier. Ce tableau morose reflète un ralentissement de la construction urbaine, où les mises en chantier ont reculé de 2%, même si les dynamiques régionales sont restées contrastées : Montréal et Vancouver ont chacune enregistré une hausse de tendance sur six mois de 6% grâce à l’intérêt pour les projets multifamiliaux, tandis que Toronto est restée atone. Les analystes anticipent un net rebond de l’activité des promoteurs en septembre. Une reprise des mises en chantier renforcerait le dollar canadien.
16 octobre, 15h30 / États-Unis / ***/Prix à l’exportation de septembre / préc.: 8,1% / effectif: 8,6% / prévision: 9,4% / USDX — en hausse
Les prix à l’exportation américains ont continué de progresser en août, accélérant en glissement annuel après révision des données de juillet. Le rythme actuel de hausse des prix des biens américains à l’étranger dépasse largement les normes de long terme, ce qui souligne des pressions inflationnistes mondiales persistantes et la répercussion des coûts de production plus élevés sur les acheteurs étrangers. Les analystes anticipent une nouvelle accélération des prix à l’exportation. Une inflation externe plus forte soutiendra le dollar américain.
16 octobre, 15h30 / États-Unis / ***/Prix à l’importation de septembre / préc.: 6,1% / effectif: 7,0% / prévision: 7,9% / USDX — en hausse
Les prix à l’importation américains en août ont approché leurs plus hauts de quatre ans, enregistrant une solide hausse annuelle bien supérieure à la moyenne de long terme d’environ 1,5%. Cette hausse marquée du coût des importations transmet les chocs externes logistiques et de matières premières à l’économie domestique, alimentant une inflation plus large. Le rapport de septembre devrait indiquer une nouvelle accélération des prix à l’importation. Le maintien d’une inflation importée élevée soutiendra le dollar.
16 octobre, 15h30 / États-Unis / **/Indice d’activité des services de la Fed de New York pour octobre (anticipé) / préc.: 0,5 / effectif: ?8,7 / prévision: ?9,0 / USDX — en baisse
L’enquête de septembre de la Fed de New York a montré une forte détérioration du climat dans le secteur des services régional :
- l’indicateur du climat des affaires a chuté de dix points ;
- la mesure de l’activité est repassée en territoire négatif.
Environ la moitié des entreprises interrogées ont signalé un environnement d’affaires défavorable sur fond de perturbations d’approvisionnement, de baisse de l’emploi et de gel des investissements, tandis que la faiblesse de la demande s’est accompagnée de nouvelles hausses des coûts d’intrants et des prix de vente. Les analystes s’attendent à une aggravation de la contraction du secteur des services dans la région en octobre. Une détérioration de la dynamique des services pèsera sur le dollar américain.
16 octobre, 16h15 / États-Unis / ***/Production industrielle de septembre / préc.: 1,13% / effectif: 1,40% / prévision: 1,00% / USDX — en baisse
La production industrielle américaine a montré une amélioration modérée en glissement annuel en août, mais sa trajectoire globale reste inférieure aux références de long terme. L’expansion du secteur demeure limitée dans un contexte de coûts d’emprunt plus élevés et de demande finale contenue. Un net refroidissement de la croissance industrielle est attendu en septembre. Le ralentissement de la production industrielle exercera une pression sur le dollar.
12–18 octobre / Assemblées annuelles du FMI et de la Banque mondiale (Bangkok, Thaïlande) — interventions sélectionnées de banques centrales :
15 octobre, 04h30 / Japon — Junko Koeda, membre du Policy Board de la BOJ — USD/JPY
15 octobre, 05h45 / Zone euro — Claudia Buch, Single Supervisory Board de la BCE — EUR/USD
15 octobre, 05:55 / États-Unis — Michelle Bowman, gouverneure au conseil de la Fed — USDX
15 octobre, 06:40 / Royaume-Uni — Hugh Pill, membre du MPC de la BoE — GBP/USD
15 octobre, 06:40 / Royaume-Uni — Sam Woods, sous-gouverneur, Bank of England — GBP/USD
15 octobre, 07:30 / Zone euro — Martin Schlegel, président de la SNB — USD/CHF
15 octobre, 10:50 / Royaume-Uni — Victoria Cleland, Bank of England — GBP/USD
15 octobre, 12:00 / Canada — Carolyn Rogers, sous-gouverneure, Bank of Canada — USD/CAD
15 octobre, 20:15 / Nouvelle-Zélande — Adrian Orr, gouverneur de la RBNZ — NZD/USD
15 octobre, 23:30 / États-Unis — Beth Hammack, présidente, Cleveland Fed — USDX
16 octobre, 05:00 / Royaume-Uni — Andrew Bailey, gouverneur de la BoE — GBP/USD
16 octobre, 05:30 / Zone euro — Joachim Nagel, Conseil des gouverneurs de la BCE — EUR/USD
16 octobre, 06:30 / États-Unis — Kevin Warsh, président de la Fed — USDX
16 octobre, 07:15 / Canada — Tiff Macklem, gouverneur de la Bank of Canada — USD/CAD
17 octobre, 09:45 / Royaume-Uni — Andrew Bailey, gouverneur de la BoE — GBP/USD
D’autres interventions de hauts responsables de banques centrales sont attendues au cours de ces journées ; leurs commentaires entraînent généralement une volatilité accrue sur le marché des changes en signalant les futures orientations de politique monétaire.
Lien vers le calendrier économique, ouverture.
Toutes les données sont en glissement annuel, sauf indication contraire (m/m le cas échéant). Les valeurs de la balance commerciale, des exportations et des importations sont exprimées dans la devise du pays. Un astérisque indique l’importance du rapport pour les instruments disponibles sur la plateforme InstaForex. Les heures sont indiquées selon l’heure de Moscou (GMT+3.00). Ouvrez un compte de trading ici. Regardez les vidéos des actualités de marché d’InstaForex. Pour un accès mobile, téléchargez l’application MobileTrader.