 Français

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Les statistiques américaines publiées hier se sont révélées solides, mais le dollar n’en a tiré qu’un soutien de courte durée. La devise a bondi après les publications, mais n’a pas eu le relais nécessaire pour prolonger ses gains face à l’euro, à la livre et au yen. Le marché avait déjà intégré un durcissement de la politique monétaire de la Fed dès mercredi, lorsque l’indice du dollar américain a atteint un sommet inédit depuis mai 2025, de sorte qu’une nouvelle surprise inflationniste n’a pas suffi à déclencher une nouvelle jambe de hausse.
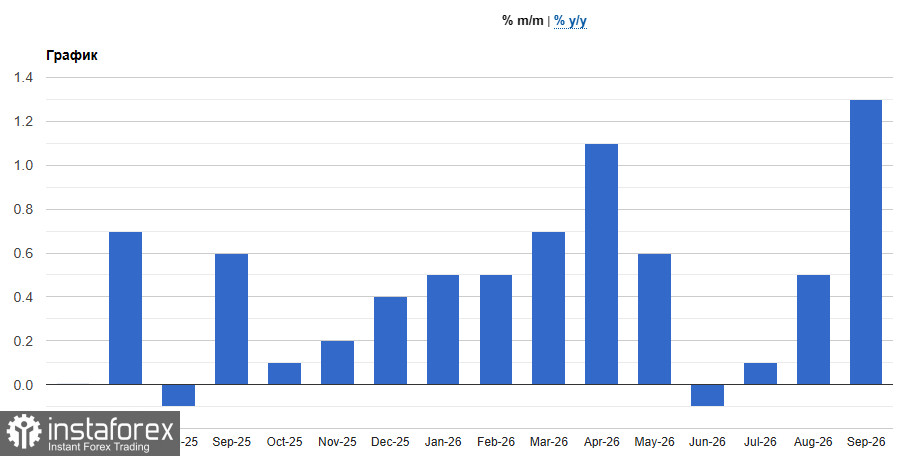
Les prix à la production ont constitué le principal choc. Le PPI a augmenté de 1,3 % en septembre, contre une prévision de 0,5 % et un gain de 0,5 % en août (0,2 % en juillet). Il s’agit de la plus forte hausse mensuelle depuis mars 2022 (+1,7 % à l’époque). En glissement annuel, l’inflation des prix à la production a accéléré à 6,3 %, après 5,6 % le mois précédent (consensus à 5,3 %), ce qui marque son plus haut niveau depuis décembre 2022 (6,4 %).
La source des pressions est révélatrice. Les prix des biens ont bondi de 2,6 %, soit la plus forte hausse mensuelle depuis le début de la série en décembre 2009. L’énergie a représenté plus de 80 % de ce mouvement, progressant de 10,8 %, avec une hausse de 20,3 % pour l’essence. Les produits alimentaires ont augmenté de 1,2 %, tandis que les biens de base (hors alimentation et énergie) n’ont crû que de 0,3 %. Les services ont gagné 0,8 %, soit leur plus forte progression mensuelle depuis avril, les marges commerciales représentant environ la moitié de cette hausse (+1,4 %) et les coûts de transport et d’entreposage augmentant de 3,4 %.
Les mesures de base ont également été élevées. Le PPI hors alimentation et énergie a augmenté de 0,7 % (consensus 0,3 %, 0,2 % en août) et, en glissement annuel, il a accéléré à 5,0 % contre 4,8 % (consensus 4,4 %). L’indicateur excluant l’alimentation, l’énergie et les services de négoce a progressé de 0,5 % après 0,3 % en août. Les perdants, dans ce contexte, sont les entreprises incapables de répercuter la hausse de leurs coûts d’intrants sur leurs clients ; les gagnants sont celles qui disposent d’un pouvoir de fixation des prix et qui ont déjà relevé leurs marges.
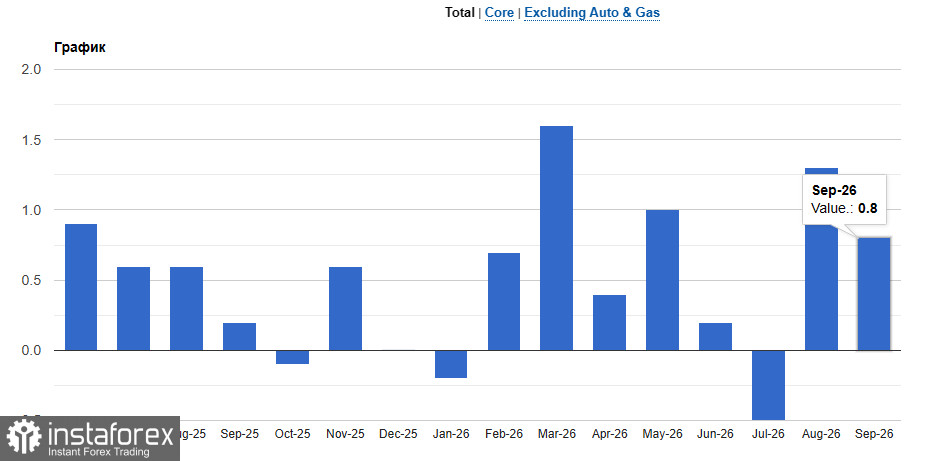
Les ventes au détail ont confirmé la solidité de la demande. Les ventes au détail globales ont augmenté de 0,8 % en septembre (consensus 0,3 %), tandis que le chiffre d’août a été révisé à la hausse à 1,3 %. Les enquêtes industrielles ont donné une image mitigée : l’indice Philly Fed est tombé à 20,9 (consensus 26,5, contre 37,8 auparavant), tandis que l’indice Empire Manufacturing a bondi à 25,5 (consensus 10,3, contre 7,6 auparavant). Le marché du travail reste robuste : les nouvelles inscriptions au chômage se sont établies à 199 000 (consensus 200 000, 198 000 précédemment), tandis que les inscriptions continues ont été conformes aux attentes à 1 710 000 (contre 1 714 000). Les stocks des entreprises ont progressé de 0,4 % en août, comme prévu, après +0,9 % le mois précédent.
La conséquence pour la Fed est limpide. L’inflation à la production se répercute généralement sur les prix à la consommation avec un certain décalage, de sorte que la vigueur du PPI implique une pression persistante sur le CPI dans les mois à venir. Combinées à un core CPI plus élevé qu’attendu, ces données affaiblissent l’argument de John Williams selon lequel une seule hausse cette année pourrait suffire. À mon sens, une hausse des taux en décembre apparaît désormais très probable, et les votes « faucons » de responsables comme Beth Hammack et Ostan Gulsby pèsent davantage. La réunion des 27–28 octobre sera probablement marquée par un statu quo, mais les indications en vue de décembre devraient être fermes.
Alors, pourquoi le dollar n’a-t-il pas poursuivi son rally ? Parce que le marché avait déjà intégré un ton restrictif de la Fed, et que les marchés obligataires étaient dominés par une demande de valeurs refuges qui a fait baisser les rendements sur fond de ventes d’actions liées à l’IA. Dans le même temps, l’euro, la livre et le yen bénéficiaient de leurs propres facteurs de soutien — notamment la solidité du PIB britannique pour la livre. Le fait que le dollar n’ait pas progressé davantage malgré des chiffres aussi solides est en soi un signal : cela suggère que les anticipations du marché en matière de resserrement supplémentaire de la Fed à court terme sont en grande partie épuisées.
Mon scénario : à moins que de nouveaux éléments ne montrent que la Fed sera plus agressive que ce qui est actuellement intégré dans les prix, le potentiel de hausse du dollar restera limité et les rebonds attireront des vendeurs. Si les rendements continuent de reculer sous l’effet de la demande pour les Treasuries, j’anticipe un repli du dollar face à l’euro, à la livre sterling et au yen. Si l’inflation continue de surprendre à la hausse et que la Fed confirme de nouvelles hausses, le dollar reprendra l’initiative.
Techniques EUR/USD
Les acheteurs doivent reprendre le niveau de 1,1241 pour viser un test de 1,1275. À partir de là, une poussée vers 1,1310 est possible, mais y parvenir sans le soutien de gros intervenants sera difficile. À la baisse, je m’attends à un intérêt acheteur important autour de 1,1193. En cas de faiblesse de l’activité acheteuse dans cette zone, attendez un repli vers le plus bas à 1,1156 ou envisagez des positions longues à partir de 1,1117.
Techniques GBP/USD
Les acheteurs sur la livre devraient reprendre la main à proximité de la zone de résistance de 1,3310 pour viser 1,3340. Une cassure au-dessus de ce niveau ouvrirait la voie à 1,3370. À la baisse, les vendeurs tenteront de prendre le contrôle à 1,3275. Une rupture en dessous de ce seuil pénaliserait les acheteurs et pourrait pousser GBP/USD vers 1,3230 puis 1,3200.