 Français

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română


À la fin de la séance de vendredi dernier, la monnaie unique européenne s’est appréciée face au dollar dans la matinée, et la livre a suivi un mouvement similaire. Cette hausse est intervenue sans soutien de statistiques européennes ; le principal point d’attention était le discours du président de la Fed, Kevin Warsh, dont les opérateurs espéraient au moins quelques indications sur l’orientation des taux.
Aucun indice n’est venu. Warsh a indiqué qu’il ne donnerait ni objectifs ni indications prospectives sur les taux d’intérêt et que les décisions seraient prises réunion par réunion. Rappelons que sa position reste la même qu’auparavant : « Je ne pré‑décide pas des réunions. » Il a déclaré que les tensions sur les prix l’inquiètent, mais qu’il ne voit encore rien de critique, et il a décrit l’économie américaine et le marché du travail comme résilients.
L’absence de guidance a obligé les intervenants de marché à réévaluer leurs anticipations de taux, alors même que les données publiées cette semaine montrent de fortes pressions inflationnistes aux États‑Unis. Il faut se souvenir de l’inflation CPI de septembre, qui a accéléré à 3,7 % en glissement annuel. Par conséquent, une hausse en octobre semble désormais repoussée, et l’attention s’est déplacée vers décembre, mouvement en partie déjà intégré par les marchés. C’est pourquoi les déclarations de Warsh n’ont pas soutenu le dollar.
Le soutien est arrivé plus tard. Dans l’après‑midi, la production industrielle américaine de septembre a bondi de 0,7 % contre une prévision de 0,4 %. C’était important, car la dynamique précédente montrait un ralentissement — 0,3 % en juin, 0,2 % en juillet et seulement 0,1 % en août — si bien que le net rebond de septembre a attiré l’attention et le dollar a récupéré une partie de ses pertes.
La séance asiatique d’aujourd’hui a apporté un nouveau rebondissement. L’euro a ouvert en baisse avec un gap de 30 pips et a reculé jusqu’à 60 pips avant que le marché n’efface l’essentiel du mouvement. La réaction est directement liée à l’Europe, et plus précisément à la France.
Là‑bas, le mécontentement face au coût de la vie élevé s’intensifie ; les étudiants manifestent contre le système éducatif, et les troubles ont dégénéré en émeutes. Les autorités françaises disposent de marges de manœuvre limitées pour résoudre le problème, notamment en augmentant les dépenses publiques, mesure à laquelle l’opposition s’oppose. Il avait déjà été souligné que le ministre allemand des Finances Lars Klingbeil a qualifié les plans de consolidation de la France de signal important pour les marchés, et que le président de la Bundesbank Joachim Nagel ne voyait pas poindre une nouvelle crise financière en Europe. Néanmoins, les problèmes économiques intérieurs et géopolitiques, assez sérieux, que connaît la France continuent de peser sur l’euro, et c’est eux qui ont provoqué la chute de la monnaie. La livre a reculé avec l’euro, mais son repli a été activement acheté, tandis que l’euro peine encore à rebondir.
Passons maintenant au calendrier économique. Aujourd’hui, il est quasiment vide : aucune statistique n’est publiée en zone euro et, aux États‑Unis, le seul indicateur de second rang attendu cet après‑midi est un indice du marché du logement, qui influe rarement sur les paires de devises. Lorsque les statistiques se font rares, le marché cherche des repères ailleurs, et les opérateurs accorderont sans doute plus d’attention aux prix du pétrole, aux déclarations de Trump et à la situation en France. Si de tels troubles devaient se propager à l’ensemble de l’Europe, ils pourraient créer des problèmes structurels plus sérieux pour l’euro. Celui‑ci poursuivrait alors son repli face au dollar et entraînerait d’autres actifs risqués dans son sillage.
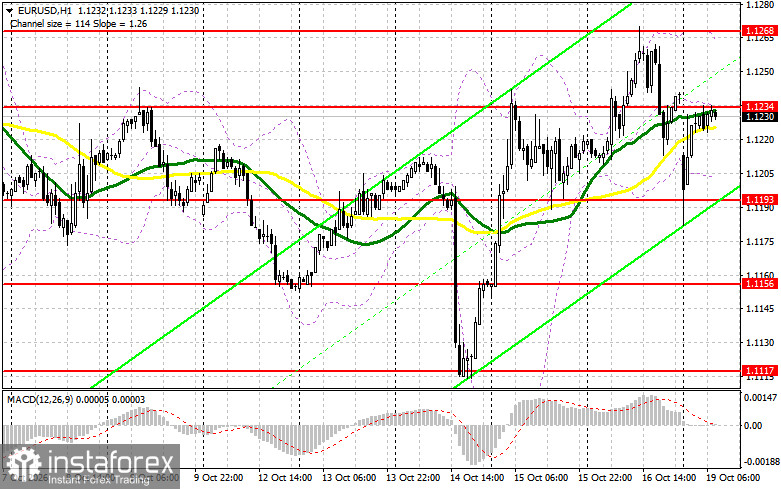
EUR/USD. Pour les positions vendeuses, le niveau intéressant est 1,1234, où une fausse cassure s’est formée pour la troisième fois, et je m’attends à une baisse au moins jusqu’à 1,1193. J’anticipe là un intérêt acheteur plus marqué, comme le 15 octobre et lors de la séance asiatique d’aujourd’hui, c’est pourquoi j’ouvre des achats sur une fausse cassure à 1,1193, avec pour objectif un retour à 1,1234. S’il n’y a pas d’acheteurs à 1,1234, une cassure et une clôture au-dessus de cette zone pousseront l’euro vers 1,1268, une nouvelle résistance majeure. Je n’envisagerais des ventes à partir de ce niveau qu’en cas d’échec de la consolidation, ou alors des ventes sur rebond à partir de 1,1310 pour 25–30 pips. En l’absence d’activité à 1,1193, je ne considérerai des achats qu’après une fausse cassure de 1,1156 ou sur un rebond depuis 1,1117 pour 25–30 pips.
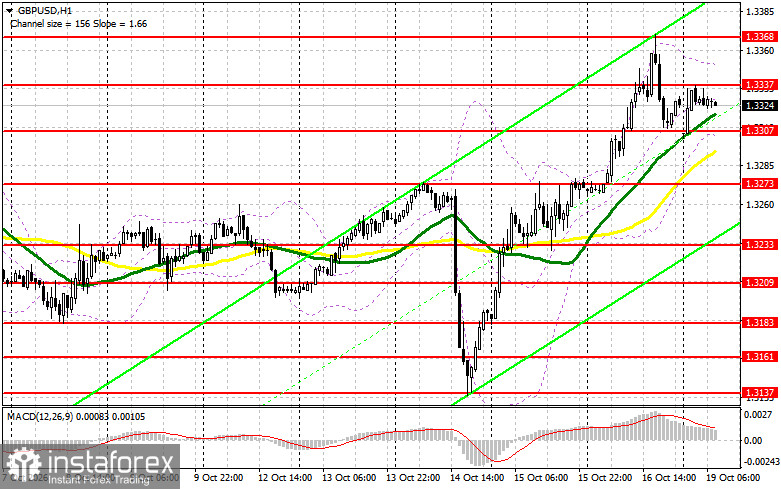
GBP/USD. Les probabilités de hausse demeurent. Privilégier les positions longues sur une correction depuis 1,3307 en cas de fausse cassure, ou en cas de fausse cassure de 1,3283, et acheter les rebonds depuis 1,3233 pour 25–30 pips. Les ventes conviennent à 1,3337 en cas d’échec de maintien, ou au plus haut mensuel proche de 1,3368 en cas de fausse cassure, ou vendre un rebond depuis 1,3397 pour 25–30 pips.
Pour ma part, je ne me précipiterais pas pour désigner l’euro comme le leader de la semaine : tant que la situation restera tendue à Paris, il aura du mal à progresser, et tout rebond sera vendu. La livre est dans une situation plus favorable : elle ne subit pas de choc politique interne et les replis sont plus volontiers achetés. En attendant de nouveaux indicateurs, les rues de France, le pétrole et les déclarations de M. Trump resteront les principaux moteurs pour les deux paires.