 Français

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



IPO d’Anthropic : Wall Street cherche à retrouver l’optimisme
Les marchés actions américains ont entamé la semaine sur des gains solides. L’indice élargi S&P 500 a progressé de 0,7 %, le Nasdaq Composite, à forte composante technologique, a gagné 1,1 %, et le Dow Jones, composé de valeurs vedettes, a avancé de 146 points. Le principal déclencheur de ce rebond local a été le retour des achats sur les valeurs liées à l’IA après une annonce majeure : le développeur Anthropic a officiellement déposé son dossier pour une introduction en bourse (IPO).
L’introduction d’Anthropic sera le premier test de grande ampleur de l’appétit des investisseurs particuliers et institutionnels pour une entreprise exclusivement focalisée sur la construction de modèles d’IA fondamentaux avancés. Dans le cadre de l’opération, certains actionnaires existants prévoient de céder des participations, ce qui permettra de mesurer la demande réelle du marché pour le secteur après une série de ventes massives. La nouvelle a déclenché un rallye dans le segment des semi‑conducteurs :
- L’action Nvidia a gagné 2,4 %
- Micron a progressé de 3,0 %
- AMD a bondi de 2,8 %
Parmi les grandes capitalisations, Tesla s’est particulièrement distinguée, son cours s’envolant de 5,2 % après qu’un relèvement de recommandation de Barclays, passé de Equal Weight à Overweight. Dans le même temps, Meta a reculé de 1,9 %, les investisseurs étant inquiétés par le projet du groupe de lever jusqu’à 95 milliards de dollars via de nouvelles émissions d’actions pour financer ses dépenses d’investissement en IA. La séance est restée nerveuse sur l’ensemble des valeurs technologiques à l’approche des résultats imminents : Alphabet a perdu 1,1 %, Amazon a cédé 0,4 %, tandis que Microsoft a terminé en hausse de 1,5 %.
Risque de concentration
Un tiers de la croissance des bénéfices du S&P 500 repose sur deux émetteurs, et ce rebond ponctuel ne supprime pas les préoccupations structurelles de fond concernant l’indice. Le marché actions américain fait face à des pressions croissantes provenant de deux directions :
- les investisseurs s’interrogent sur la rentabilité des énormes dépenses liées aux infrastructures d’IA
- l’escalade au Moyen‑Orient alimente l’inflation énergétique
Jusqu’ici, le rallye de Wall Street s’est appuyé sur des prévisions optimistes concernant les résultats d’entreprises du troisième trimestre. Mais une analyse plus fine met en lumière une vulnérabilité dangereuse du S&P 500 : une concentration extrême des bénéfices attendus sur un groupe restreint d’émetteurs. Selon les calculs des analystes de Wall Street, les bénéfices agrégés des entreprises du S&P 500 pour le T3 devraient augmenter de 30 %. Plus d’un tiers de cette hausse est imputable à seulement deux sociétés — Nvidia et Micron. En élargissant l’échantillon aux dix plus grandes entreprises (dont Broadcom et Meta Platforms), on constate qu’elles représentent les deux tiers de la croissance bénéficiaire attendue de l’indice de référence.
En dehors de la tech, la contribution significative provient principalement des géants du pétrole et du gaz, qui bénéficient directement de la flambée des prix des hydrocarbures. Les indicateurs financiers des 490 autres composants du S&P progressent bien plus modestement — en moyenne d’environ 10 %. Pour un marché haussier qui entre dans sa cinquième année consécutive, ce rythme reste honorable, mais il souligne aussi la fragilité de la base globale de l’indice si les leaders venaient à trébucher.
Test des taux d’intérêt
Les investisseurs savent que les super‑profits des grandes valeurs technologiques ne peuvent pas croître de manière exponentielle indéfiniment. Les projets d’infrastructures d’IA dépendent de plus en plus de financements empruntés. Dans ce contexte, des rendements élevés et persistants sur les Treasuries américains pèsent directement sur les marges : les charges d’intérêts sur la dette augmentent, comprimant les bénéfices nets des entreprises. La saison des résultats du T3 doit apporter une réponse claire : les dépenses d’investissement en IA génèrent‑elles de véritables flux de trésorerie, ou les gérants de portefeuille doivent‑ils réduire agressivement leurs pondérations sur les géants technologiques ?
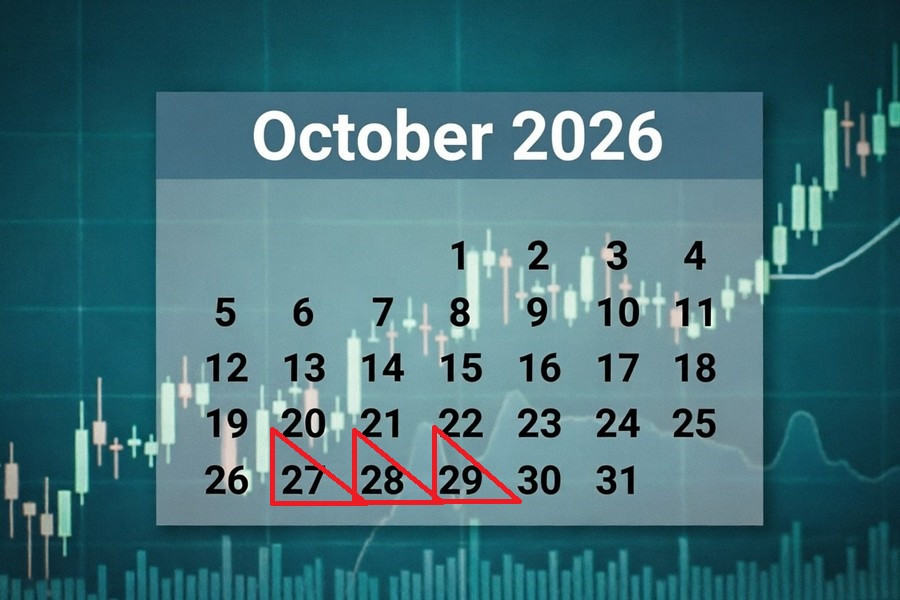
La dernière semaine d’octobre concentre le plus fort risque de déstabilisation pour le S&P 500. Les opérateurs se focalisent sur les résultats des poids lourds — Microsoft, Alphabet et Amazon. La publication de leurs performances coïncide avec les réunions des grandes banques centrales, au premier rang desquelles la Réserve fédérale. Tout virage restrictif de la part du président de la Fed, Kevin Warsh, pourrait déclencher une nouvelle vague de ventes sur le marché obligataire, pousser les rendements des Treasuries à la hausse et frapper directement les valorisations du secteur technologique.
Les stratégistes de Bank of America estiment que le régime d’aversion au risque a de fortes chances de persister jusqu’en décembre. Le potentiel de hausse du S&P 500 est étroitement limité par un faisceau complexe de vents contraires :
- prises de bénéfices et sorties de capitaux sur les valeurs d’infrastructures d’IA en surchauffe
- primes géopolitiques élevées sur les matières premières du fait du conflit au Moyen‑Orient
- nécessité d’intégrer dans les cours une reprise du resserrement monétaire de la Fed
Les prochaines élections de mi‑mandat aux États‑Unis constituent une source supplémentaire de nervosité. Wall Street observe avec inquiétude la perspective d’une victoire des démocrates. Un basculement du contrôle législatif vers l’opposition bloquerait les projets de l’administration en matière de baisses d’impôts et de déréglementation, introduirait de nouveaux obstacles réglementaires et accentuerait les pressions sur la croissance des bénéfices des entreprises.
27 octobre
27 octobre, 17h00 / États‑Unis — ventes de logements neufs en septembre / préc. : 643 k / act. : 684 k / prévision : 650 k / USDX (indice dollar à 6 devises) — en baisse En août, les ventes de logements neufs unifamiliaux aux États‑Unis ont enregistré un bond marqué de 6,4 %, atteignant leur plus haut niveau depuis le début de l’année malgré la hausse des taux hypothécaires. Le principal moteur a été le Midwest, où les contrats signés ont grimpé de près de 85 %, ce qui, combiné à une croissance modérée dans le Sud, a entièrement compensé la faiblesse de la demande dans le Nord‑Est et l’Ouest. Le stock global de logements neufs invendus représentait 8,5 mois d’offre, le prix médian des biens progressant légèrement à 393 700 dollars. Le rapport de septembre fait apparaître un net refroidissement de la demande sur le marché primaire du logement. Un ralentissement de la croissance des ventes exercera une pression baissière sur le dollar américain.
27 octobre, 17h00 / États‑Unis — indice manufacturier de la Fed de Richmond (avancé) pour octobre / préc. : 4 / act. : -2 / prévision : 1 / USDX (indice dollar à 6 devises) — en hausse
L’activité des entreprises manufacturières du cinquième district de la Réserve fédérale est repassée en contraction en septembre pour la première fois en six mois. La chute de l’indicateur à -2 points s’est accompagnée de reculs simultanés des livraisons effectives et des nouvelles commandes, ainsi que d’une nouvelle diminution du carnet de commandes en attente. Le seul signe positif a été une amélioration ponctuelle du composant emploi, tandis que la prudence des directions en matière d’investissement et de stocks a pesé sur les anticipations de conditions d’affaires pour les six prochains mois. Les analystes tablent sur un retour de l’indicateur d’activité en territoire positif en octobre. Une reprise attendue de la production régionale soutiendrait le billet vert.
27 octobre, 23h30 / États‑Unis — stocks hebdomadaires de brut API / préc. : -11,12 M bbl / act. : -4,93 M bbl / prévision : — / Brent — volatil
Le dernier rapport sectoriel de l’American Petroleum Institute a fait état de nouvelles ponctions importantes dans les stocks commerciaux de brut aux États‑Unis : sur la semaine au 16 octobre, les réserves ont diminué de près de 5 millions de barils, parallèlement à une baisse des stocks d’essence et de distillats. Un autre facteur de resserrement de l’offre a été la baisse de 300 000 barils de la production quotidienne intérieure, tandis que le hub de Cushing enregistrait une légère hausse des volumes. L’absence de prévision officielle, combinée au contraste entre les fortes ponctions sur les stocks de produits raffinés et l’accumulation de brut dans un nœud clé de livraison, signifie que le rapport pourrait accroître la volatilité des contrats à terme sur le Brent.
28 octobre, 3h30 / Australie — indice des prix à la consommation (IPC) de septembre / préc. : 3,5 % / act. : 4,0 % / prévision : 4,2 % / AUD/USD — en hausse
L’inflation des prix à la consommation en Australie a nettement rebondi à 4,0 % en août, atteignant un plus haut de trois mois et se maintenant largement au‑dessus de la fourchette cible de la Reserve Bank of Australia. L’impulsion principale est venue des coûts de transport, qui ont bondi à 5,6 % sous l’effet de la hausse des prix des carburants et de la fin temporaire de l’allègement de la taxe sur les carburants, ainsi que du secteur du logement, où la hausse des prix a atteint 5,7 %. Parallèlement, les mesures d’inflation sous‑jacente sont restées à 3,6 %, confirmant des pressions de prix généralisées sur l’ensemble du panier de consommation. La publication de septembre devrait montrer une nouvelle accélération des prix à la consommation. Un renforcement des pressions inflationnistes consolidera les anticipations de conditions monétaires durablement restrictives et soutiendra le dollar australien.
28 octobre, 10h00 / Allemagne — indice GfK du moral des ménages pour novembre (avancé) / préc. : -26,8 / act. : -30,6 / prévision : -31,0 / EUR/USD — en baisse
L’indicateur avancé de la confiance des consommateurs en Allemagne est retombé à ses plus bas niveaux depuis la fin du printemps. Le principal facteur de dégradation a été une chute de 16,7 points des anticipations de revenus des ménages, sur fond de craintes d’une nouvelle vague de hausse des prix de l’énergie. Le virage marqué des ménages vers une épargne stricte a propulsé la propension à épargner à des niveaux inédits depuis la crise de 2008, paralysant l’envie de dépenser malgré une appréciation modérément positive de la situation générale de l’économie. Pour novembre, le consensus anticipe un nouveau recul de l’indicateur de sentiment. Un approfondissement du pessimisme des consommateurs pèsera sur l’euro.
28 octobre, 17h00 / États‑Unis — stocks de gros pour septembre / préc. : 1,4 % / act. : 0,5 % / prévision : 0,4 % / USDX (indice dollar à 6 devises) — en baisse
Le rythme d’accumulation des stocks de gros aux États‑Unis a nettement ralenti en août, même si la constitution continue de stocks se poursuit depuis sept mois consécutifs. La structure de l’offre a montré une forte différenciation : les hausses sur les métaux et les composants automobiles ont été compensées par des baisses sur le matériel informatique, tandis que, parmi les biens à courte durée de vie, les sorties de produits pétroliers et de produits pharmaceutiques ont été compensées par des entrées de produits agricoles. En septembre, les experts s’attendent à un nouveau ralentissement de la croissance des stocks de gros. Un ralentissement de la rotation des stocks et une plus grande prudence des entreprises exerceront une pression baissière sur le dollar américain.
28 octobre, 16h45 / 17h30 / Canada — décision de la Banque du Canada sur les taux et conférence de presse / préc. : 2,25 % / act. : 2,25 % / prévision : 2,50 % / USD/CAD — en baisse
La réunion de septembre de la Bank of Canada s’est conclue par le maintien du taux directeur au jour le jour à 2,25 %, conformément à la plupart des anticipations de marché, mais le ton du communiqué qui l’accompagnait s’est nettement déplacé vers un biais plus restrictif. La banque centrale a relevé une amélioration générale de l’activité économique au deuxième trimestre et souligné la résilience de l’économie domestique face aux chocs externes provoqués par l’escalade au Moyen-Orient. Dans le même temps, l’autorité de régulation a signalé une inquiétude accrue concernant les risques inflationnistes liés au maintien de prix de l’énergie élevés, à la hausse des rendements des obligations d’État canadiennes et à la menace de nouvelles mesures commerciales sévères de la part des États‑Unis. Bien que les indicateurs de l’inflation sous-jacente restent proches de la cible, les autorités monétaires ont explicitement évoqué la possibilité d’intervenir si les tensions sur les prix s’intensifiaient davantage. La prochaine décision intègre un scénario de relèvement de taux par l’autorité monétaire canadienne. Les anticipations d’un biais plus restrictif apporteront un soutien significatif au dollar canadien.
28 octobre, 17h30 / États-Unis — Stocks hebdomadaires de pétrole brut EIA / préc.: -8,557 M bbl / act.: -3,061 M bbl / prévision : -0,300 M bbl / Brent — en hausse
Le rapport hebdomadaire de l’US Energy Information Administration a fait état d’un nouveau repli marqué des stocks commerciaux de pétrole brut : les réserves pour la semaine close le 16 octobre ont diminué de plus de 3 millions de barils, bien au‑delà des premières estimations des analystes. Ce mouvement a été alimenté par des prélèvements importants sur les stocks d’essence, proches de 3 millions de barils, dans un contexte de légère hausse du taux d’utilisation des raffineries, ce qui a entièrement compensé un afflux local dans les capacités de stockage du hub de distribution de Cushing et une augmentation des stocks de distillats. L’équilibre physique du marché intérieur est resté tendu malgré une hausse des importations nettes d’hydrocarbures de 837 000 barils par jour. Dans le dernier rapport, les analystes s’attendent à la poursuite de la tendance à la baisse des stocks de brut. La diminution continue des stocks commerciaux soutiendra les prix du Brent.
28 octobre, 21h00 / 21h30 / États-Unis — Décision de la FOMC sur les taux d’intérêt et conférence de presse / préc.: 3,75 % / act.: 4,00 % / prévision : 4,00 % / USDX (indice USD à 6 devises) — en hausse
Les déclarations des dirigeants de la Federal Reserve ont confirmé la détermination affirmée de l’autorité monétaire à lutter contre les pressions inflationnistes. Bien que le président de la Fed, Warsh, se soit abstenu de donner des indications explicites sur les décisions à venir lors du sommet du FMI, son analyse du tableau macroéconomique a signalé la volonté de maintenir une politique monétaire restrictive tant que l’inflation restera inconfortablement élevée. Après la hausse du mois dernier du taux des fonds fédéraux dans la fourchette de 3,75–4,00 % — première mesure de ce type depuis 2023, adoptée à l’unanimité par les membres du comité — les marchés continuent d’intégrer des coûts d’emprunt élevés. La prochaine décision devrait maintenir le taux à ce niveau élevé. La confirmation d’une orientation monétaire « hawkish » soutiendra le dollar américain.
29 octobre
29 octobre, 02h01 / Royaume‑Uni — Production de véhicules automobiles en août / préc.: -1,2 % / act.: -10,6 % / prévision : -8,0 % / GBP/USD — en baisse
Les données d’août pour l’industrie automobile britannique ont mis en évidence un rebond ponctuel de la production de voitures particulières, en hausse de 6,1 %, ce qui a permis de compenser temporairement la forte contraction de juillet. Cette progression a été soutenue par la demande intérieure et par la hausse des exportations vers les États‑Unis, le Japon et l’Australie, alors que le principal marché européen, qui représente plus de la moitié des livraisons britanniques, a reculé de 7,4 %, et que les exportations vers la Chine ont diminué de 15 %. Malgré d’importants investissements des grands constructeurs, l’association professionnelle SMMT a exprimé de sérieuses inquiétudes face aux initiatives protectionnistes européennes dans le cadre du programme « Made in Europe », susceptibles de restreindre l’accès du Royaume‑Uni au marché de l’UE. Le prochain rapport table sur une poursuite du repli du secteur. Le renforcement des contraintes réglementaires et commerciales pesant sur les industriels britanniques pèsera sur la livre.
29 octobre, 15h30 / Canada — Salaires pour août / préc.: 3,30 % / act.: 3,39 % / prévision : 3,20 % / USD/CAD — en hausse
La croissance moyenne des salaires au Canada reste supérieure à la norme historique de long terme, proche de 2,5 %. La résistance des salaires soutient la demande des ménages, compensant en partie l’impact de la hausse des taux d’intérêt sur les budgets des foyers. Le consensus pour le rapport d’août tablait sur un ralentissement de la progression des salaires. Un refroidissement de la dynamique salariale réduirait les pressions pro‑inflationnistes et pèserait sur le dollar canadien, poussant la paire USD/CAD à la hausse.
29 octobre, 15h30 / États-Unis — PIB T3 (préliminaire) / préc.: 2,5 % / act.: 2,2 % / prévision : 3,2 % / USDX (indice USD à 6 devises) — en hausse
L’économie américaine a enregistré une solide progression de 2,2 % au deuxième trimestre, traduisant une nette amélioration après révisions des données relatives à l’investissement privé, aux dépenses publiques et à la consommation des ménages. Les principaux moteurs de la croissance ont été l’investissement dans l’immobilier commercial et les centres de données pour le secteur des technologies de l’information, ainsi que les services de location et les services financiers — compensant largement les faiblesses de la logistique d’entreposage et du commerce de détail. Les analystes anticipent une nette accélération de la croissance économique au troisième trimestre. Une expansion généralisée de l’activité des entreprises apporterait un soutien important au dollar américain.
29 octobre, 15h30 / États-Unis — Déflateur du PIB pour le T3 / préc.: 3,7 % / act.: 3,6 % / prévision : 6,4 % / USDX (indice USD à 6 devises) — en hausse
Le déflateur du PIB américain reflète une nette intensification des pressions sur les prix dans l’ensemble de la structure de la production nationale, à un rythme nettement supérieur aux périodes précédentes dans un contexte de prix élevés des matières premières et des biens intermédiaires. La hausse persistante de cet indicateur global des prix confirme la transmission active de l’augmentation des coûts de production vers les consommateurs et les entreprises. Les marchés s’attendent à une forte progression du déflateur au troisième trimestre. Le renforcement des tensions inflationnistes à l’échelle de l’économie accroît la probabilité d’un maintien d’une politique monétaire restrictive, ce qui soutiendra le dollar américain.
29 octobre, 15h30 / États-Unis — Revenus des ménages en septembre (m/m) / préc.: 0,2 % / act.: 0,3 % / prévision : 0,2 % / USDX (indice USD à 6 devises) — en baisse
Les revenus des ménages ont enregistré en août une hausse modeste de 0,2 %, reflétant un ralentissement progressif des entrées de fonds au niveau des foyers. L’essentiel de l’augmentation provient des rémunérations versées par le secteur privé et des transferts sociaux publics, tandis que les revenus réels disponibles, corrigés de l’inflation, n’ont pas progressé, ce qui traduit une stagnation du pouvoir d’achat des ménages. La prévision pour septembre table sur la poursuite d’une croissance modérée des revenus. Le ralentissement de la dynamique des revenus des ménages exercera une pression baissière sur le dollar américain.
29 octobre, 15h30 / États-Unis — Dépenses de consommation des ménages en septembre (m/m) / préc.: 0,1 % / act.: 0,9 % / prévision : 0,5 % / USDX (indice USD à 6 devises) — en baisse
Les dépenses de consommation des ménages américains ont fortement progressé en août, de près de 191 milliards de dollars, enregistrant leur plus forte expansion depuis le printemps. Cette hausse a été portée par l’augmentation des dépenses en carburants et énergie, en biens de consommation courante et en services tels que la restauration et la santé, ce qui a soutenu la consommation réelle même en tenant compte de l’évolution des prix. La publication de septembre devrait faire apparaître un net refroidissement de l’activité de consommation. Le ralentissement des dépenses des ménages exercera une pression sur le dollar américain.
29 octobre, 15h30 / États-Unis — Nouvelles inscriptions hebdomadaires au chômage / préc.: 200 k / act.: 190 k / prévision : 200 k / USDX (indice USD à 6 devises) — en baisse
Les nouvelles demandes d’allocations chômage à la mi‑octobre sont tombées à leur plus bas niveau depuis trois mois, confirmant la résilience du marché du travail dans un contexte de forte rentabilité des entreprises. Les employeurs restent prudents en matière de réductions d’effectifs malgré les tensions géopolitiques au Moyen‑Orient, l’incertitude entourant la politique commerciale et la hausse des coûts de l’énergie, même si la légère progression des demandes continues suggère des périodes de réinsertion professionnelle plus longues pour les personnes ayant perdu leur emploi. Le prochain rapport prévoit une remontée des inscriptions initiales. Les premiers signes d’un affaiblissement des indicateurs du marché du travail pèseront sur le dollar américain.
29 octobre, 15h30 / États-Unis — Indice des prix PCE (dépenses de consommation personnelle) pour septembre / préc.: 3,7 % / act.: 3,4 % / prévision : 3,6 % / USDX (indice USD à 6 devises) — en hausse
L’inflation globale mesurée par l’indice PCE en août s’est stabilisée à son niveau précédent et s’est révélée inférieure aux attentes du marché. L’indice PCE de base, qui exclut les composantes volatiles que sont l’alimentation et l’énergie, est resté inchangé à 3,0 %. Néanmoins, l’indicateur d’inflation privilégié par la Fed se maintient au‑dessus de la cible de 2 % depuis 2021, ce qui témoigne d’une rigidité structurelle persistante des prix au sein du panier de consommation. La publication de septembre devrait mettre en évidence une nouvelle accélération de l’inflation sous‑jacente. Une reprise de la hausse de l’indice de base renforcerait les arguments en faveur du maintien d’une politique monétaire restrictive, soutenant le dollar américain.
29 octobre, 16h15 / 16h45 / Zone euro — Décision de la BCE sur les taux et conférence de presse / préc.: 2,40 % / act.: 2,65 % / prévision : 2,65 % / EUR/USD — en hausse
La décision de septembre de la European Central Bank a marqué la première hausse de taux depuis 2023, reflétant la prédominance des risques inflationnistes à la hausse pour la zone. La BCE a choisi d’éviter de fournir des indications excessivement agressives sur la trajectoire future du coût du crédit, afin de préserver sa marge de manœuvre dans un contexte d’incertitude géopolitique liée au conflit au Moyen‑Orient et aux hostilités en Europe de l’Est. Si le niveau actuel du taux de dépôt est jugé globalement neutre, la banque a confirmé sa volonté d’agir en fonction de l’ampleur des tensions sur les prix. Le consensus anticipe un maintien du taux directeur à un niveau élevé lors de la prochaine décision. Le maintien de conditions financières restrictives dans la zone monétaire soutiendra l’euro.
28 octobre, 17h30 / Canada — Discours du gouverneur de la Bank of Canada, Tiff Macklem / USD/CAD
28 octobre, 21h30 / États-Unis — Discours du président de la Fed, Kevin Warsh / USDX 29 octobre, 16h45 / Zone euro — Discours de la présidente de la ECB, Christine Lagarde / EUR/USD 29 octobre, 20h50 / Zone euro — Discours de Piero Cipollone, membre du directoire de la ECB / EUR/USD
Des interventions de hauts responsables des banques centrales sont également programmées à ces dates. Leurs déclarations provoquent généralement de la volatilité sur le marché des changes, car elles peuvent signaler les intentions futures en matière de politique monétaire.