 Français

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



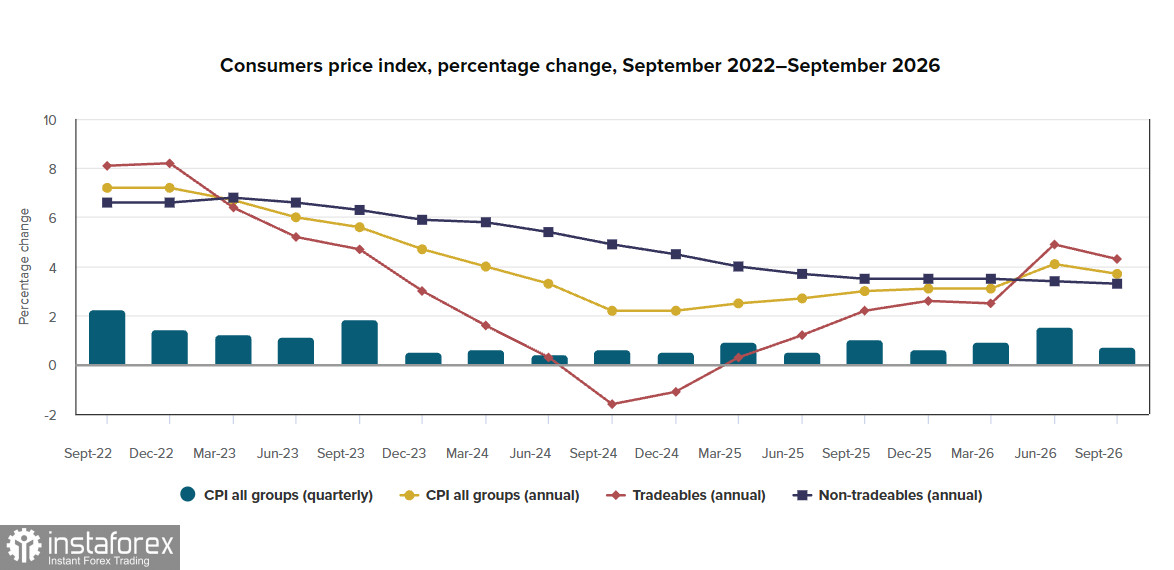
L’indice des prix à la consommation (CPI) annuel de la Nouvelle-Zélande est tombé à 3,7 %, contre 4,1 % au deuxième trimestre. L’inflation trimestrielle s’est établie à 0,7 %, en deçà du consensus de 0,8 % et des prévisions de septembre de la RBNZ. Ce ralentissement provient d’une composition de l’inflation qui diffère nettement de celle de la plupart des autres économies avancées.
Le rythme annuel de l’inflation des biens échangeables est tombé à 4,3 %, après les niveaux à deux chiffres observés à la mi-année, et l’inflation trimestrielle des biens échangeables n’a été que de 0,2 % — un ralentissement principalement tiré par la baisse des prix des carburants. À l’inverse, l’inflation des biens non échangeables est restée à 3,3 % en glissement annuel, tandis que la hausse trimestrielle de 1,0 % s’est révélée plus faible que les 1,3 % anticipés par la RBNZ.
Après avoir évalué les données d’inflation, la RBNZ a probablement conclu qu’il n’y avait pas de surchauffe de la demande intérieure. Ce matin, la banque a surpris les marchés en votant, à 4 voix contre 3, en faveur du maintien du taux directeur à 2,75 %, alors que le marché intégrait une probabilité d’environ 80 % d’une hausse de taux.
Les partisans d’une pause ont mis en avant la faiblesse de la demande intérieure, en soulignant que les deux hausses de taux précédentes avaient déjà produit certains effets et qu’il fallait désormais du temps pour les évaluer, d’autant plus que les anticipations d’inflation à moyen terme restent stables et que la progression des salaires demeure modérée. Les partisans d’une hausse ont rétorqué que les mesures d’inflation sous-jacente se situaient déjà dans le haut de la fourchette cible et que les pressions sur les prix se généralisaient : plus de 85 % du panier de l’IPC avaient augmenté sur un an. Ils ont mis en garde contre le risque qu’un report permette aux anticipations d’inflation de se rigidifier.
La gouverneure de la RBNZ, Berman, a déclaré en conférence de presse qu’elle s’attendait à de nouvelles hausses lors de prochaines réunions et a ajouté qu’il pourrait être nécessaire d’entrer en territoire restrictif. Cette déclaration a largement neutralisé l’effet « accommodant » de la décision elle-même. La RBNZ a également relevé sa prévision d’inflation pour le quatrième trimestre à 4,4 % — une forte hausse par rapport à 3,7 %, qui reflète non seulement le prix du carburant, mais aussi un affaiblissement d’environ 3 % du kiwi depuis septembre.
La décision du 28 octobre n’annule pas le cycle de resserrement ; elle ne fait que le repousser. Le marché, qui avait initialement interprété cette pause comme le signal de la fin du cycle, a rapidement réajusté ses anticipations après les commentaires de Berman. La réunion de décembre est désormais considérée comme la fenêtre la plus probable pour une troisième hausse. Si les données d’inflation trimestrielles pour décembre — publiées en janvier mais déjà intégrées dans les prix — confirment que la hausse des prix ne se limite pas au carburant et s’étend aux services et aux composantes non échangeables, la RBNZ disposera alors d’un mandat pour agir.
Le principal argument en faveur d’une hausse en décembre réside dans la logique même de la décision d’octobre. Si le comité était prêt à relever le taux dès maintenant sur la base des risques liés à l’inflation sous-jacente et à la faiblesse de la devise, il est peu probable que les données de novembre et décembre modifient sensiblement ce tableau en faveur d’un assouplissement. Au contraire, elles pourraient renforcer ce scénario : si le carburant reste cher et que le kiwi demeure faible, les pressions inflationnistes au quatrième trimestre pourraient dépasser 4,4 %, rendant la pause d’octobre de plus en plus difficile à justifier.
Les positions nettes vendeuses sur le NZD ont augmenté sur la semaine considérée de 0,63 milliard pour atteindre -3,27 milliards ; le prix implicite reste inférieur à la moyenne de long terme, et il n’existe pour l’instant aucune condition permettant un retour sur une trajectoire de croissance.
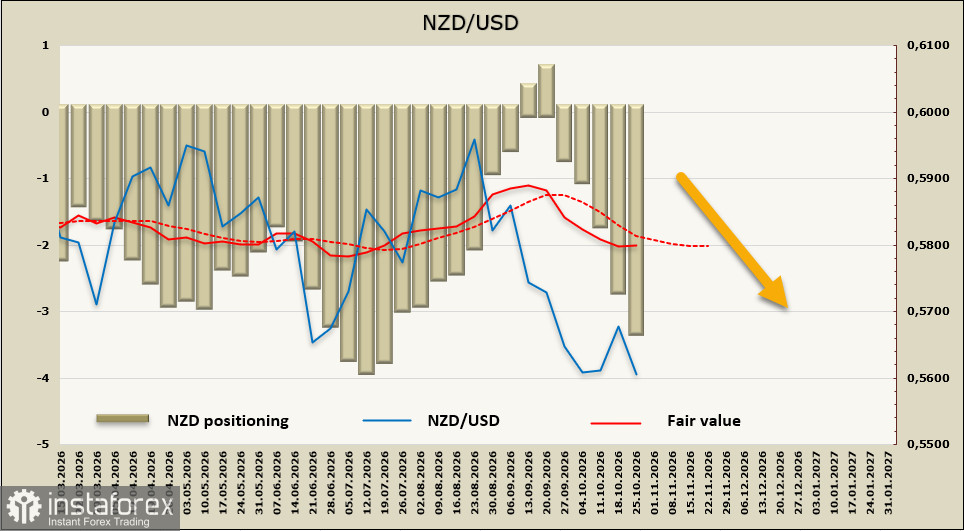
Le kiwi a reculé comme prévu après la réunion de la RBNZ ; les probabilités d’un rebond technique se sont réduites et le sommet local à 0,5705 a peu de chances d’être retesté. Nous anticipons des tentatives de cassure du creux à 0,5560, après quoi le prochain objectif serait le plus bas de deux ans à 0,5481.