 Français

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Or, l’inflation et les rendements des Treasury protégés contre l’inflation évoluaient autrefois comme les deux extrémités d’une balançoire : lorsque l’un montait, l’autre suivait. Mais ce lien s’est défait comme un vieux pull après l’invasion de l’Ukraine par la Russie en 2022, à mesure que le risque de sanctions a réduit le rôle des obligations comme valeur refuge pour l’épargne.
Dynamiques de l’or et des rendements obligataires
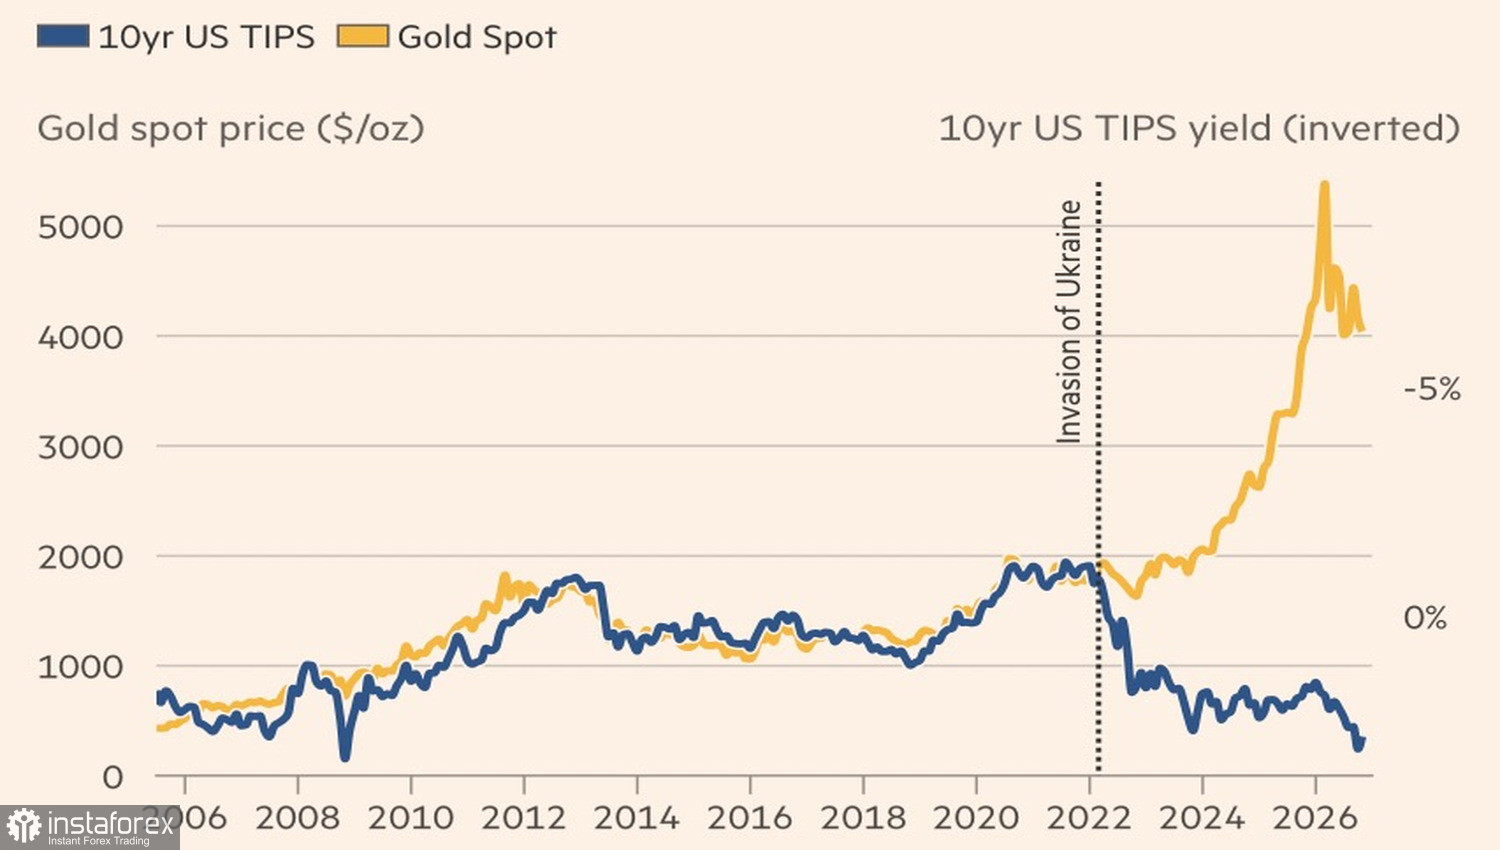
Le métal est tombé sous la barre des 4 000 $ l’once pour atteindre un plus bas de la mi-juillet, en baisse de près de 10 % depuis septembre. Le mouvement de vente a été déclenché par des sorties de capitaux du marché boursier américain, les investisseurs vendant leur or pour couvrir leurs pertes sur les actions.
La pression sur cet actif refuge s’est intensifiée sous l’effet de la force du dollar, de la hausse des rendements obligataires et de données d’inflation élevées, qui ont renforcé les anticipations de relèvements de taux de la Fed. Les sorties des fonds adossés à l’or constituent un autre facteur négatif : les ETF ont perdu presque 17 tonnes de réserves en l’espace de trois séances.
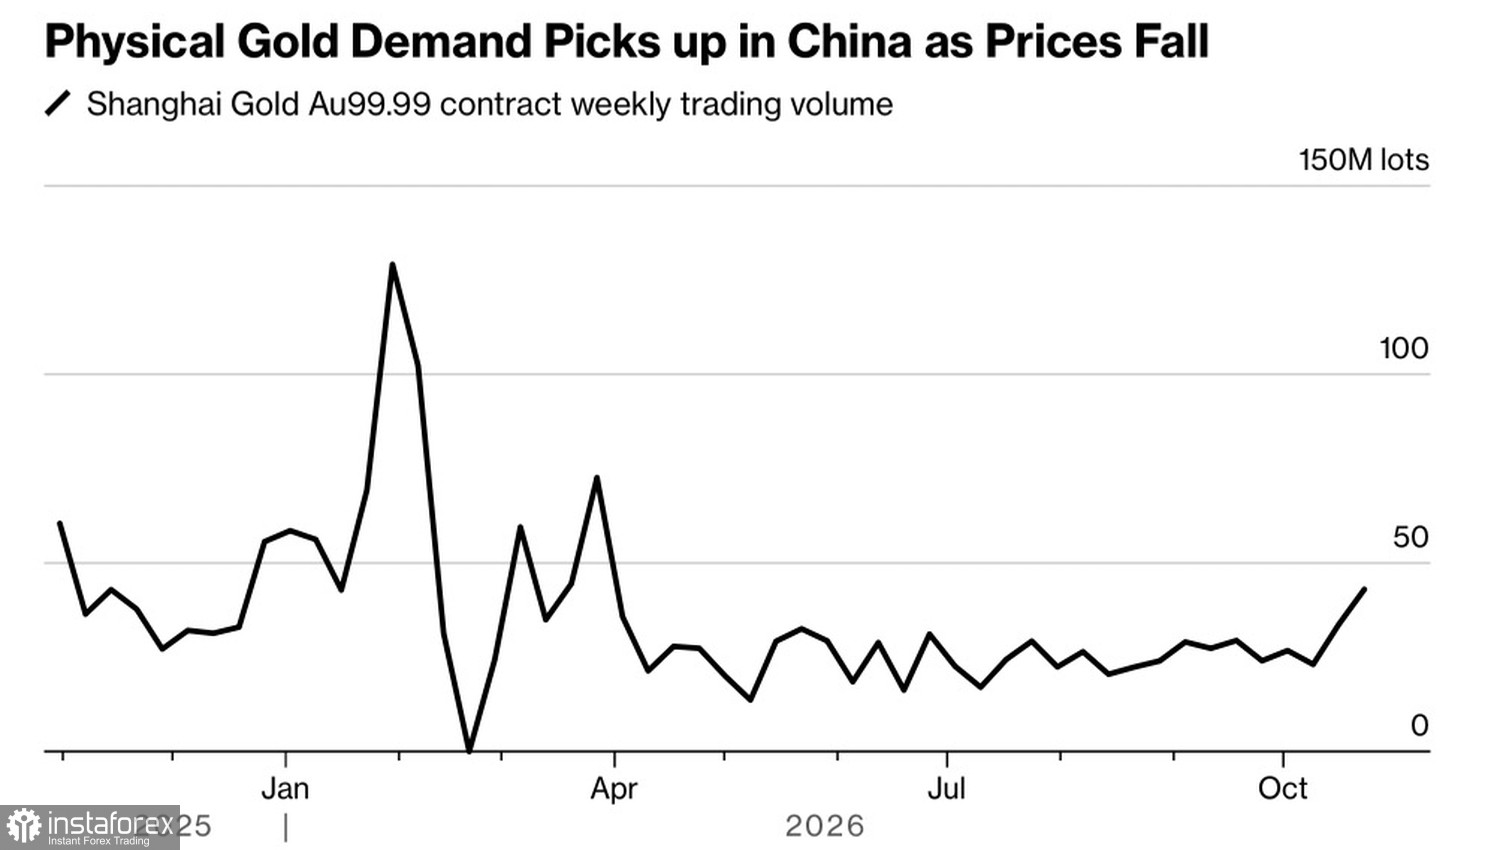
Le soutien à l’or provient d’une demande structurelle des banques centrales et d’un appétit accru des ménages chinois, pour qui le métal précieux est devenu un véritable aimant dans un contexte de baisse des actions domestiques. L’intérêt ouvert sur l’un des contrats les plus populaires du Shanghai Gold Exchange a bondi à 430 tonnes, un plus haut depuis avril, et les conditions de livraison tendues signalent une demande physique plutôt que des positions à effet de levier.
Volumes de transactions sur l’or
Dans une enquête Reuters menée auprès de 30 analystes et traders, la prévision pour 2026 a été abaissée pour le deuxième trimestre consécutif à 4 495 $/oz contre 4 509 $ trois mois plus tôt, bien que l’estimation pour 2027 ait été relevée à 4 650 $ contre 4 610 $.
JP Morgan anticipe des relèvements du taux des Fed funds en décembre puis à nouveau au premier trimestre 2027, ce qui porterait les rendements à 10 ans à un pic de 5,25–5,5 %, contre moins de 5 % aujourd’hui. La banque estime que l’or trouvera un plancher une fois les rendements au plus haut, puis pourrait fortement progresser grâce à sa réputation de couverture fiable.
Amundi s’attend à un rebond vers 4 500 $/oz, mais pas à un retour à l’objectif précédent de 5 000 $ d’ici la fin de l’année. Le marché, selon eux, a déjà intégré le scénario du pire — inflation sans récession et cycle de resserrement monétaire de la Fed — et le positionnement relativement léger des traders après la correction crée les conditions d’un rebond.
Le principal paradoxe pour le métal précieux est que, compte tenu de l’amélioration des indicateurs macroéconomiques américains et du prix élevé du pétrole, la Fed devrait resserrer sa politique, mais préfère maintenir le taux des fed funds inchangé. Cela augmente la probabilité d’une hausse ponctuelle de 50 points de base et maintient l’or sous pression.
Si la décision de taux d’octobre ramène trois dissidents dans le cénacle de la Fed, cela fera-t-il retomber l’or sous les 4 000 $, en même temps que le marché actions ?
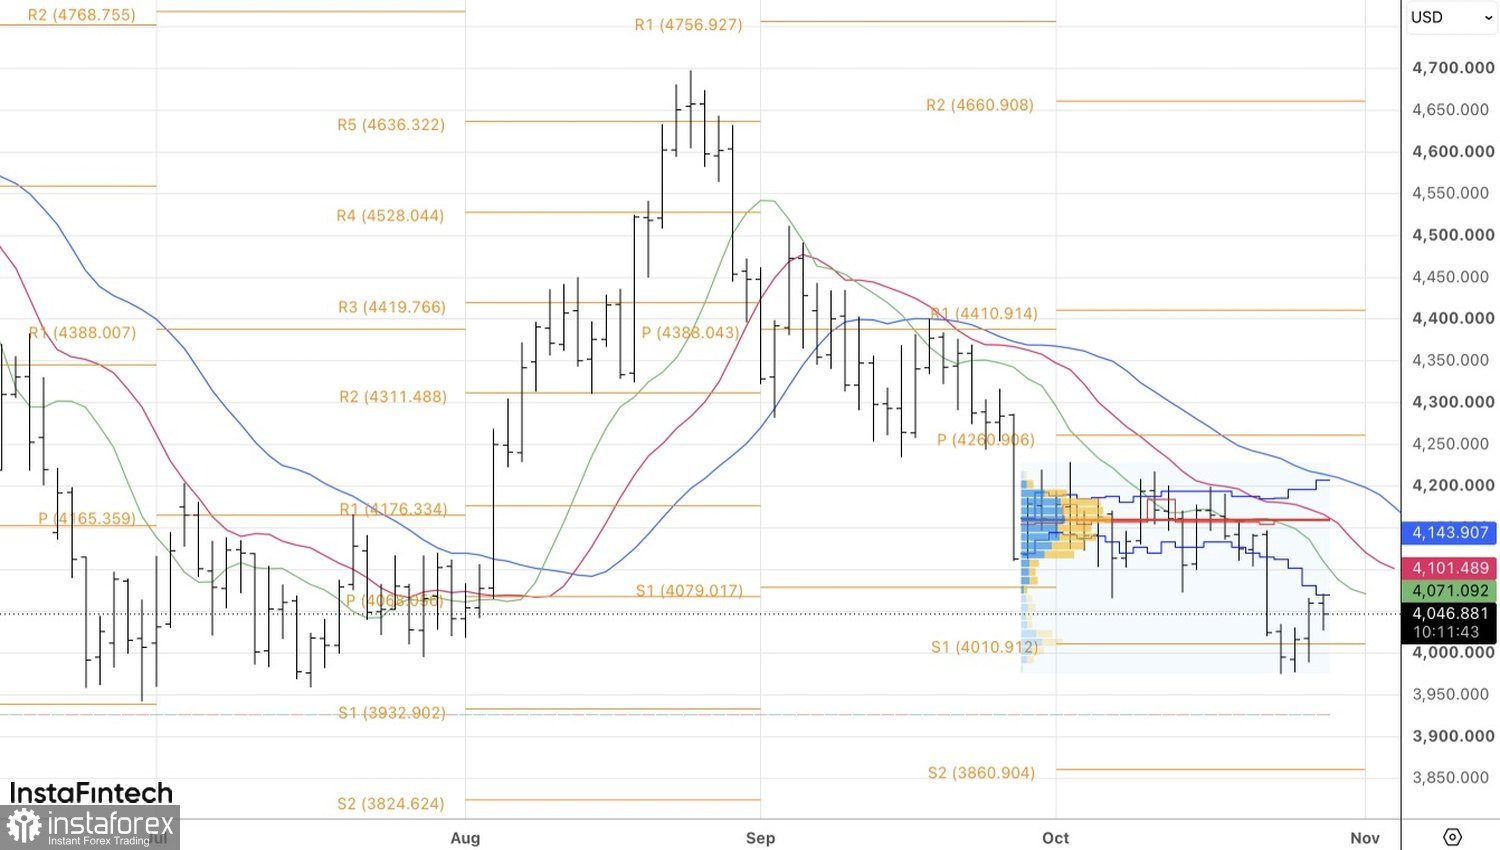
D’un point de vue technique, le graphique journalier montre un rebond sur la borne basse de la fourchette de juste valeur de 4 070–4 210 $/oz. Si le cours ne parvient pas à franchir la résistance, la probabilité d’une reprise de la tendance baissière augmentera. Dans ces conditions, il est logique de se concentrer sur les opportunités de vente.