 Français

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Le dollar n’a pas réussi à gagner du terrain après la décision de la Fed d’hier et la conférence de presse de son président, Kevin Warsh. Le marché s’attendait à une pause et l’a effectivement obtenue, mais les traders en attendaient davantage : un signal clair sur la question de savoir si la Fed relèvera ses taux d’intérêt en décembre. Aucune confirmation explicite n’est venue et, en son absence, le dollar n’avait pas de raison de repartir à la hausse.
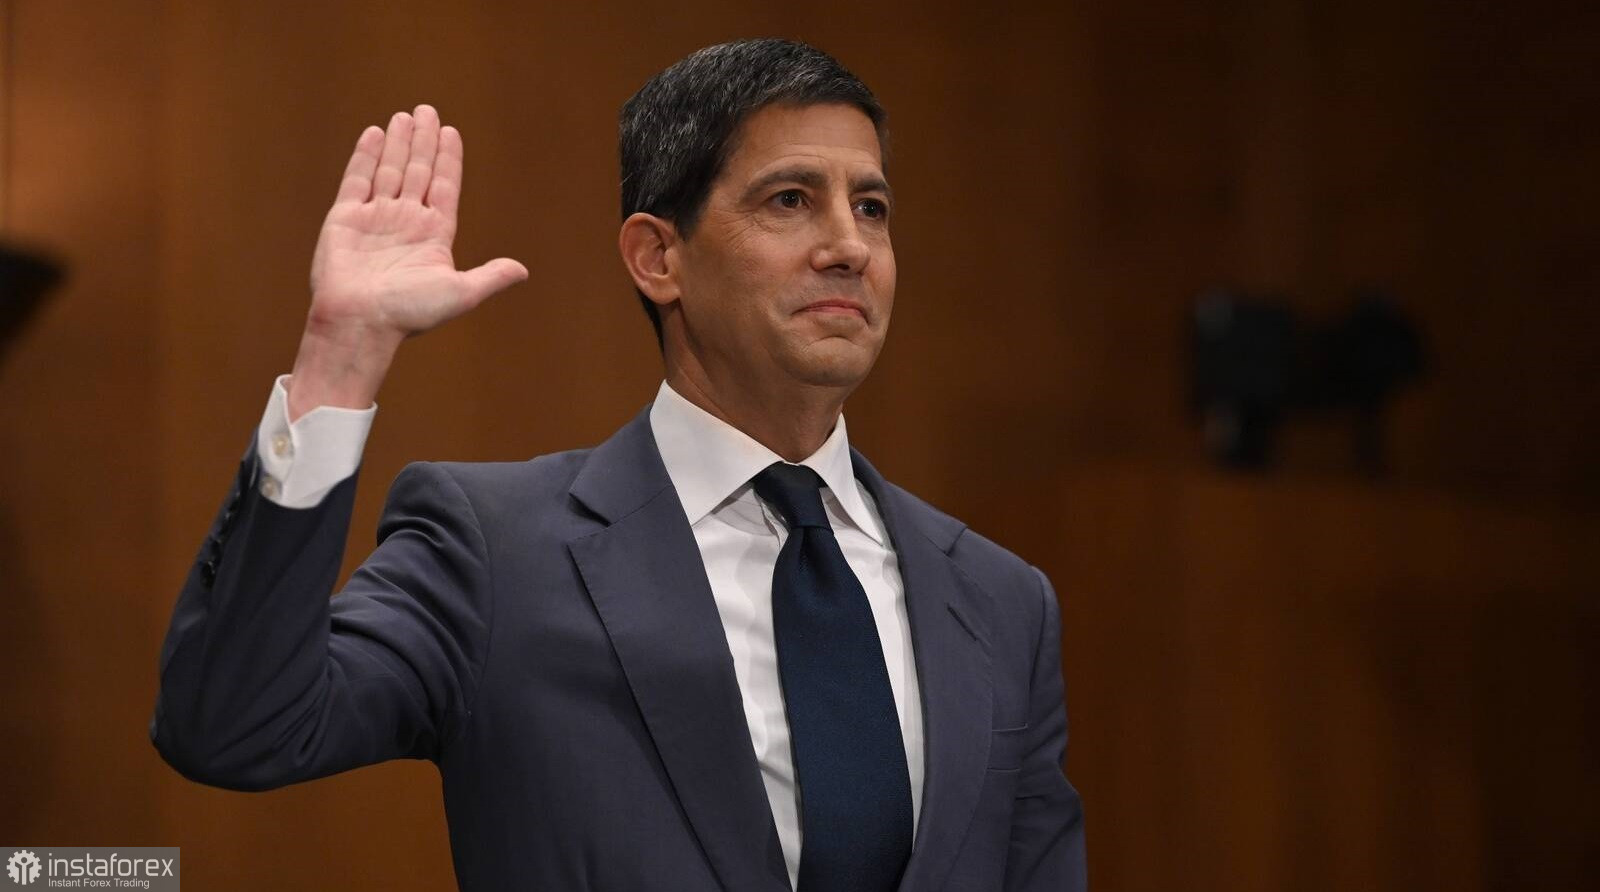
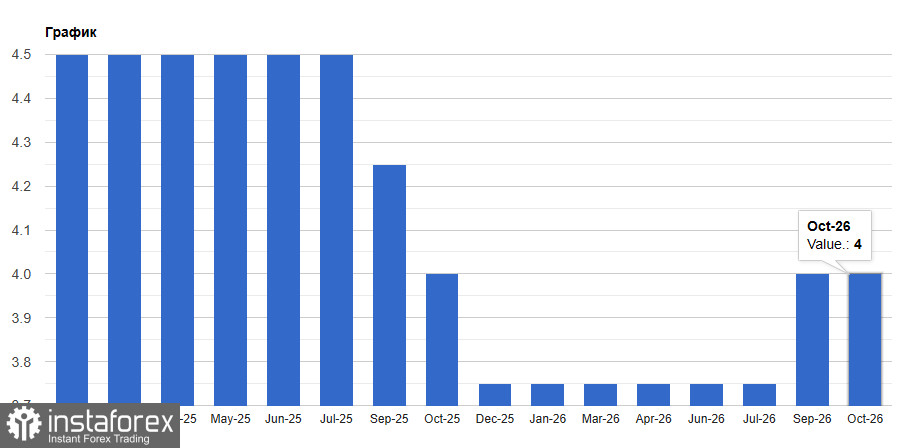
Le taux directeur est resté inchangé, à 3,75–4,00 %. La décision a été adoptée à une large majorité, 10 voix contre 2, Lisa Cook et Beth Hammack ayant exprimé leur dissidence et plaidé pour une hausse immédiate de 25 pb, ce qui souligne la présence de membres « faucons » au sein du FOMC. Le comité a choisi d’attendre, et cette majorité a déterminé l’issue de la réunion.
Le communiqué de la Fed a dressé un tableau confiant de l’économie : l’activité progresse vigoureusement, la demande intérieure reste solide, la productivité du travail et l’investissement des entreprises sont robustes, les créations d’emplois suivent le rythme de la croissance de la population active, et le chômage est globalement inchangé. La Fed a indiqué que l’incertitude géopolitique demeure élevée et que l’inflation reste trop forte, précisant que le comité continuera de suivre de près les données à venir afin de ramener l’inflation vers l’objectif de 2 %.
Les commentaires de Warsh ont repris le même ton. Il a décrit l’économie comme forte et résiliente et indiqué que le PIB du troisième trimestre devrait probablement dépasser 3 %. L’investissement des entreprises progresse à un rythme à deux chiffres, et les embauches ont accéléré en glissement annuel. Sur l’inflation, il a été direct : la situation ne s’est pas améliorée et la mission de la Fed est de la faire baisser. Il a tout de même relevé certains points positifs : les anticipations d’inflation sur les marchés de swaps se sont améliorées et l’orientation de la politique monétaire va dans le bon sens.
Pour le dollar, c’est toutefois la perspective de décembre qui a été déterminante. Warsh a déclaré que la Fed avait besoin de plus de temps et de davantage de données avant de décider de la prochaine étape. Il est réticent à se préengager sur des réunions, sauf en situation de crise, et il a donc refusé de se prononcer sur décembre. Le marché avait déjà intégré une hausse de taux d’ici la fin de l’année et attendait une confirmation qui n’est pas venue. Warsh a expliqué que les 18 participants à la Fed ont des vues divergentes et que le comité souhaite disposer d’une meilleure visibilité.
Warsh a également souligné l’évolution de la relation entre le pétrole et les rendements. Jusqu’à récemment, la hausse du prix du pétrole contribuait à tirer les taux de marché vers le haut. Ce lien s’est modifié et les rendements des Treasuries américains ont commencé à baisser. Il a ajouté que les conditions de crédit se sont resserrées, que les investisseurs se montrent plus prudents dans l’allocation de leur capital et que la volatilité des marchés n’a rien de surprenant. Pour le dollar, cela signifie que l’un de ses principaux soutiens, à savoir des rendements élevés, s’affaiblit progressivement.
Par ailleurs, la Fed a annoncé des changements dans le calendrier de ses réunions. À partir de 2028, il n’y aura plus que six réunions avec décision de taux au lieu de huit, deux réunions supplémentaires étant consacrées à la stratégie. En 2027, l’une des huit réunions se tiendra sans vote ni communiqué. Cinq groupes de travail sont déjà à l’œuvre, et des recommandations sur le bilan sont attendues début 2027. Warsh a estimé qu’il n’était pas nécessaire de modifier pour l’instant la politique de la Fed en matière de bilan. Il a refusé de commenter les remarques de Donald Trump sur la direction de la Fed ou les critiques politiques visant la banque centrale.
Les marchés se tournent désormais vers l’indice des prix PCE de base, la mesure de l’inflation privilégiée par la Fed. En septembre, le PCE global s’élevait à 3,4 % en glissement annuel, et le PCE de base à 3,0 % en glissement annuel. Sans un Warsh au ton agressif, je pense que le dollar a un potentiel de hausse limité et qu’il évoluera probablement à l’horizontale ou s’affaiblira légèrement face à l’euro et à la livre dans les prochains jours. Mais si l’inflation surprend de nouveau à la hausse, les paris sur une hausse de taux en décembre referont surface, et le dollar regagnera rapidement en vigueur.
Concernant la technique sur l’EUR/USD, le premier objectif immédiat pour les acheteurs est de reprendre 1,1150. Cela ouvrirait la voie à un test de 1,1175 puis de 1,1195, même s’il sera difficile de monter davantage sans le soutien des grands intervenants. À la baisse, je m’attends à un intérêt acheteur marqué autour de 1,1130. Si ce seuil ne tient pas, il serait judicieux d’attendre une cassure sous 1,1110 ou d’envisager des positions longues vers 1,1080.
Concernant la technique sur le GBP/USD, les acheteurs de livre doivent franchir la première résistance à 1,3330 pour viser 1,3360. Un dépassement de ce niveau sera difficile, et l’objectif suivant se situerait à 1,3390. À la baisse, les vendeurs chercheront à prendre la main à 1,3300. Une cassure sous ce niveau porterait un coup dur aux acheteurs, entraînant la livre vers 1,3270 puis ouvrant la voie en direction de 1,3240.