 Français

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



L’euro et la livre se sont appréciés durant la première moitié de la journée après la publication des indices PMI manufacturiers d’octobre, mais ils n’ont pas réussi à conserver ces gains longtemps. Je ne m’attends pas à ce que cette progression se poursuive, car ces solides chiffres reflètent surtout des coûts de production élevés, des délais de livraison prolongés et des achats de précaution destinés à constituer des stocks, plutôt qu’un renforcement de la demande au sein des économies. La prochaine séance américaine recentrera l’attention du marché sur le dollar et effacera très probablement le reste de l’impulsion matinale pour les deux devises.
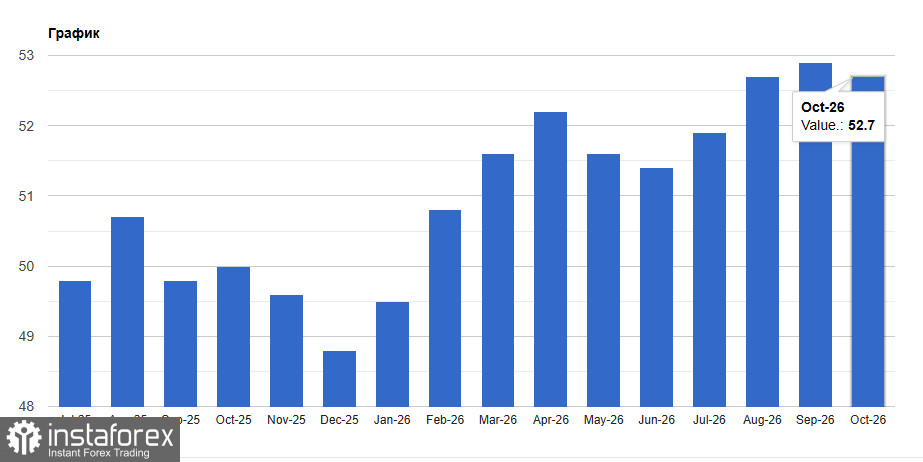
Le rapport d’octobre pour la zone euro est plutôt correct pris isolément. L’indice PMI manufacturier a reculé à 52,7 après 52,9 en septembre, mais il a dépassé les prévisions des économistes et reste en zone d’expansion pour le neuvième mois consécutif. Il s’agit d’un creux de deux mois, mais les 52,9 de septembre constituaient le plus haut niveau depuis mai 2022 ; j’estime donc que ce repli est largement cosmétique. Ce qui importe davantage, c’est la composition de l’indicateur, car ses composantes orienteront l’agenda de la BCE dans les semaines à venir.
La production a continué de progresser, mais à un rythme ralenti, tombant à un creux de quatre mois, l’indice de production passant de 53,6 le mois précédent à 52,8. L’afflux de nouvelles commandes s’est lui aussi affaibli, tandis que les commandes à l’exportation ont augmenté au rythme le plus rapide depuis plus de quatre ans et demi. Ce mouvement profite notamment aux usines tournées vers les marchés extérieurs, principalement en Allemagne et aux Pays-Bas, alors que les entreprises dépendantes de la demande intérieure ont abordé le quatrième trimestre avec une résilience nettement moindre.
Je souhaite attirer l’attention sur le versant offre de l’enquête. Les délais de livraison se sont allongés en octobre au rythme le plus marqué depuis juin et, par conséquent, le volume de commandes en attente non exécutées a augmenté au rythme le plus rapide depuis mai 2022. Rappelons que les achats de précaution en période de retards de livraison constituent une stratégie défensive classique : les entreprises achètent aujourd’hui par crainte que demain soit plus coûteux et plus difficile. Cette crainte n’est pas infondée, car la cherté de l’énergie a propulsé l’inflation à son plus haut niveau depuis mai. Les industriels ont réagi par de fortes hausses de leurs prix de vente, et le rythme n’a pratiquement pas varié par rapport à septembre. Il en ressort que la hausse des coûts de production pèse actuellement sur les marges du secteur et ne pourrait être répercutée sur les consommateurs que plus tard, comme effet de second tour.
Une croissance inégale complique encore la tâche de la BCE. Sur huit pays disposant de données disponibles, six ont enregistré une expansion, et le rythme de l’amélioration a été historiquement solide dans chaque cas. La France et l’Italie sont revenues à la détérioration, et Paris souffre en outre d’une incertitude politique intérieure. Là où les exportations, les commandes de défense et la constitution de stocks jouent leur rôle, les usines tournent à plein régime, mais la demande intérieure n’apporte pas le même soutien en France. Les données publiées ce matin en Allemagne signalent également une faiblesse des consommateurs : les ventes au détail ont reculé de 2,0 % en septembre, contre une hausse de 0,4 % attendue.
Le secteur manufacturier britannique est entré dans le quatrième trimestre sensiblement plus fort. L’indice PMI manufacturier est monté à 52,8 après 51,9 en septembre, atteignant un plus haut de cinq mois et correspondant à l’estimation préliminaire. La production a augmenté pour le septième mois consécutif, à son rythme le plus rapide depuis 25 mois, et l’afflux de nouvelles commandes s’est accéléré pour atteindre son niveau le plus élevé depuis juillet, la demande s’améliorant à la fois du côté des clients domestiques et étrangers. Les commandes à l’exportation ont progressé pour le dixième mois d’affilée, portées par les ventes au Brésil, en Chine continentale, dans l’UE, au Moyen-Orient et aux États-Unis. La croissance a concerné les biens de consommation, intermédiaires et d’investissement, la production de biens d’investissement augmentant le plus et celle de biens intermédiaires le moins. La confiance des entreprises concernant leurs perspectives à un an a atteint un plus haut de huit mois.
La seconde partie du rapport est nettement moins encourageante. L’inflation des coûts s’est accélérée, les délais de livraison se sont allongés jusqu’à atteindre l’un des niveaux les plus marqués en quatre ans, et les stocks de matières achetées ont continué de diminuer. L’emploi est resté inchangé après six mois consécutifs de recrutements, car certaines entreprises, selon l’enquête, repoussent les extensions de capacité tout en tentant de compenser la hausse des coûts de main-d’œuvre, de transport et de matières premières. À mon sens, ce tableau de production en hausse, d’embauches en pause et de coûts en accélération plaide pour la prudence à la Bank of England et a peu de chances d’offrir à la livre une base durable.
La main devrait ensuite revenir au dollar. L’indice ISM manufacturier pour octobre est attendu à 54,7 contre 54,5 en septembre, et sa composante des prix est anticipée à 77,2 après 77,9 précédemment. Si les prix payés par les acheteurs américains surprennent de nouveau à la hausse, le marché en conclura que les pressions inflationnistes persistent et reverra à la baisse le rythme anticipé de l’assouplissement de la Fed, ce qui soutiendrait le dollar. J’ajoute les chiffres des dépenses de construction aux États-Unis pour septembre, pour lesquelles le consensus table sur 0,3 % après 0,9 %. Un chiffre faible offrirait un certain répit à l’euro et à la livre, mais je ne m’attends pas à ce qu’il l’emporte sur l’ISM si ce dernier dépasse les prévisions.
Si l’ISM déçoit ou si un discours du président de la Bundesbank, Joachim Nagel, sonne offensif, l’euro pourrait se maintenir près de ses sommets matinaux un peu plus longtemps. Même dans ce cas, je ne vois pas les chiffres européens justifier des gains durables, car le marché achète la croissance puis commence à en mesurer le coût. Je m’attends à ce que l’EUR/USD et le GBP/USD reprennent leur tendance baissière dans les prochaines séances, l’impulsion matinale n’étant qu’un épisode plutôt que le début d’une nouvelle tendance.
Techniquement, sur l’EUR/USD, les acheteurs doivent désormais se concentrer sur la prise de 1,1230. Ce n’est qu’ensuite qu’un test de 1,1260 serait possible. De là, un mouvement vers 1,1290 est envisageable, mais il sera difficile de l’atteindre sans le soutien de grands intervenants. En cas de repli, je n’attends un intérêt d’achat sérieux qu’aux alentours de 1,1200. Si personne ne se manifeste à ce niveau, il serait prudent d’attendre un nouveau creux à 1,1170 ou d’ouvrir des positions longues à partir de 1,1140.
Techniquement, sur le GBP/USD, les acheteurs de livre doivent franchir la première résistance à 1,3440. Ce n’est qu’ensuite qu’un mouvement vers 1,3467 serait possible, et au-dessus de ce niveau, de nouvelles cassures s’avéreraient assez difficiles. L’objectif le plus éloigné se situe dans la zone de 1,3492. En cas de baisse, les vendeurs tenteront de prendre le contrôle de 1,3400. S’ils y parviennent, une cassure de la fourchette infligerait de sérieux dégâts aux positions des haussiers et pousserait le GBP/USD vers un creux à 1,3380, avec la perspective d’une extension jusqu’à 1,3350.