 Français

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Les contrats à terme ont partiellement effacé leurs pertes matinales alors que les investisseurs digéraient les résultats des élections de mi-mandat. Lors de la séance d’hier, le S&P 500 a gagné environ 0,4 % et le Nasdaq 100 a progressé de 0,7 %, récupérant une partie du repli de lundi qui avait fait basculer l’indice technologique en zone de correction.
Les démocrates ont obtenu le contrôle des deux chambres du Congrès, avec des victoires surprises au Sénat au Kansas et en Caroline du Sud. Ils ont également remporté les postes de gouverneur en Géorgie et au Texas, ainsi qu’un siège supplémentaire au Sénat au Texas. Le marché des Treasuries s’est redressé, les investisseurs anticipant que cette nouvelle configuration politique limiterait la capacité de l’administration Trump à mettre en œuvre son programme de baisses d’impôts et de hausse des dépenses.
La principale source d’inquiétude sur les marchés concerne désormais la régulation de l’IA. Les investisseurs craignent qu’un Congrès contrôlé par les démocrates n’impose une surveillance plus stricte aux infrastructures et services liés à l’IA, tandis que des gouverneurs hostiles au niveau local pourraient ralentir le développement des centres de données. Le Texas est au cœur des préoccupations : l’État concentre environ un tiers des capacités d’IA des États-Unis, et quelque 250 projets y sont prévus. De nombreux analystes estiment toutefois que la réaction est quelque peu excessive, car l’impact direct des élections de mi-mandat sur les bénéfices à court terme reste limité : le marché traverse peut‑être simplement un mouvement de correction salutaire.
À noter que les publications de résultats ont apporté un répit partiel. AMD, après la clôture mardi, a relevé ses prévisions de chiffre d’affaires au‑delà des estimations des analystes, signalant une demande soutenue pour les processeurs destinés aux centres de données. Super Micro Computer a également fourni un objectif de chiffre d’affaires trimestriel supérieur aux attentes et relevé ses perspectives de ventes pour l’ensemble de l’exercice.
L’histoire joue en faveur des haussiers après les élections de mi‑mandat. Une étude de Morgan Stanley couvrant la période depuis 1982 montre que les grandes capitalisations ont enregistré en moyenne une hausse d’environ 15 % de leur capitalisation boursière et un rendement pondéré de manière égale d’environ 16 % dans les six mois suivant les élections de mi‑mandat — et d’environ 22 % sur l’année suivante. UBS souligne par ailleurs que la saisonnalité favorable et le faible niveau d’exposition nette longue des hedge funds créent des conditions propices à un rallye de fin d’année.
Les questions géopolitiques restent un risque de fond. Les efforts diplomatiques envers l’Iran se poursuivent. Selon certaines informations, des médiateurs feraient circuler des propositions, même si des frappes américaines limitées auraient visé des cibles sur l’île iranienne de Qeshm dans la nuit. Le président américain Donald Trump a déclaré que Washington n’avait pas de projet immédiat de frappes contre l’Iran. Les cours du pétrole se redressent après leurs récents plus bas, avec le Brent autour de 104 USD/baril et le WTI aux environs de 97 USD, tandis que l’or a rebondi dans le sillage d’un dollar plus faible et de rendements plus bas, s’échangeant au‑dessus de 3 960 USD/l’inonce en séance intraday et autour de 3 942 USD/l’once sur les marchés asiatiques.
L’ensemble de ces éléments montre que les élections ont levé une importante source d’incertitude politique, tout en faisant surgir de nouvelles interrogations pour le secteur de l’IA, ce qui incite le marché à la prudence. Avec les publications favorables de AMD et Super Micro, la correction sur les valeurs technologiques devrait, selon moi, rester limitée, même si l’orientation à court terme dépendra des chiffres de l’emploi attendus vendredi et de l’évolution de la situation liée à l’Iran.
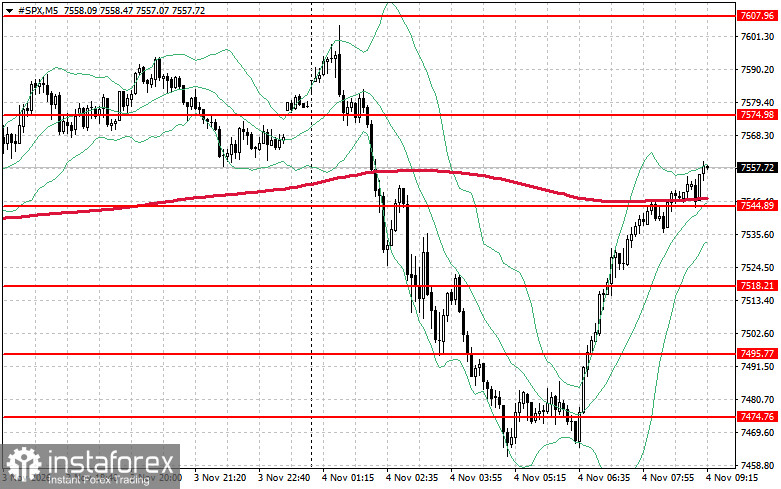
Concernant les aspects techniques du S&P 500, la tâche immédiate des acheteurs est de dépasser le niveau de résistance à 7 574 $. Cela signalerait un potentiel haussier et ouvrirait la voie vers 7 607 $. Prendre le contrôle de 7 633 $ renforcerait davantage la position des acheteurs. En cas de mouvement baissier sur fond de diminution de l’appétit pour le risque, les acheteurs devraient intervenir près de 7 544 $. Une rupture en dessous de ce niveau pousserait probablement l’indice vers 7 518 $ et ouvrirait la voie à 7 495 $.