 Français

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Les grandes valeurs technologiques américaines ont mené le rallye de mercredi, les cinq plus grandes capitalisations du secteur ajoutant près de 1 000 milliards de dollars à leur valeur boursière en une seule séance. Amazon a bondi jusqu'à 8,3 % en séance, Microsoft a gagné environ 7 %, Alphabet a progressé de 5,9 %, Meta a avancé de 3,6 %, et Apple, qui est restée plus prudente sur les dépenses liées à l’IA, a grimpé de plus de 6 %. Au sein des « Magnificent Seven », seules Nvidia et Tesla ont sous-performé. En Asie, la séance a été contrastée : Samsung Electronics et SK Hynix ont reculé de plus de 7 %, le Kospi sud-coréen a chuté de 5,5 %, et les contrats à terme sur le Nasdaq 100 ont perdu environ 1,1 %. Dans le même temps, Tencent et Alibaba ont chacune gagné au moins 6 %, et l’indice Hang Seng Tech a progressé de 5,1 %.
Ce qui a fait bouger les marchés, c’est le résultat des élections. Les démocrates ont remporté la majorité à la fois à la Chambre des représentants et au Sénat américains, faisant basculer des sièges en Caroline du Sud, au Texas et au Kansas, et ont pris le contrôle de plusieurs assemblées législatives d’État ainsi que de postes de gouverneur. De nombreux candidats démocrates ont fait campagne sur des projets visant à freiner certains développements de l’IA, en particulier la construction à grande échelle de data centers. Les sondages de sortie des urnes montrent que les électeurs sont fortement opposés à l’implantation de nouveaux data centers près des zones résidentielles, et de nombreux analystes s’attendent désormais à ce que la régulation soit impulsée au niveau des États.
Les marchés y ont vu un possible frein à l’énorme vague de dépenses d’investissement qui grignote les flux de trésorerie disponibles. Amazon, Alphabet et Meta affichent déjà des flux de trésorerie disponibles négatifs — les dépenses d’investissement dépassent les flux de trésorerie d’exploitation — les obligeant à se tourner vers les marchés de la dette et des actions. C’est une bonne nouvelle pour Microsoft, Amazon, Alphabet et Meta, et une mauvaise nouvelle pour Nvidia, principal bénéficiaire de la construction de data centers, ainsi que pour Tesla.
Mercredi a été la meilleure séance pour l’indice depuis le 21 septembre. Le récit de marché s’est inversé à 180 degrés : la régulation n’est plus perçue comme une menace, mais comme un moyen de contenir des dépenses hors de contrôle.
Les marchés pétrolier et obligataire ont réagi aux anticipations d’un possible apaisement du conflit avec l’Iran. Le Brent a chuté de plus de 8 % mercredi et a reculé pour la quatrième séance consécutive, cédant encore 0,7 % à 93,94 $ le baril après que Chuck Schumer, le chef de la majorité démocrate au Sénat, a déclaré que le conflit pourrait être résolu. Le rendement du Treasury américain à 10 ans est tombé à environ 4,84 %, son plus bas niveau depuis le 10 septembre et nettement en dessous du seuil de 5,02 % d’avant la décision de la Fed du 28 octobre, à mesure que les marchés intégraient l’idée que les plans budgétaires et tarifaires seraient contraints.
Dans ce contexte, je pense que la pression sur le dollar va persister tandis que les rendements et le pétrole reculeront, et que l’or devrait bénéficier des mêmes dynamiques. Goldman Sachs a qualifié les résultats de « tsunami bleu » et s’attend à ce que les démocrates profitent des prochaines fenêtres budgétaires pour limiter le conflit avec l’Iran, revenir sur certains tarifs douaniers et réexaminer les récentes coupes dans les dépenses. Certains experts estiment également que les dépenses liées à l’IA ne s’effondreront pas complètement.
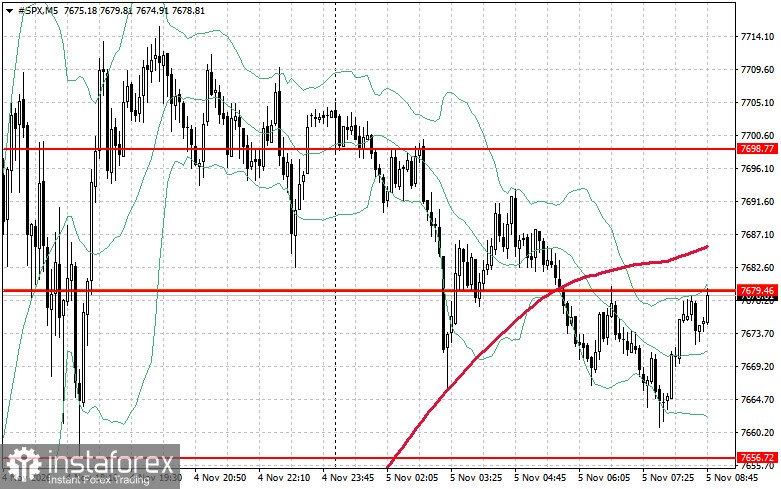
En ce qui concerne l’analyse technique du S&P 500, la tâche immédiate des acheteurs est de dépasser le niveau de résistance à 7 679 $. Cela signalerait un regain de dynamique haussière et ouvrirait la voie à un mouvement vers 7 698 $. Le maintien du niveau de 7 718 $ renforcerait encore la position des acheteurs. En cas de mouvement baissier sur fond de diminution de l’appétit pour le risque, les acheteurs devraient intervenir à proximité de 7 656 $. Une rupture en dessous de ce niveau pourrait probablement pousser l’indice vers 7 633 $ et ouvrir la voie à 7 607 $.