 Français

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Aujourd'hui, l’indice MSCI Asie-Pacifique a plongé de 4,1 % — sa plus forte baisse depuis avril 2025. Le Nikkei 225 a perdu 6 %, et le Kospi a chuté jusqu’à 8,8 % en séance. L’indice taïwanais a clôturé en recul de 4,5 % et est entré en marché baissier. Les contrats à terme européens reculent également, même si l’indice régional MSCI a réduit une partie de ses pertes matinales grâce au rebond des contrats à terme américains.
C’est clairement la suite du krach de jeudi, lorsque le S&P 500 a plongé de 4,4 % — sa pire performance depuis le choc tarifaire d’avril 2025. Le Nasdaq‑100 a chuté de 6,4 % et a perdu 2,3 trillions de dollars de capitalisation boursière. Pour les semi‑conducteurs, c’est la pire semaine depuis avril de l’an dernier. Le renversement de logique a été remarquablement rapide. Pas plus tard que mercredi, les investisseurs pariaient qu’une vague démocrate accélérerait la fin de la guerre en Iran, et les géants de la tech avaient gagné près de 1 trillion de dollars dans l’espoir que des règles plus strictes sur les dépenses d’IA allègeraient la pression sur les flux de trésorerie. Désormais, le marché perçoit la régulation comme une menace pour toute la chaîne, des fabricants de puces aux constructeurs de data‑centers.
La chaîne causale ressemble à ceci. La nouvelle gouverneure démocrate du Texas, Gina Hinojosa, a appelé à un moratoire immédiat sur les projets de data‑centers, et les candidats victorieux dans d’autres États ont repris cette revendication. Résultat : environ 40 % de la capacité de data‑centers prévue aux États‑Unis se trouve dans des États où les nouveaux gouverneurs ont promis d’interrompre ou de suspendre les chantiers. Les plus grands perdants sont Nvidia, Qualcomm et Arm — dont les carnets de commandes dépendent du rythme de construction — ainsi que les fabricants de mémoire coréens.
Les gagnants, pour l’instant, sont les obligations et le dollar. Le rendement chinois à 10 ans est tombé en séance à un plus bas historique, sous l’effet de la recherche de valeurs refuges et de l’excès de liquidité ; les Treasuries américains ont conservé les gains de jeudi, et le dollar s’est renforcé face à l’ensemble des devises du G10.
Le pétrole ajoute des contradictions. Le Brent a progressé de 1,7 % à 99,93 $/baril après un bond de 3,9 % la veille. Pour situer : mercredi, il avait clôturé à 94,62 $, jeudi matin il évoluait autour de 93,6 $, lundi dernier il avait terminé à 104,77 $, et fin octobre il avait grimpé vers 118 $. Les espoirs d’une fin rapide de la guerre en Iran après les revers républicains ont été balayés par la panique autour de l’IA, et les matières premières effacent une partie de leur chute.
La principale préoccupation de la Fed reste les créations d’emplois non agricoles aux États‑Unis. Le consensus suggère que l’économie américaine pourrait avoir créé 65 000 emplois (contre 29 000 en septembre), avec un taux de chômage proche de 4,18 % contre une prévision de 4,2 %. Je pense que le marché réagit désormais plus vite aux gros titres politiques qu’aux estimations chiffrées des pertes réelles. Mais le risque pesant sur la chaîne est bien réel : 40 % des nouveaux projets dépendent des décisions des nouveaux gouverneurs. Tout cela implique une volatilité persistante sur les marchés et dans le secteur technologique au cours des prochaines séances, avec seulement des rebonds partiels, tandis que le dollar et les obligations d’État devraient rester les principaux bénéficiaires.
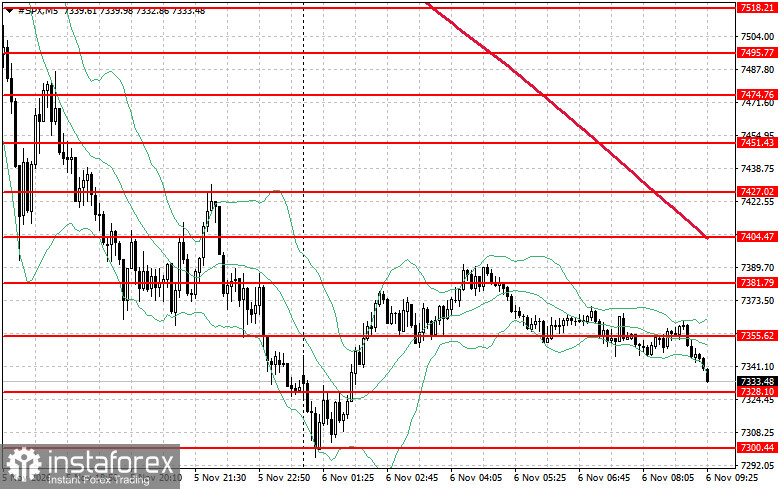
Perspectives techniques pour le S&P 500 La tâche principale des acheteurs aujourd’hui est de dépasser la résistance immédiate à 7 355. Cela confirmerait le mouvement haussier et ouvrirait la voie à une progression vers 7 381. Il est tout aussi important pour les bulls de conserver le contrôle au-dessus de 7 404 afin de renforcer leurs positions. En cas de repli lié à une baisse de l’appétit pour le risque, les acheteurs devront intervenir autour de 7 328. Une rupture de ce niveau ramènerait rapidement l’instrument vers 7 300 et ouvrirait la voie à 7 279.