 Bahasa Indonesia

 Русский
 English
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Pasar saham AS pulih setelah aksi jual besar-besaran kemarin. Indeks MSCI Asia-Pasifik naik 0,9%, dan kontrak berjangka atas indeks Eropa dan AS telah menutup kembali sebagian besar kerugian kemarin. Fokus utama tetap tertuju pada rilis indeks personal consumption expenditures (PCE)—indikator inflasi pilihan The Fed. Pasar berharap data PCE akan memberikan jawaban apakah kenaikan suku bunga tambahan pada bulan Oktober masih diperlukan.
Pada saat yang sama, imbal hasil Treasury 30 tahun naik untuk hari keenam berturut-turut pada hari Selasa, mencapai 5,56%, level tertinggi yang belum terlihat sejak 2002. Imbal hasil 10 tahun stabil di sekitar 5,23%. Para investor menuntut kompensasi yang semakin besar untuk memegang obligasi jangka panjang di tengah kekhawatiran tentang inflasi yang tetap kukuh, peningkatan belanja publik, dan gelombang penerbitan utang korporasi untuk membiayai proyek AI. Para trader juga meningkatkan taruhan pada imbal hasil yang lebih tinggi, yang pada dirinya sendiri menjadi sumber risiko karena posisi-posisi ini dapat ditutup dengan cepat dan secara terkoordinasi jika muncul tanda-tanda awal perlambatan ekonomi.
Pergerakan harga minyak terus memperumit situasi. Setelah penurunan tajam, Brent sedikit pulih dan naik sekitar 0,6% menjadi $103,20 per barel hari ini. JPMorgan dan Goldman Sachs tetap memperkirakan arus pasokan dari Timur Tengah akan kembali ke level pra-perang meski ada risiko pengiriman. Pembicaraan terkait Selat Hormuz memberikan sinyal yang beragam, dan pasar tetap berhati-hati. Harga energi yang tinggi menguatkan ekspektasi suku bunga The Fed, yang mendorong imbal hasil naik dan menekan aset yang tidak memberikan imbal hasil.
September menjadi bulan terbaik dolar sejak Juni. Yen menguat sekitar 0,2% ke 156,95 per dolar setelah otoritas Jepang memperkeras retorika tentang kemungkinan intervensi pasar awal pekan ini. Dolar diuntungkan sementara pemegang posisi short yen kini menghadapi risiko intervensi; eksportir merugi karena pendapatan dalam mata uang yang melemah, dan importir minyak menghadapi biaya yang lebih tinggi.
Tema terpisah adalah sektor teknologi. SoftBank naik lebih dari 6% setelah laporan bahwa OpenAI sedang mencari pendanaan baru setidaknya $30 miliar dengan valuasi $1,4 triliun. Hal itu mendukung sentimen di sektor AI, meskipun peningkatan penerbitan utang korporasi untuk membiayai proyek AI tetap menjadi salah satu faktor yang menekan bagian ujung panjang kurva imbal hasil.
Seperti yang saya sebutkan di atas, peristiwa kunci hari ini adalah rilis PCE. Ekonom memperkirakan percepatan bulanan pada PCE acuan maupun inti. Kejutan positif akan menegaskan sikap hawkish The Fed dan memperkuat argumen untuk kenaikan suku bunga di bulan Oktober, sementara data yang lemah akan memunculkan tanda tanya atas langkah berikutnya dan meredakan sebagian tekanan imbal hasil. Saya percaya laporan ini akan menentukan arah perdagangan untuk sisa pekan ini, dan pasar akan bereaksi tajam ke salah satu arah terhadap setiap penyimpangan dari perkiraan.
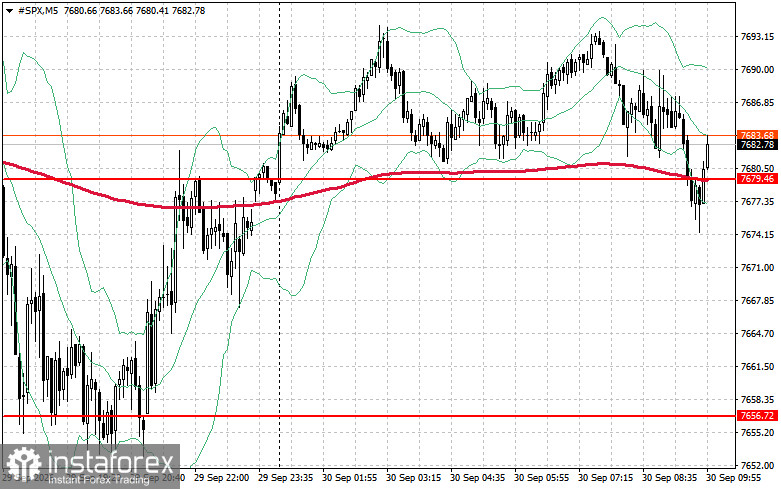
Menurut grafik teknikal, tugas langsung pembeli hari ini adalah menembus resistance di $7.698. Hal itu akan menunjukkan kekuatan kenaikan dan membuka jalan menuju $7.718. Menguasai level $7.737 akan semakin memperkuat posisi pihak bull. Di sisi bawah, jika selera risiko menurun, pembeli harus mempertahankan $7.679. Penembusan di bawah level tersebut akan dengan cepat mendorong indeks kembali ke $7.656 dan membuka jalan menuju $7.631.