 Bahasa Indonesia

 Русский
 English
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



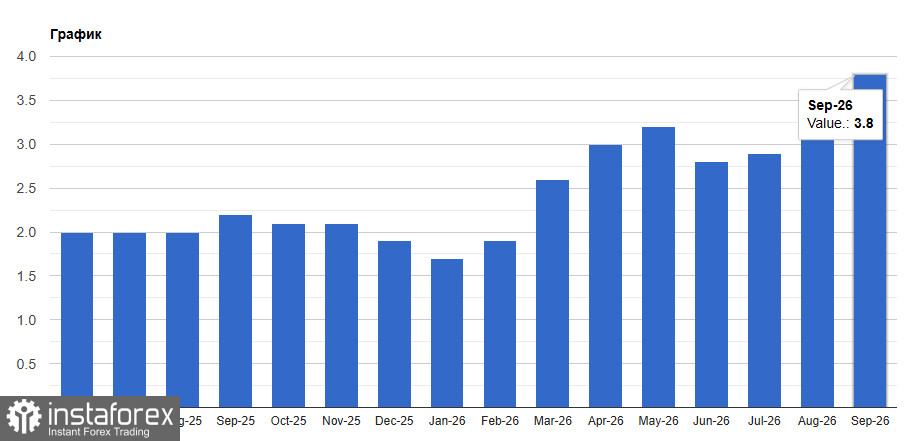
Nilai tukar euro hampir tidak bergerak merespons data awal inflasi zona euro, meskipun angkanya tergolong tinggi: harga konsumen naik 3,8% secara tahunan pada bulan September, dibandingkan dengan 3,2% pada bulan Agustus.
Pasar sebenarnya sudah mengantisipasi hasil seperti ini. Kenaikan suku bunga sebesar 25 basis poin yang dilakukan ECB pada 10 September—yang membawa suku bunga deposito ke level 2,50%—telah menempatkan regulator tersebut pada jalur pengetatan kebijakan, dan probabilitas adanya langkah lanjutan pada bulan Oktober meningkat menjadi sekitar 70% dari sebelumnya 50%. Pasar juga telah sepenuhnya memperhitungkan tiga kali kenaikan suku bunga tambahan hingga akhir tahun 2027. Data terbaru ini mengonfirmasi gambaran tersebut tanpa mengubahnya, sehingga mata uang euro tidak bereaksi signifikan. Pihak yang paling diuntungkan adalah pihak hawkish di Dewan Gubernur ECB, sementara pihak yang dirugikan adalah mereka yang sebelumnya berharap adanya jeda dalam kenaikan suku bunga.
Faktor pendorong di balik percepatan inflasi ini terlihat jelas dari rincian datanya. Harga energi melonjak 18,8% secara tahunan, dibandingkan dengan 14,3% pada bulan Agustus dan 10,3% pada bulan Juli; ini berarti laju kenaikannya hampir dua kali lipat dalam kurun waktu dua bulan. Angka IHK (*CPI*) keseluruhan naik sebesar 0,6 poin persentase, dan sebagian besar kenaikan tersebut bersumber dari sektor energi. Rangkaian penyebabnya sederhana: konflik di sekitar Iran dan risiko terhadap Selat Hormuz mendorong harga minyak Brent ke kisaran US$105–107 pada bulan September; penutupan pipa minyak Timur-Barat milik Arab Saudi pada 12 September menambah ketegangan; serta harga gas Eropa diperdagangkan pada level tertinggi tahun 2023. Kondisi ini berdampak pada harga bahan bakar dan tagihan rumah tangga, yang secara langsung memengaruhi angka-angka statistik Eurostat tersebut. Eksportir energi memperoleh pendapatan tambahan, sementara rumah tangga dan industri di Eropa harus menanggung biayanya.
Komponen lainnya menunjukkan bahwa dampak putaran kedua baru saja dimulai—sebuah skenario yang dikhawatirkan oleh ECB dan Christine Lagarde. Inflasi sektor jasa meningkat menjadi 3,2% dari 3,0% pada bulan Agustus; namun, karena angkanya sempat mencapai 3,3% pada bulan Juli, masih terlalu dini untuk menyimpulkan adanya tren baru.
Inflasi untuk kategori makanan, alkohol, dan tembakau naik menjadi 1,4% dari sebelumnya 1,1%—sebuah peningkatan yang terlihat jelas namun tergolong moderat secara absolut. Sebaliknya, laju inflasi barang industri non-makanan justru melambat menjadi 1,1% dari 1,2%. Segmen ini biasanya merupakan yang terakhir bereaksi terhadap kenaikan biaya, sehingga kinerjanya yang masih lemah sejauh ini tidak memberikan alasan bagi ECB untuk merasa tenang. Isabel Schnabel, anggota Dewan Eksekutif ECB, sebelumnya telah memperingatkan hal ini: "Pada tingkat suku bunga saat ini, inflasi kemungkinan besar tidak akan kembali ke target dalam jangka menengah," ujarnya, sembari menyoroti harga gas sebagai kekhawatiran khusus.
Kini, data tersebut menantang prakiraan yang dibuat oleh regulator itu sendiri. Proyeksi staf ECB pada bulan September memperkirakan inflasi umum sebesar 3,0% pada tahun 2026, 2,5% pada tahun 2027, dan 2,1% pada tahun 2028, dengan inflasi inti masing-masing sebesar 2,5% dan 2,6% pada tahun 2026 dan 2027. Estimasi tersebut disusun sebelum rilis data awal ini keluar, dan saya memperkirakan angka-angka tersebut akan direvisi naik pada bulan Desember saat ECB menerbitkan prakiraan hingga tahun 2029. Christine Lagarde telah memperingatkan pada bulan September bahwa guncangan energi akan menjaga inflasi umum tetap jauh di atas target hingga paruh pertama tahun 2027. Data bulan September membuat skenario tersebut lebih mendekati skenario dasar ketimbang sekadar risiko ekstrem
Posisi pihak yang mendukung pengetatan kebijakan hawkish memiliki kelemahan yang tidak boleh diremehkan. PDB Zona Euro tumbuh 0,6% secara kuartalan pada kuartal kedua, namun kontribusi utamanya berasal dari ekspor neto. Penjualan ritel turun 0,6% secara bulanan pada bulan Juli, dengan penurunan sebesar 3,4% di Jerman. Indeks PMI gabungan pada bulan Agustus tertahan di angka 52,0, dan prakiraan pertumbuhan ECB untuk tahun 2026 hanya sebesar 0,9%. Kebijakan pengetatan di tengah guncangan harga dan lemahnya permintaan akan berdampak buruk bagi konsumen dan industri Jerman; itulah sebabnya regulator kemungkinan besar tidak akan terburu-buru dalam setiap langkah kebijakannya.
Menurut pandangan saya, perkembangan dalam beberapa minggu mendatang akan mendukung langkah kenaikan suku bunga pada bulan Oktober. Saya memperkirakan probabilitas suku bunga deposito sebesar 2,75% akan meningkat hingga di atas 70%, dan jika harga minyak kembali ke atas $100, ECB akan enggan menunggu hingga bulan Desember.
Gambaran teknis untuk EUR/USD
Pembeli kini perlu merebut kembali level 1,1265. Hanya dengan demikian pergerakan menuju 1,1300 dapat dimungkinkan. Dari sana, jalan menuju 1,1315 akan terbuka, namun hal itu akan sulit dicapai tanpa dukungan dari pelaku pasar berskala besar. Di sisi bawah, saya memperkirakan adanya aksi beli yang signifikan hanya di sekitar level 1,1220. Jika tidak ada minat beli di level tersebut, langkah yang masuk akal adalah menunggu terbentuknya level terendah baru di 1,1175 atau membuka posisi beli (*long*) dari level 1,1140.
Gambaran teknis untuk GBP/USD
Pembeli Pound perlu menembus level resistensi terdekat di 1,3225. Hanya setelah itu pergerakan menuju 1,3265 menjadi mungkin terjadi; di atas level tersebut, kenaikan lebih lanjut akan sulit dicapai. Target yang lebih jauh berada di area 1,3300. Jika terjadi penurunan, pihak penjual akan berusaha menguasai level 1,3180; keberhasilan menembus level ini akan sangat merugikan posisi pembeli dan mendorong GBP/USD menuju 1,3145, dengan potensi mencapai 1,3110.