 Bahasa Indonesia

 Русский
 English
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



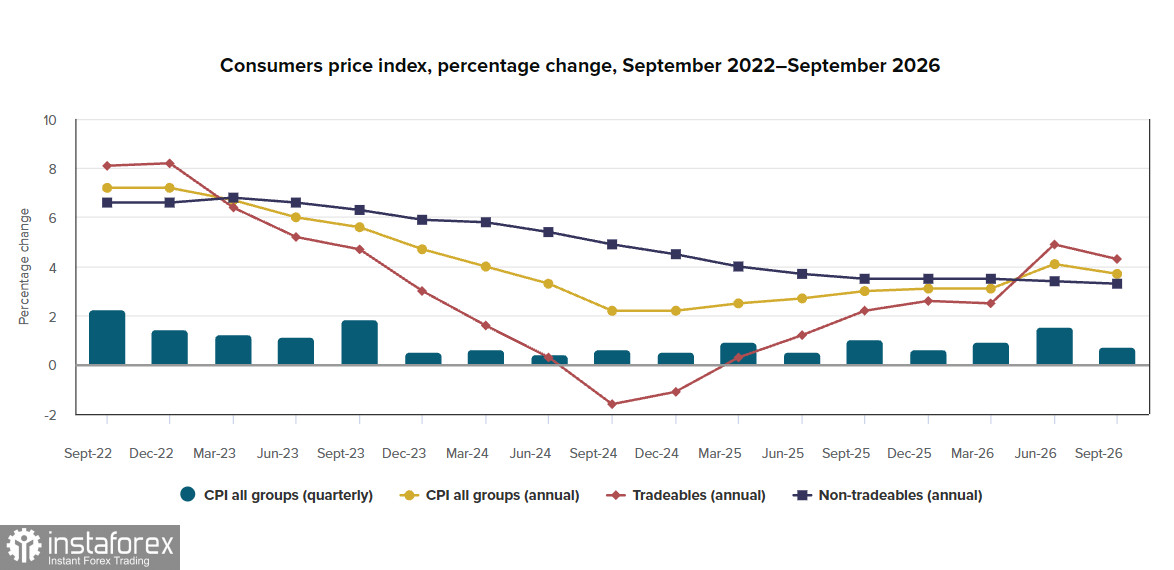
Indeks Harga Konsumen (CPI) tahunan Selandia Baru turun menjadi 3,7% dari 4,1% pada kuartal kedua. Inflasi kuartalan tercatat 0,7%, di bawah konsensus 0,8% dan proyeksi RBNZ pada September. Perlambatan ini berasal dari komposisi inflasi yang berbeda secara signifikan dibandingkan sebagian besar negara maju lainnya.
Laju inflasi barang tradable dalam skala tahunan turun menjadi 4,3% dari level dua digit yang terlihat pada pertengahan tahun, dan inflasi tradable dalam skala kuartalan hanya 0,2% — perlambatan ini didorong oleh penurunan harga bahan bakar. Sebaliknya, inflasi non-tradable tetap sebesar 3,3% year-on-year, sementara kenaikan kuartalan sebesar 1,0% lebih lemah dibandingkan prediksi RBNZ sebesar 1,3%.
Setelah menimbang data inflasi, RBNZ kemungkinan menyimpulkan bahwa tidak ada gejala overheating pada permintaan domestik. Pagi ini bank mengejutkan pasar dengan hasil pemungutan suara 4–3 untuk menahan suku bunga kebijakan di 2,75%, sementara pasar sebelumnya memperkirakan probabilitas kenaikan suku bunga sekitar 80%.
Mereka yang mendukung jeda menyoroti lemahnya permintaan domestik, dengan menyatakan bahwa dua kenaikan suku bunga sebelumnya sudah mulai berdampak dan sekarang dibutuhkan waktu untuk mengevaluasinya, terutama mengingat ekspektasi inflasi jangka menengah yang stabil dan pertumbuhan upah yang tertahan. Pihak yang mendukung kenaikan suku bunga berpendapat bahwa ukuran inflasi inti sudah berada di batas atas kisaran target dan tekanan harga semakin meluas: lebih dari 85% komponen dalam keranjang CPI naik sepanjang tahun. Mereka memperingatkan bahwa penundaan dapat membuat ekspektasi inflasi semakin mengakar.
Gubernur RBNZ, Berman, dalam konferensi pers mengatakan bahwa ia memperkirakan akan ada kenaikan lebih lanjut pada pertemuan-pertemuan mendatang dan menambahkan bahwa mungkin diperlukan pergerakan ke wilayah yang restriktif. Pernyataan itu sebagian besar menetralkan efek "dovish" dari keputusan itu sendiri. RBNZ juga menaikkan proyeksi inflasi untuk Q4 menjadi 4,4% — lonjakan tajam dari 3,7% yang mencerminkan bukan hanya harga bahan bakar, tetapi juga pelemahan dolar Selandia Baru sekitar 3% sejak September.
Keputusan 28 Oktober tidak membatalkan siklus pengetatan; hanya menundanya. Pasar, yang awalnya membaca jeda ini sebagai sinyal berakhirnya siklus, segera menyesuaikan ekspektasi setelah komentar Berman. Rapat bulan Desember kini menjadi jendela yang paling mungkin untuk kenaikan ketiga. Jika data inflasi kuartalan untuk Desember — yang dipublikasikan pada Januari, tetapi sudah mulai diperhitungkan pasar — mengonfirmasi bahwa pertumbuhan harga tidak terbatas pada bahan bakar dan merambah ke jasa serta komponen non-tradable, RBNZ akan memiliki mandat untuk bertindak.
Alasan utama untuk kenaikan suku bunga di Desember adalah logika di balik keputusan Oktober. Jika komite sudah siap untuk menaikkan suku bunga sekarang dengan dasar risiko inflasi inti dan pelemahan mata uang, data November dan Desember kecil kemungkinan akan mengubah gambaran itu secara material ke arah pelonggaran. Jika ada, justru dapat memperkuat alasannya: jika bahan bakar tetap mahal dan dolar Selandia Baru terus lemah, tekanan inflasi pada Q4 mungkin melampaui 4,4% dan membuat jeda Oktober semakin sulit dibenarkan.
Posisi net short dalam NZD meningkat selama minggu pelaporan sebesar 0,63 miliar menjadi -3,27 miliar; harga implisit tetap berada di bawah rata-rata jangka panjang, dan belum ada kondisi untuk kembali ke lintasan pertumbuhan.
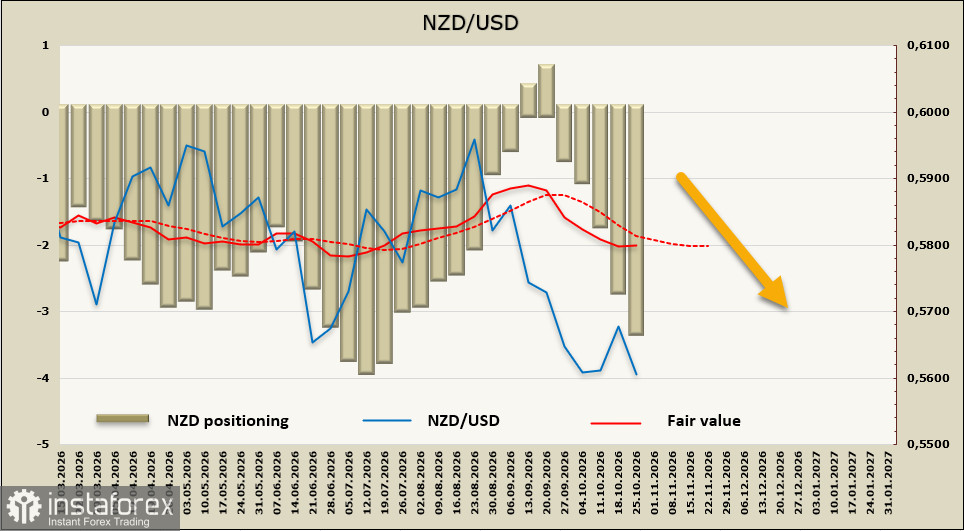
Dolar Selandia Baru melemah seperti yang diperkirakan setelah pertemuan RBNZ; peluang terbentuknya rally korektif telah berkurang, dan level tertinggi lokal di 0,5705 kecil kemungkinan akan diuji kembali. Kami memperkirakan akan ada upaya untuk menembus level terendah 0,5560, setelah itu target berikutnya adalah titik terendah dua tahun di 0,5481.