 Bahasa Indonesia

 Русский
 English
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



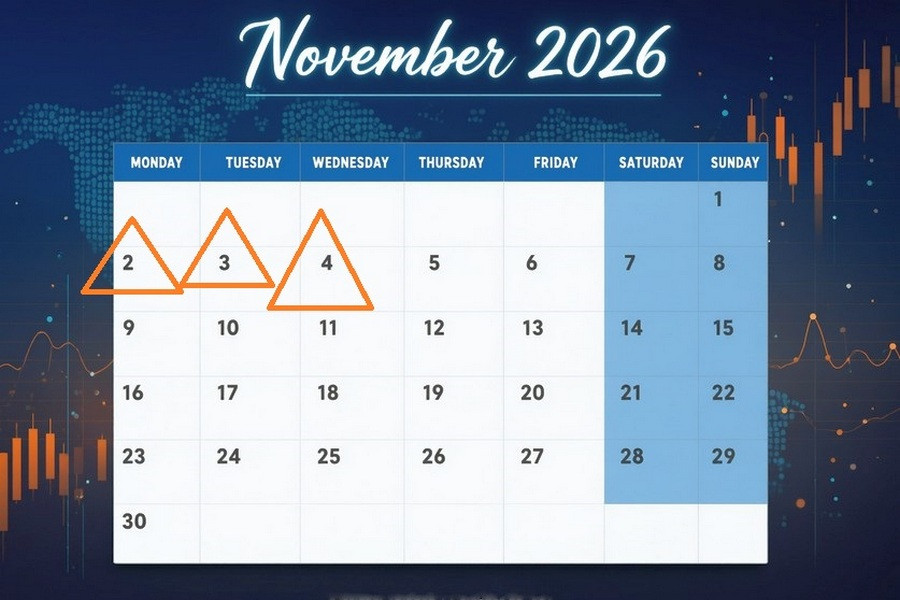
Intrik utama minggu ini berpusat pada pemilu paruh waktu AS. Angka awal pertama akan tersedia pada Rabu pagi, tetapi penghitungan suara final secara tradisional dapat membutuhkan waktu berminggu-minggu. Sementara itu, pemilih Amerika mencatatkan rekor partisipasi — lebih dari 20% dari seluruh pemilih terdaftar sudah memberikan suara selama empat hari pemungutan suara awal. Rekor pemilu paruh waktu tahun 2022 resmi terpecahkan. Menurut sejumlah sumber, di 27 negara bagian yang menyimpan data pendaftaran partai secara ketat terlihat kemiringan yang mencolok:
- Demokrat menyumbang 44% dari surat suara awal;
- Republik menyumbang 32%;
- keunggulan bersih Demokrat saat ini adalah 12 poin persentase
Namun, masih terlalu dini untuk menganggap Partai Republik kalah. Secara historis, pemilih konservatif lebih suka memberikan suara secara langsung pada Hari Pemilu itu sendiri. Di prediction markets seperti Polymarket, taruhannya panas: probabilitas Demokrat memenangkan kendali Senat dihargai 69%, sementara kendali DPR hampir sepenuhnya diperkirakan jatuh ke Partai Demokrat. Latar belakang dominan pemilu ini adalah tekanan ekonomi yang dalam terhadap rumah tangga. Bloomberg melaporkan bahwa saat ini tepat setengah dari pengeluaran rata-rata keluarga Amerika habis untuk perumahan dan makanan saja — rekor biaya hidup terburuk dalam 15 tahun. Para pemilih "memilih dengan dompet mereka".
Mengapa Wall Street bertaruh pada kebuntuan legislatif?
Terus terang saja: kebijakan ekonomi dasar Amerika Serikat kecil kemungkinan berubah secara radikal setelah pemilu. Konflik Iran, gelombang tarif perdagangan, dan defisit anggaran federal yang raksasa akan tetap ada terlepas dari komposisi Kongres. Namun, bagi investor portofolio, keseimbangan kekuasaan tetap penting. Kongres yang terbelah hampir pasti akan memicu pertarungan brutal mengenai plafon utang federal pada 2027. Karena itu, pasar keuangan harus memberi harga pada tiga skenario kunci:
- Kemenangan telak Demokrat (menguasai kedua kamar). Skenario negatif bagi saham. Para investor akan memasukkan ke harga ekspektasi lonjakan tajam pengawasan regulasi, peninjauan transaksi dan risiko pajak yang lebih tinggi bagi korporasi. Pada saat yang sama, imbal hasil Treasury dan dolar akan turun akibat ekspektasi pengetatan kebijakan fiskal dan perlambatan pertumbuhan.
- Kemenangan Republik. Pukulan ganda bagi Wall Street. Pasar khawatir akan gelombang baru langkah perdagangan proteksionis dan tarif tak terduga dari Trump. Hal itu akan memicu kekhawatiran inflasi. Akibatnya, imbal hasil Treasury dan dolar AS akan melonjak tajam seiring pelaku pasar mulai memperhitungkan kemungkinan kenaikan Fed selanjutnya pada 2027 ke dalam harga.
- Kebuntuan legislatif — DPR Demokrat dan Senat Republik. Hasil yang paling nyaman dan bullish bagi Wall Street. Kemandekan politik akan mengikat tangan kedua belah pihak. Tidak ada reformasi pajak besar-besaran, ekspansi fiskal, ataupun deregulasi agresif yang bisa lolos. Ketidakpastian politik akan mereda, pelaku pasar kembali fokus ke musim laporan laba, dan dolar serta imbal hasil obligasi pemerintah akan sedikit melemah karena Kongres menghalangi langkah tarif paling radikal.
Apakah big tech sudah membentuk "lantai" baru?
Selagi Washington bersiap menghitung suara, sektor teknologi di Wall Street menjalani dramanya sendiri. Saham big tech anjlok ke bawah level ketika perusahaan-perusahaan ini baru saja menghimpun dana besar untuk membangun data center dan membeli chip. Para investor tak lagi percaya pada pertumbuhan tanpa batas hanya dengan satu kata "AI":
- Intel — harga saham ambruk 33% di bawah harga penggalangan dana Agustus, ketika perusahaan chip ini menghimpun USD 23 miliar. Penyebabnya adalah keterlambatan logistik parah dalam pengiriman komponen kritis untuk cluster server.
- Alphabet — saham diperdagangkan 21–22% di bawah harga penggalangan dana Juni yang terkait program investasi USD 85 miliar, menyusul laporan kuartalan yang mengecewakan dan free cash flow negatif.
- Meta — saham turun di bawah harga penempatan terbaru senilai USD 25 miliar yang baru saja ditutup beberapa hari sebelumnya.
Secara total, penawaran saham lebih dari USD 133 miliar kini "tenggelam". Wall Street dibanjiri keraguan: akankah belanja modal raksasa ini pernah memberikan imbal hasil? Apakah ini menandai berakhirnya pendanaan membabi buta untuk proyek apa pun yang berlabel "AI"? Sebagai catatan terakhir yang mengkhawatirkan terkait meningkatnya risiko teknologi, dunia keuangan menerima alarm keamanan siber: FBI secara resmi menuduh kelompok peretas terkait negara Korea Utara, "TraderTraitor", melakukan serangan tanpa preseden terhadap sebuah bursa kripto.
Akibatnya, sekitar USD 6 miliar aset dicuri dari Binance. Otoritas AS membeberkan rantai pencucian dana:
- Kripto curian dengan cepat dikonversi terutama menjadi token Ethereum.
- Dana kemudian dialirkan melalui decentralized liquidity protocols (DeFi) dan layanan instant-swap tak teregulasi untuk menghapus jejak digital.
FBI dan IRS mengeluarkan panduan darurat kepada perusahaan fintech swasta, bursa, dan validator: alamat yang terkait TraderTraitor harus segera dan menyeluruh diblokir. Preseden ini menyoroti betapa rentannya infrastruktur digital modern terhadap serangan canggih generasi berikutnya.
Pasar memasuki November dalam tembakan silang: putusan pemilih sudah di depan mata, ketahanan raksasa teknologi sedang dievaluasi ulang, dan risiko geopolitik meningkat. Tak ada jeda dalam waktu dekat.
2 November
2 November, 01.00 / Australia / PMI manufaktur S&P Global (final, Okt) / sebelumnya: 52,0 / aktual: 49,6 / proyeksi: 49,7 / AUD/USD – naik
Survei S&P Global September mencatat pergeseran sektor manufaktur Australia ke zona kontraksi: PMI komposit turun ke 49,6, terbebani oleh pelemahan permintaan pelanggan dan penurunan pertama pesanan baru dalam tiga bulan. Kehati-hatian pembeli didorong oleh:
- latar inflasi secara umum
- kepercayaan pasar yang menurun
- biaya pinjaman yang tinggi
Perusahaan terpaksa memotong pembelian bahan baku di tengah gangguan berkelanjutan pada logistik maritim. Pada saat yang sama, kenaikan biaya energi, transportasi, dan tenaga kerja mempercepat inflasi harga produsen, mendorong pabrik untuk meneruskan biaya ke harga jual mereka. Angka final Oktober diperkirakan menunjukkan kemajuan moderat pada indikator aktivitas, yang akan mendukung dolar Australia.
2 November, 01.00 / Australia / Indikator inflasi Melbourne Institute (Okt) / sebelumnya: 4,8% / aktual: 2,8% / proyeksi: – / AUD/USD – volatil
Indikator utama inflasi dari Melbourne Institute mencatat perlambatan tajam pertumbuhan harga menjadi 2,8% dari 4,8% sebulan sebelumnya. Indikator bulanan ini, yang menjadi sinyal awal bagi statistik kuartalan resmi, mencerminkan pelonggaran signifikan tekanan harga di berbagai kategori utama barang dan jasa konsumsi. Di tengah ketiadaan konsensus pasar, rilis ini dapat memicu volatilitas yang meningkat pada dolar Australia.
2 November, 03.30 / Australia / Building approvals (Sep) / sebelumnya: 10,9% / aktual: 10,3% / proyeksi: -4,7% / AUD/USD – turun
Building approvals Australia pada Agustus menunjukkan perlambatan moderat laju pertumbuhan menjadi 10,3%, masih jauh di atas rata-rata historis jangka panjang sekitar 2,5%. Kekuatan terbaru ditopang oleh penyelesaian rencana pengembangan yang sebelumnya sudah disetujui. Namun, minat para investor terhadap proyek baru tetap tertahan oleh:
- kondisi pinjaman yang ketat
- biaya material konstruksi yang lebih tinggi
Rilis September diperkirakan menunjukkan penurunan tajam aktivitas pengembang ke zona kontraksi dalam, yang akan menekan dolar Australia.
2 November, 03.30 / Jepang / PMI manufaktur S&P Global (final, Okt) / sebelumnya: 54,9 / aktual: 54,1 / proyeksi: 53,3 / USD/JPY – naik
Sektor manufaktur Jepang mencatat perlambatan pertumbuhan pada September: PMI berada di 54,1, mencerminkan kenaikan paling lemah pada output dan volume penjualan dalam beberapa bulan terakhir. Meskipun demikian, perusahaan Jepang:
- mempertahankan perekrutan yang moderat dan
- meningkatkan pembelian komoditas
Hal ini mendorong persediaan mendekati level tertinggi dalam hampir empat tahun seiring perusahaan bersiap menghadapi pesanan yang akan masuk. Angka final Oktober diperkirakan menunjukkan pendinginan lebih lanjut pada dorongan manufaktur dan akan membebani yen.
2 November, 04.45 / Tiongkok / PMI manufaktur RatingDog (Okt) / sebelumnya: 51,5 / aktual: 52,1 / proyeksi: 52,0 / Brent – turun, USD/CNY – naik
PMI manufaktur Tiongkok dari RatingDog naik ke 52,1 pada September, ekspansi tercepat sejak pertengahan musim semi, didorong pemulihan sinkron pada permintaan domestik dan luar negeri.
Pabrik meningkatkan produksi dan perekrutan untuk memenuhi arus pesanan, sementara lonjakan empat bulan harga input komoditas mendorong perusahaan sedikit menaikkan harga jual. Optimisme bisnis terhadap prospek meningkat, meskipun masih di bawah norma jangka panjang. Konsensus Oktober memperkirakan sedikit perlambatan laju ekspansi, yang akan menekan harga minyak Brent dan mendorong USD/CNY naik.
2 November, 08.30 / Australia / indeks harga komoditas RBA (Okt) / sebelumnya: 16,2% / aktual: 15,5% / proyeksi: 15,1% / AUD/USD – turun
Indeks harga komoditas RBA untuk September melambat menjadi 15,5%, terendah dalam enam bulan. Tekanan turun berasal dari:
- penurunan harga bijih besi;
- alumina;
- konsentrat tembaga
Penurunan ini menutupi pergerakan positif di sektor pertanian dan beberapa logam non-ferrous. Dalam denominasi AUD, keranjang komoditas ekspor naik 6,6%, mencerminkan dampak nilai tukar yang moderat. Para analis memperkirakan berlanjutnya pelonggaran pada pertumbuhan harga komoditas pada Oktober, yang mengindikasikan risiko penurunan bagi Aussie.
2 November, 10.00 / Jerman / Penjualan ritel (Sep) / sebelumnya: -2,2% / aktual: -0,4% / proyeksi: -0,3% / EUR/USD – naik
Penjualan ritel Jerman pada Agustus turun 0,4%, secara signifikan memperlambat laju penurunan dibanding penurunan 2,2% pada Juli. Meskipun belanja konsumen masih tertinggal dari rata-rata jangka panjang sekitar 0,5%, perlambatan kontraksi omzet ritel menunjukkan rumah tangga secara bertahap beradaptasi dengan kondisi harga saat ini. Konsensus September memperkirakan adanya sedikit perbaikan, yang positif bagi euro.
2 November, 11:55 / Jerman / PMI manufaktur S&P Global (final, Okt) / sebelumnya: 54,3 / aktual: 53,9 / proyeksi: 54,2 / EUR/USD – naik
PMI manufaktur Jerman untuk Oktober naik ke 54,2, tertinggi dua bulan dan menegaskan kemajuan berkelanjutan pada kondisi industri:
- Ekspansi buku pesanan secara keseluruhan berlanjut berkat masuknya kontrak luar negeri yang stabil
- Pemutusan hubungan kerja di pabrik melambat ke laju terendah dalam lebih dari tiga tahun
- Pertumbuhan output menunjukkan sedikit moderasi lokal
Inflasi harga produsen meningkat ke level tertinggi sejak Mei karena kenaikan biaya minyak, komoditas, dan komponen, sehingga mendinginkan ekspektasi enam bulan ke depan di kalangan manufaktur. Konfirmasi akhir atas pemulihan industri di ekonomi terbesar Eropa akan mendukung euro.
2 November, 12:00 / Zona Euro / PMI manufaktur S&P Global (final, Okt) / sebelumnya: 52,7 / aktual: 52,9 / proyeksi: 52,4 / EUR/USD – turun
PMI manufaktur final zona euro untuk Oktober turun ke 52,4, terendah dalam tiga bulan, mencerminkan penurunan moderat pada tingkat ketenagakerjaan setelah dua bulan pertumbuhan berkelanjutan. Di tengah ketegangan baru di Timur Tengah, pabrik-pabrik Eropa sangat meningkatkan pembelian bahan secara antisipatif, mendorong persediaan bahan baku ke level tertinggi hampir empat tahun dan perpanjangan waktu pengiriman terbesar sejak awal musim panas. Lonjakan biaya energi, bahan bakar, dan transportasi memicu kenaikan tajam inflasi biaya input yang melampaui rata-rata tahunan. Rilis berikutnya diperkirakan akan menunjukkan perlambatan ekspansi industri di blok tersebut, yang akan menekan euro.
2 November, 12:30 / Inggris / PMI manufaktur S&P Global (final, Okt) / sebelumnya: 51,9 / aktual: 51,7 / proyeksi: 52,8 / GBP/USD – naik
Sektor manufaktur Inggris menunjukkan kemajuan kondisi bisnis paling signifikan sejak akhir musim semi pada Oktober. PMI komposit menguat ke 52,8 berkat:
- ekspansi output terkuat dalam dua tahun
- masuknya pesanan baru
Terlepas dari perekrutan yang tertahan secara lokal, kelangkaan komponen elektronik dan gangguan logistik maritim akibat krisis Timur Tengah — yang telah menguras persediaan selama lima bulan berturut-turut — optimisme manufaktur Inggris menguat berkat prospek investasi besar di bidang pertahanan dan infrastruktur terkait AI. Percepatan aktivitas manufaktur yang diharapkan akan mendukung pound.
2 November, 16:30 / Kanada / PMI manufaktur S&P Global (final, Okt) / sebelumnya: 53,5 / aktual: 53,0 / proyeksi: 51,5 / USD/CAD – naik
PMI manufaktur Kanada turun ke 51,5 pada September, level terlemah dalam enam bulan. Hambatan utamanya meliputi:
- penurunan berkepanjangan pesanan ekspor akibat lemahnya permintaan AS;
- peningkatan friksi dagang dengan AS; dan
- penundaan di perbatasan serta gangguan logistik
Kenaikan harga energi dan kelangkaan bahan mendorong inflasi biaya produsen ke level tertinggi sejak pertengahan 2022, memaksa perusahaan menguras persediaan dan membebani kepercayaan bisnis. Perlambatan ekspansi industri akan menekan dolar Kanada.
2 November, 16:45 / AS / PMI manufaktur S&P Global (final, Okt) / sebelumnya: 53,9 / aktual: 55,9 / proyeksi: 56,0 / USDX (indeks USD 6 mata uang) – naik
PMI manufaktur final S&P Global untuk AS pada Oktober tercatat 56,0, menandai kemajuan kondisi manufaktur paling kuat sejak Mei 2022. Meskipun pertumbuhan output dan tingkat pesanan menunjukkan sedikit moderasi, indikator-indikator ini masih memiliki buffer yang besar. Perekrutan di pabrik meningkat ke laju terkuat sejak musim semi 2012. Perusahaan terus membangun kembali persediaan bahan baku di tengah perpanjangan waktu pengiriman pemasok terbesar dalam dua tahun. Konfirmasi dinamika industri dan permintaan tenaga kerja yang kuat akan mendukung dolar AS.
2 November, 17:00 / AS / PMI manufaktur ISM (Okt) / sebelumnya: 54,6 / aktual: 54,5 / proyeksi: 54,6 / USDX – naik
Survei ISM untuk September menegaskan ekspansi berkelanjutan di sektor manufaktur AS: PMI bertahan di 54,5, didukung oleh kenaikan serempak pada pesanan baru dan perekrutan. Tekanan utama bagi perusahaan tetap lonjakan tajam indeks harga bahan baku hingga hampir 78, mencerminkan kenaikan harga logam, bahan bakar, dan tarif impor; bersama dengan keterlambatan pasokan dari Timur Tengah, hal ini meningkatkan kehati-hatian manajer. Konsensus untuk laporan Oktober memperkirakan momentum manufaktur akan menguat, yang akan mendukung dolar.
2 November, 17:00 / AS / Tenaga kerja sektor manufaktur ISM (Okt) / sebelumnya: 51,2 / aktual: 52,7 / proyeksi: 53,0 / USDX – naik
Subindeks ketenagakerjaan manufaktur ISM naik ke 52,7 pada September, memberi sinyal kembalinya permintaan tenaga kerja. Peningkatan perekrutan dipimpin oleh:
- sektor high-tech (termasuk produk komputer dan elektronik)
- manufaktur peralatan transportasi (mengimbangi pelemahan perekrutan di sektor lain)
Para analis memperkirakan percepatan lebih lanjut pada ketenagakerjaan manufaktur pada Oktober, yang akan memperkuat dolar.
3 November
3 November, 06:30 / 07:30 / Australia / Keputusan suku bunga RBA & konferensi pers / sebelumnya: 4,35% / aktual: 4,60% / proyeksi: 4,85% / AUD/USD – naik
Reserve Bank of Australia secara bulat menaikkan cash rate sebesar 25 bps menjadi 4,60%, biaya pinjaman tertinggi sejak 2011 dan putaran pengetatan keempat tahun ini. Keputusan ini dijustifikasi oleh:
Reserve Bank of Australia menaikkan secara bulat cash rate sebesar 25 bps menjadi 4,60%, biaya pinjaman tertinggi sejak 2011 dan putaran pengetatan keempat tahun ini. Keputusan ini dijustifikasi oleh:
- eskalasi di Timur Tengah yang mengganggu pasokan minyak dan mendorong harga energi global lebih tinggi dan
- permintaan global yang sangat kuat untuk komponen terkait AI
Terlepas dari pelemahan belanja konsumen, turunnya harga rumah di kota-kota besar, dan pengetatan kredit hipotek, utilisasi kapasitas yang tinggi dan kesediaan pelaku usaha untuk meneruskan kenaikan biaya ke harga menjaga sikap dewan tetap hawkish. Ekspektasi berlanjutnya pengetatan akan mendukung dolar Australia.
3 November, 18:00 / AS / Lowongan kerja JOLTs (Sep) / sebelumnya: 7,335 juta / aktual: 7,079 juta / proyeksi: 7,130 juta / USDX – naik
Laporan JOLTs menunjukkan lowongan pekerjaan turun 256 ribu pada Agustus ke posisi terendah lima bulan di 7,079 juta. Pelemahan permintaan tenaga kerja tampak jelas di:
- jasa profesional dan bisnis (-119 ribu);
- layanan kesehatan (-115 ribu);
- manufaktur (-54 ribu);
- konstruksi (-48 ribu)
Pada saat yang sama, perekrutan (5,2 juta) dan total pemutusan hubungan kerja (5,1 juta) tetap seimbang, mengindikasikan tidak adanya PHK besar-besaran. Pemulihan perekrutan korporasi akan mendukung dolar.
3 November, 18:00 / AS / Pengunduran diri (data JOLTs) (Sep) / sebelumnya: 3,089 juta / aktual: 3,066 juta / proyeksi: 3,050 juta / USDX – turun
Jumlah pekerja yang mengundurkan diri (quits) turun menjadi 3,07 juta pada Agustus, mempertahankan quit rate di 1,9% — mendekati titik terendah sejak 2020. Penurunan di perdagangan grosir dan pendidikan mengimbangi kenaikan lokal di sektor barang tahan lama, mencerminkan kehati-hatian rumah tangga di tengah:
- inflasi yang tinggi dan
- biaya pinjaman yang mahal
Mobilitas tenaga kerja yang berkurang menandakan menurunnya kepercayaan pekerja, yang akan membebani dolar.
3 November, 18:00 / AS / Pesanan pabrik (Sep m/m) / sebelumnya: 0,8% / aktual: 0,1% / proyeksi: 1,2% / USDX – naik
Pesanan baru ke produsen AS naik tipis 0,1% pada Agustus, melambat tajam setelah kenaikan pada Juli. Kenaikan kecil dalam pesanan untuk peralatan listrik, logam dasar, dan mesin menopang segmen barang tidak tahan lama (+0,3%). Peningkatan pesanan industri baru akan mendukung greenback.
3 November, 18:00 / AS / Indeks optimisme ekonomi RCM/TIPP (Nov, utama) / sebelumnya: 45,6 / aktual: 46,8 / proyeksi: 46,2 / USDX – turun
Barometer sentimen konsumen RealClearMarkets/TIPP naik ke 46,8 pada Oktober, tertinggi sejak musim semi, meskipun terjadi gejolak di pasar Treasury. Semua subindeks membaik:
- prospek enam bulan naik ke 42,7;
- pandangan terhadap kondisi keuangan pribadi membaik ke 53,4;
- kepercayaan terhadap kebijakan ekonomi federal naik ke 44,4 (mencerminkan kemampuan rumah tangga beradaptasi dengan kondisi saat ini)
Kepercayaan konsumen yang lebih kuat akan menekan dolar.
4 November
4 November, 00:30 / AS / persediaan minyak mentah API (mingguan) / sebelumnya: -4,93 juta / aktual: -2,031 juta / Brent – volatil
API melaporkan penurunan lebih dari 2 juta barel minyak mentah komersial pada pekan hingga 23 Okt, berlawanan dengan ekspektasi kenaikan stok. Pengetatan tambahan datang dari penurunan stok di Cushing (-453 ribu barel) dan turunnya produksi harian AS ke 13,269 juta b/h, yang sebagian diimbangi oleh kenaikan stok bahan bakar bermotor:
- bensin +2,39 juta barel
- distillate +380 ribu barel
Tidak adanya konsensus resmi dan aliran yang berlawanan antara pasar minyak mentah dan produk dapat meningkatkan volatilitas Brent.
4 November, 03:30 / Australia / Indeks aktivitas bisnis (Okt) / sebelumnya: -1,6 / aktual: -24,2 / proyeksi: -24,9 / AUD/USD – turun
Survei September menunjukkan kejatuhan tajam sentimen bisnis Australia ke -24,2 akibat meningkatnya ketidakpastian, pembatasan kredit, dan gelombang kedua kenaikan harga bahan bakar serta kilang.
- Penjualan dan pendapatan merosot tajam, menyeret indeks aktivitas bisnis turun 28,5 poin ke -31,0;
- Pesanan baru turun 22,4 poin;
- Ketenagakerjaan kembali ke zona kontraksi
Kesenjangan kritis antara biaya input dan harga jual (43,2) menekan margin dan menurunkan utilisasi kapasitas ke 77,2%. Tekanan berkepanjangan pada korporasi akan membebani AUD.
4 November, 01:00 / Australia / PMI jasa S&P Global (final, Okt) / sebelumnya: 53,2 / aktual: 51,2 / proyeksi: 47,8 / AUD/USD – turun
Sektor jasa Australia masuk ke wilayah kontraksi pada Oktober untuk pertama kalinya sejak Mei. Composite PMI turun ke 47,8 di tengah perlambatan tajam arus klien baru. Permintaan yang lemah disebabkan oleh:
- turunnya kepercayaan pasar
- tingginya biaya pinjaman
- berlanjunya kenaikan biaya energi, upah, dan transportasi
Perusahaan meneruskan kenaikan biaya kepada konsumen meski tetap merekrut karyawan untuk mengurangi tumpukan pesanan. Konfirmasi perlambatan sektor jasa akan menekan AUD.
4 November, 04.45 / Tiongkok / PMI jasa RatingDog (final, Okt) / sebelum: 51,4 / aktual: 51,6 / proyeksi: 51,5 / Brent – turun, USD/CNY – naik
PMI jasa Tiongkok naik ke 51,6 pada September, level tertinggi sejak awal musim panas, ditopang oleh:
- perbaikan permintaan domestik
- pertumbuhan yang lebih cepat pada kontrak ekspor baru
Perusahaan jasa menambah tenaga kerja untuk bulan kelima berturut-turut, tetapi kenaikan biaya tenaga kerja, input, dan energi mendorong inflasi biaya input sektor jasa ke level tertinggi dalam 4,5 tahun. Setiap pelemahan momentum jasa di Tiongkok akan memberi tekanan pada Brent dan mendorong USD/CNY lebih tinggi.
4 November, 11.55 / Jerman / PMI jasa S&P Global (final, Okt) / sebelum: 49,7 / aktual: 52,9 / proyeksi: 51,7 / EUR/USD – turun
PMI jasa Jerman bertahan di 52,9 pada September, mengonfirmasi kembalinya sektor ini ke fase ekspansi. Pesanan baru tertahan karena klien menunda persetujuan anggaran, sehingga pekerjaan yang belum terselesaikan kembali menurun. Penciptaan lapangan kerja berlanjut untuk bulan ketiga, tetapi perekrutan tetap lemah, dan inflasi biaya input mereda berkat turunnya harga bahan bakar kendaraan. Perlambatan di sektor jasa akan memberi tekanan pada euro.
4 November, 12.00 / Zona Euro / PMI jasa S&P Global (final, Okt) / sebelum: 51,6 / aktual: 53,0 / proyeksi: 51,7 / EUR/USD – turun
Aktivitas jasa di Zona Euro mencapai puncak 53,0 pada September sebelum menghadapi perlambatan momentum. Dengan jasa Prancis yang melemah mendekati kontraksi dan arus pesanan baru yang lebih lemah di kawasan lain, penciptaan lapangan kerja turun ke titik terendah dalam lima bulan. Inflasi biaya input yang lebih rendah disertai dengan berkurangnya tekanan pada kapasitas manufaktur, namun ekspektasi bisnis melemah. Perlambatan di sektor jasa akan membebani euro.
4 November, 12.30 / Inggris / PMI jasa S&P Global (final, Okt) / sebelum: 52,5 / aktual: 52,1 / proyeksi: 53,1 / GBP/USD – naik
Survei jasa Inggris mencatat ekspansi lanjutan pada Oktober, didorong oleh:
- investasi AI korporasi
- permintaan jasa teknologi
Pertumbuhan pesanan baru mendukung perekrutan kembali meski manajemen tetap berhati-hati dan biaya masih tinggi. Peningkatan aktivitas jasa akan menopang pound.
4 November, 13.00 / Zona Euro / CPI pendahuluan (Okt) / sebelum: 3,2% / aktual: 3,8% / proyeksi: 3,9% / EUR/USD – naik
CPI tahunan Zona Euro melonjak ke 3,8% pada September, tertinggi sejak musim gugur 2023. Pendorong utama adalah kenaikan besar tarif energi (+18,9%), kenaikan harga jasa (+3,2%) dan pangan (+1,3%), yang mengangkat inflasi inti ke 2,5%. Tekanan harga menyebar ke ekonomi-ekonomi utama, mendorong kenaikan inflasi di Jerman, Prancis, Belanda, Italia (ke 4,2%) dan Spanyol (ke 5,0%). Inflasi yang tetap tinggi akan meningkatkan tekanan pengetatan kebijakan ECB dan mendukung euro.
4 November, 16.15 / AS / perubahan ketenagakerjaan ADP (Okt) / sebelum: 36 ribu / aktual: 90 ribu / proyeksi: 65 ribu / USDX – turun
Estimasi ketenagakerjaan sektor swasta menurut ADP naik menjadi 90 ribu pada September, membalikkan perlambatan tiga bulan sebelumnya. Pertumbuhan lapangan kerja terkonsentrasi di:
- kesehatan
- pendidikan (+55 ribu)
- hospitality (+22 ribu)
Hal ini mengimbangi penurunan di keuangan dan jasa profesional. Pertumbuhan payroll yang stabil bersama upah yang relatif ajek menunjukkan tidak adanya pelemahan tajam di pasar tenaga kerja korporasi. Perlambatan perekrutan sektor swasta akan membebani dolar.
4 November, 16.30 / Kanada / neraca perdagangan (Sep) / sebelum: 0,79 miliar CAD / aktual: 4,20 miliar CAD / proyeksi: 3,70 miliar CAD / USD/CAD – naik
Surplus perdagangan Kanada melonjak ke CAD 4,2 miliar pada Agustus, tertinggi sejak musim semi 2022, meski dolar Kanada menguat. Ekspor naik 2,5% seiring kenaikan pengiriman komoditas (+4,7%) di tengah:
- krisis Timur Tengah
- lonjakan praimpor barang Kanada oleh pembeli AS (+8,1%) menjelang tarif baru
Impor turun 2,0% akibat penurunan impor kendaraan bermotor (-8,8%) dan kejatuhan tajam pengiriman logam mulia mentah dan kelompok logam platinum (-40,0%). Penyempitan defisit perdagangan akan mendukung dolar Kanada.
4 November, 16.30 / AS / neraca perdagangan (Sep) / sebelum: -92,8 miliar / aktual: -105,6 miliar / proyeksi: -108,8 miliar / USDX – turun
Defisit perdagangan AS melebar ke $105,6 miliar pada Agustus, kesenjangan terbesar sejak musim semi 2025, didorong oleh rekor impor sebesar $420,8 miliar seiring meningkatnya pembelian:
- minyak mentah
- emas nonmoneter
- komponen semikonduktor
- peralatan industri
Ekspor naik ke $315,2 miliar, yang sebagian mengimbangi pelebaran kesenjangan tersebut. Defisit perdagangan yang lebih besar akan menekan dolar.
4 November, 17.00 / Kanada / PMI komposit S&P Global (final, Okt) / sebelum: 47,8 / aktual: 48,7 / proyeksi: 48,5 / USD/CAD – naik
PMI komposit Kanada bertahan di 48,7 pada September, tetap di bawah level netral untuk bulan keempat berturut-turut. Kontraksi di sektor jasa berlanjut sementara output pabrik menunjukkan pertumbuhan yang moderat. Pesanan baru dan ketenagakerjaan sama-sama turun. Kenaikan biaya produsen, tetapi pertumbuhan harga jual yang melandai dan optimisme bisnis yang naik ke level tertinggi lima bulan, membentuk landasan bagi stabilisasi bertahap. Kelemahan makro yang berkelanjutan akan memberi tekanan pada dolar Kanada.
4 November, 17.45 / AS / PMI jasa S&P Global (final, Okt) / sebelum: 56,5 / aktual: 58,8 / proyeksi: 57,9 / USDX – turun
PMI jasa AS berada di 57,9 pada Oktober, memperpanjang tren ekspansi tujuh bulan dan bertahan dekat level tertinggi multitahun. Permintaan domestik mendorong arus pesanan baru terkuat dalam 2,5 tahun, sementara kontrak luar negeri mencatat kenaikan terbesar sejak pertengahan 2023. Kenaikan biaya operasional untuk bahan bakar, staf, utilitas, dan asuransi mendorong inflasi biaya input ke level tertinggi sejak musim panas 2022, sehingga mendinginkan ekspektasi output enam bulan ke depan. Perlambatan pertumbuhan jasa dibanding September akan memberi tekanan pada dolar.
4 November, 18.00 / AS / PMI jasa ISM (final, Okt) / sebelum: 55,4 / aktual: 54,9 / proyeksi: 56,0 / USDX – naik
Survei jasa ISM mengonfirmasi sektor ini tetap berada dalam fase ekspansi untuk bulan ke-27 berturut-turut pada September, meski indeks turun ke 54,9.
- Komponen ketenagakerjaan kembali ke zona ekspansi di 50,1
- Tumpukan pesanan naik ke level tertinggi sejak musim panas 2022 di tengah waktu tunggu pemasok yang lebih panjang
Tantangan utama tetap berupa inflasi biaya input yang tinggi (subindeks harga mencapai 74), tarif perdagangan, dan lemahnya permintaan eksternal. Dinamika jasa yang lebih kuat akan mendukung dolar.
4 November, 18.00 / AS / Aktivitas bisnis sektor jasa ISM (Okt) / sebelum: 61,7 / aktual: 56,5 / proyeksi: 56,0 / USDX – turun
Subindeks aktivitas bisnis jasa ISM turun ke 56,5 pada September setelah lonjakan Agustus ke level tertinggi multi-tahun. Meski mendingin, indeks ini masih mendekati rata-rata jangka panjangnya di 57,25, sehingga tetap memiliki buffer yang cukup besar. Impuls bisnis yang lebih lembut akan membebani greenback.
4 November, 18.30 / AS / persediaan minyak mentah EIA (mingguan) / sebelum: -3,061 juta / aktual: -1,892 juta / proyeksi: -2,481 juta / Brent – naik
Laporan mingguan DoE menunjukkan penurunan persediaan minyak mentah komersial untuk keempat kalinya berturut-turut (-1,892 juta barel hingga 23 Okt), mengonfirmasi ketatnya pasokan fisik. Penurunan di Cushing (-624 ribu barel) dan hampir 1,5 juta barel penurunan stok distilat disertai penurunan 796 ribu bph pada impor bersih dan sedikit turunnya operasi kilang, yang lebih besar daripada kenaikan stok bensin. Pasokan hidrokarbon yang berkurang akan mendukung Brent.
2 Nov, 12.45 / Zona Euro / Pidato Boris Vujcic (Dewan Gubernur ECB) / EUR/USD
2 Nov, 15.00 / Zona Euro / Pidato Joachim Nagel (Dewan Gubernur ECB) / EUR/USD
2 Nov, 19.15 / AS / Pidato Austan Goolsbee (Presiden, Federal Reserve Bank of Chicago) / USDX
3 Nov, 07.30 / Australia / Pidato Gubernur RBA Michele Bullock / AUD/USD
3 Nov, 11.45 / Zona Euro / Pidato Pedro Machado (Dewan Pengawas ECB) / EUR/USD
3 Nov, 17.00 / Zona Euro / Pidato Sharon Donnery (Dewan Pengawas ECB) / EUR/USD
3 Nov, 19.00 / Kanada / Pidato Gubernur Bank of Canada, Tiff Macklem / USD/CAD
3 Nov, 21.00 / Zona Euro / Pidato Joachim Nagel (Dewan Gubernur ECB) / EUR/USD
3 Nov, 21.15 / Zona Euro / Pidato Olaf Sleijpen (Dewan Pengawas ECB, Gubernur DNB) / EUR/USD
4 Nov, 16.20 / Zona Euro / Pidato Philip Lane (Dewan Pengawas ECB) / EUR/USD
Beberapa hari ini juga diperkirakan ada pidato dari para pejabat bank sentral besar. Komentar mereka biasanya memicu volatilitas forex karena dapat memberi sinyal arah kebijakan di masa depan.