 Bahasa Indonesia

 Русский
 English
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Indeks Harga Konsumen (CPI) bulan Oktober memiliki kejanggalan teknis: akibat penutupan pemerintahan tahun lalu, Bureau of Labor Statistics tidak dapat mengumpulkan data Oktober 2025, sehingga angka tahunan tidak diterbitkan. Pasar terpaksa menyimpulkan laju inflasi hanya dari perubahan bulanan.
CPI utama naik 0,4% bulan-ke-bulan, lebih tinggi dari ekspektasi 0,3%, tetapi setelah kenaikan 0,6% pada September, ini terlihat sebagai perlambatan. Inflasi inti meningkat 0,3% — sama seperti di Agustus dan September — dan kembali melampaui perkiraan 0,2%. Harga barang dan jasa masing-masing naik 0,4%, yang berarti tekanan inflasi menyebar lebih luas ke seluruh perekonomian dibandingkan bulan-bulan sebelumnya. Perhitungan Bloomberg atas laju inflasi inti tiga bulan secara tahunan (three‑month annualized) mencapai 3,7% — tertinggi dalam lebih dari dua tahun.
Setelah rilis CPI, pernyataan pejabat resmi menjadi lebih keras. Presiden Cleveland Fed, Mester, mengatakan suku bunga kebijakan harus tetap pada wilayah yang bersifat restriktif karena inflasi masih "terlalu jauh" dari target. Presiden Minneapolis Fed, Kashkari, menggambarkan inflasi inti di kisaran 3% sebagai "masih terlalu tinggi." Presiden St. Louis Fed, Bullard, menilai bahwa tingkat suku bunga saat ini "lebih dekat ke netral daripada jelas-jelas restriktif," yang mengisyaratkan ruang untuk bermanuver semakin terbatas. Waller, yang berbicara pada pertengahan November, menolak untuk menegaskan akan ada kenaikan suku bunga pada Desember namun juga tidak menutup kemungkinan tersebut, sambil menegaskan kembali bahwa keputusan akan bergantung pada data.
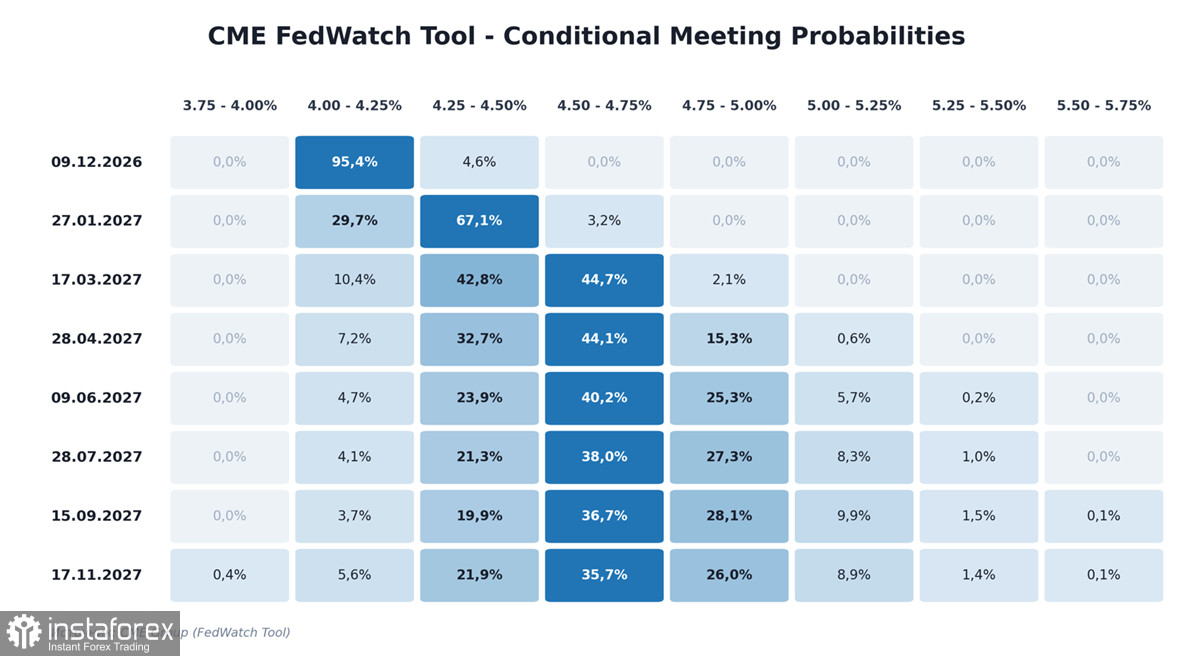
Menjelang pertengahan November, pasar suku bunga telah melakukan penetapan ulang harga: probabilitas kenaikan suku bunga pada Desember naik dari sekitar 50% menjadi 95%, dan kemungkinan kenaikan 50 bp alih-alih 25 bp meningkat selama sepekan menjadi sekitar 15%. Perdebatan bergeser dari "apakah akan ada kenaikan" menjadi "seberapa besar kenaikannya".
Paket data yang dirilis setelah 9 November menunjukkan gambaran yang beragam. Penjualan rumah yang sudah ada pada Oktober anjlok 5,5% dari September ke laju tahunan 3,75 juta unit — terendah sejak Agustus 2010. Suku bunga mortgage 30 tahun tetap di atas 7,4%, dan median harga jual kembali berada di rekor tertinggi, sehingga pembelian rumah di luar jangkauan sebagian besar rumah tangga.
Sebaliknya, penjualan ritel pada Oktober naik 0,4% dibandingkan ekspektasi 0,2%, dan angka September direvisi naik. Produksi industri meningkat 0,3%, melampaui perkiraan. Klaim awal tunjangan pengangguran bertahan di kisaran 195–210 ribu — di bawah rata-rata historis — mendukung pandangan bahwa perusahaan belum mulai memangkas jumlah tenaga kerja.
Bagi Federal Reserve, hal ini menyiratkan bahwa pengetatan belum merusak perekonomian, sehingga belum ada alasan mendesak untuk berhenti.
Data anggaran Oktober yang dirilis oleh Departemen Keuangan menunjukkan defisit sebesar $412 miliar — awal tahun fiskal terburuk yang pernah tercatat. Belanja naik 18% tahun-ke-tahun sementara penerimaan hanya meningkat 6%. Selama dua belas bulan terakhir, defisit berjumlah sekitar $1,9 triliun, kira-kira 6% dari PDB.
Biaya layanan utang layak mendapat perhatian khusus. Pada tahun fiskal 2026, biaya bunga mencapai $1,2 triliun, untuk pertama kalinya melampaui belanja pertahanan. Itu berarti hampir 28% dari seluruh penerimaan pajak federal digunakan untuk pembayaran bunga. Dengan rata-rata suku bunga atas utang pemerintah yang meningkat seiring penerbitan lama digulirkan kembali, porsi ini akan naik bahkan tanpa adanya pinjaman baru.
Defisit yang membesar memaksa Departemen Keuangan untuk lebih banyak berutang, yang menekan harga obligasi dan mendorong imbal hasil naik; imbal hasil yang lebih tinggi mendukung dolar, tetapi beban utang yang terus meningkat akan merusak kepercayaan jangka panjang terhadap dolar sebagai aset cadangan. Sejauh ini pasar memilih interpretasi yang pertama, tetapi kesabaran tidak tak terbatas.
Data CFTC untuk pekan yang berakhir 10 November menunjukkan penurunan lanjutan pada posisi beli bersih agregat spekulan di USD terhadap mata uang utama, turun menjadi $30,87 miliar.
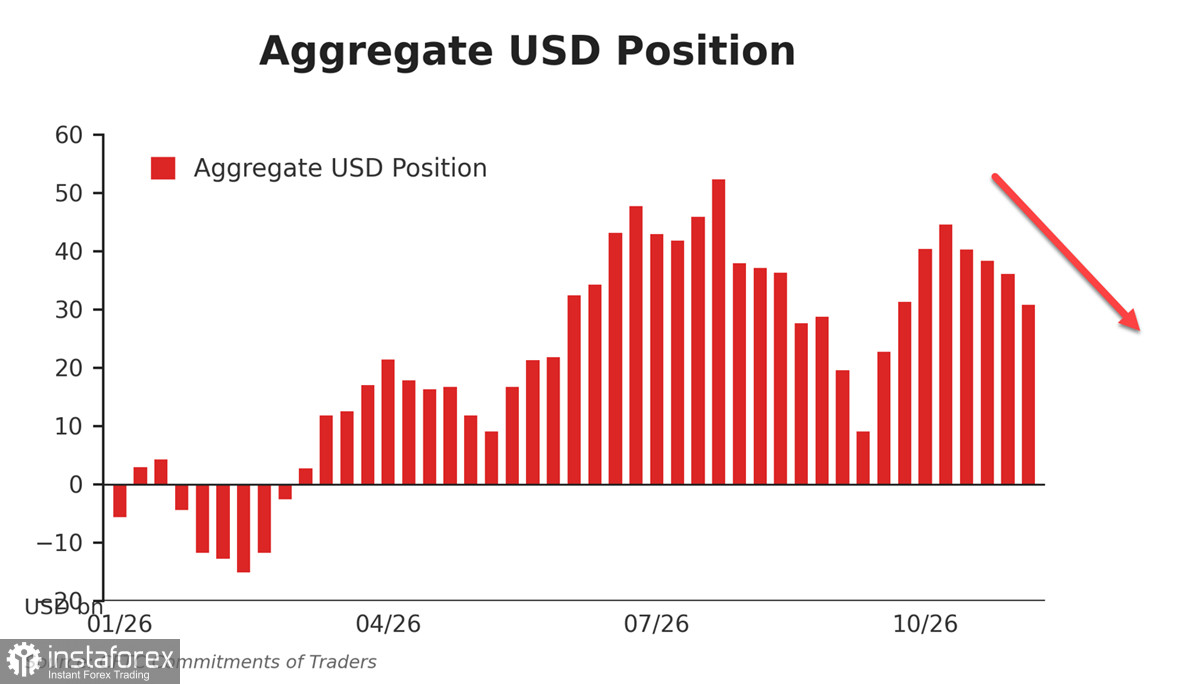
Pemangkasan posisi long terjadi melalui penutupan posisi short di euro dan yen, bukan melalui penjualan dolar — pasar belum sepenuhnya menyesuaikan kembali ekspektasinya.
Di bawah pengaruh faktor jangka pendek, dolar sedang menguat, dan beberapa bank besar memperkirakan tren ini akan berlanjut hingga akhir tahun, tetapi dalam jangka yang lebih panjang posisinya rapuh. Lonjakan biaya bunga yang bersifat katastrofis dan defisit anggaran yang terus melebar belum sepenuhnya tercermin dalam harga, dan prospek berakhirnya perang dengan Iran serta meredanya ketegangan geopolitik secara umum di Eropa dan Timur Tengah — faktor yang selama ini mendukung permintaan atas dolar sebagai mata uang safe haven — masih belum jelas.
Saat ini dolar kuat; kekuatan itu bertumpu pada dua pilar — inflasi yang persisten yang menuntut suku bunga The Fed lebih tinggi, dan penutupan posisi bearish terhadap dolar. Pilar pertama bersifat fundamental, sedangkan yang kedua bersifat teknikal, dan setelah faktor teknikal tersebut tuntas, dolar akan membutuhkan alasan baru untuk terus menguat. Hingga kini, alasan itu belum tampak.