 हिन्दी

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 Čeština
 Українська
 Română



यूरो में डॉलर के मुकाबले गिरावट जारी रही और हाल के दिनों की तरह इसकी चाल दोहराई गई, हालांकि इसके लिए नए कारण अब काफी कम दिखाई दे रहे हैं।
इस सप्ताह यूरोपीय नीति-निर्माताओं की टिप्पणियां कुछ सवाल खड़े करती हैं। एक ओर, महंगाई स्पष्ट रूप से मुश्किलें पैदा कर रही है, लेकिन दूसरी ओर, अब तक महंगाई का बड़ा हिस्सा ऊंची ऊर्जा कीमतों और पहले से लिए गए ब्याज दरों से जुड़े फैसलों के कारण है। इसके अलावा, अभी तक ऐसे स्पष्ट संकेत नहीं हैं कि इसका असर अर्थव्यवस्था के अन्य हिस्सों में दूसरे चरण की महंगाई (second-round effects) के रूप में फैल रहा है।
लैगार्ड के अनुसार, जिन ब्याज दरों में बढ़ोतरी पर पहले ही चर्चा हो चुकी है, वे महंगाई के दबाव को व्यापक अर्थव्यवस्था में फैलने से रोकने के लिए पर्याप्त हो सकती हैं।
फिलहाल मुख्य जोर ऊर्जा कीमतों पर है, जो तेल की कीमतों के साथ बढ़ रही हैं। यूरोपीय राजनेता और अर्थशास्त्री दोनों ही मध्य-पूर्व की स्थिति को कीमतों में आगे होने वाली बढ़ोतरी का मुख्य कारण मान रहे हैं।
कुल मिलाकर, ये सभी कारक यूरो के लिए नकारात्मक और डॉलर के लिए सकारात्मक साबित हो रहे हैं।
कल यूरोजोन से कोई आर्थिक आंकड़े जारी नहीं हुए, इसलिए दिन के पहले हिस्से में यूरो के पास बढ़ने का कोई औपचारिक कारण नहीं था। ज्यादा ध्यान अमेरिकी आंकड़ों पर गया, लेकिन वहां विजेता डॉलर नहीं बल्कि बढ़ती अनिश्चितता रही। JOLTS जॉब ओपनिंग्स (अमेरिकी ब्यूरो ऑफ लेबर स्टैटिस्टिक्स के अनुसार) जुलाई की तुलना में लगभग अपरिवर्तित रहीं, जबकि कंज्यूमर कॉन्फिडेंस इंडेक्स अगस्त के 88.6 से गिरकर सितंबर में 81.9 पर आ गया। यह एक महत्वपूर्ण गिरावट है और इसका महत्व केवल आंकड़े तक सीमित नहीं है। अब बड़ी संख्या में लोग अगले 12 महीनों के भीतर मंदी आने की उम्मीद कर रहे हैं और महंगाई की उम्मीदें बढ़कर 6.1% हो गई हैं।
यहां विरोधाभास यह है कि मंदी की आशंका के बीच उपभोक्ता अपना खर्च कम कर रहे हैं, जबकि महंगाई मांग बढ़ने के कारण नहीं बल्कि ऊर्जा कीमतों की वजह से तेज हो रही है—और इस समस्या को उपभोक्ताओं की अधिक बचत से हल नहीं किया जा सकता।
इससे फेडरल रिजर्व मुश्किल स्थिति में आ गया है। एक तरफ उसे महंगाई से निपटने के लिए ब्याज दरें बढ़ानी होंगी, वहीं दूसरी तरफ अर्थव्यवस्था के धीमे पड़ने के शुरुआती संकेत पहले ही दिखाई दे रहे हैं। मुझे अभी कोई तत्काल खतरा दिखाई नहीं देता, लेकिन इस रुझान को नजरअंदाज नहीं किया जाना चाहिए। यदि कमजोरी श्रम बाजार तक पहुंचती है, तो फेड की आगे की ब्याज दर बढ़ोतरी पर सवाल उठ सकते हैं।
कमजोर उपभोक्ता विश्वास और आर्थिक जोखिमों पर बाजार की प्रतिक्रिया के रूप में डॉलर यूरो और पाउंड के मुकाबले कमजोर हुआ। इसलिए कल के आंकड़ों ने डॉलर को जितना कमजोर किया है, उसका पूरा असर पहली नजर में आज की कीमतों की चाल से शायद दिखाई न दे।
पाउंड की बात करें तो कल के मॉर्गेज आंकड़ों में अप्रूवल 54.9 हजार रहे, जो अर्थशास्त्रियों के अनुमान से काफी नीचे और अगस्त की तुलना में थोड़ा कम थे। हालांकि, व्यक्तियों को नेट लेंडिंग अगस्त के 6.2% से बढ़कर 6.9% हो गई, और एक संकेतक ने प्रभावी रूप से दूसरे के नकारात्मक असर को संतुलित कर दिया। यही कारण है कि इस रिपोर्ट से पाउंड को गंभीर नुकसान नहीं हुआ। साप्ताहिक निचले स्तर पर पहुंचने और कमजोर अमेरिकी आंकड़े आने के बाद पाउंड ने काफी मजबूती से रिकवरी की और लगातार दूसरे दिन यूरो की तुलना में अधिक मजबूती दिखाई।
आज के प्रमुख आंकड़े
आज बाजार का ध्यान काफी बड़े आंकड़ों के समूह पर रहेगा।
यूके के लिए, दूसरी तिमाही (Q2) GDP का अंतिम अनुमान जारी होगा। बाजार को तिमाही आधार पर 0.6% की वृद्धि की उम्मीद है, जो Q1 के समान है, जबकि सालाना आधार पर वृद्धि 1.2% रहने का अनुमान है। चूंकि यह अंतिम आंकड़ा है, इसलिए अगर इसमें कोई संशोधन नहीं होता है तो पाउंड संभवतः इसे नजरअंदाज कर सकता है। लेकिन मध्य-पूर्व की स्थिति की पृष्ठभूमि में अगर आंकड़ों में नीचे की ओर संशोधन होता है, तो इससे पाउंड में बिकवाली शुरू हो सकती है।
निवेश में बदलाव के आंकड़े भी आने हैं, जिनमें +1.7% का अनुमान है। इसके अलावा करंट अकाउंट बैलेंस भी जारी होगा। इन सभी आंकड़ों का संयुक्त प्रभाव पाउंड को किसी भी दिशा में काफी प्रभावित कर सकता है।
यूरोजोन में, मुख्य ध्यान जर्मनी की रिटेल सेल्स पर रहेगा। जुलाई में 3.4% की तेज गिरावट के बाद अगस्त में 1.4% की वृद्धि की उम्मीद है। यदि वास्तव में इतनी रिकवरी होती है, तो इससे यूरो को समर्थन मिल सकता है।
जर्मनी की बेरोजगारी दर 6.4% पर अपरिवर्तित रहने का अनुमान है। वहीं, जर्मनी का CPI कहीं अधिक महत्वपूर्ण होगा। सितंबर में हेडलाइन महंगाई अगस्त के 0.2% से बढ़कर 0.5% होने की उम्मीद है।
यदि वास्तविक आंकड़ा अनुमान से अधिक रहता है, तो यह बाजार को संकेत देगा कि हाल में यूरोपीय सेंट्रल बैंक (ECB) द्वारा की गई ब्याज दर बढ़ोतरी उचित थी। इससे आगे और ब्याज दर बढ़ाने की संभावना बढ़ सकती है, जो यूरो के लिए सीधे तौर पर सकारात्मक होगा।
अमेरिकी आंकड़े
आज अमेरिका के आंकड़े भी कम महत्वपूर्ण नहीं हैं।
Q2 GDP का अंतिम अनुमान 1.5% रहने की उम्मीद है और इसमें किसी संशोधन की संभावना नहीं मानी जा रही। यह Q1 की 2.1% वृद्धि की तुलना में स्पष्ट मंदी को दर्शाता है। यदि GDP में नीचे की ओर संशोधन होता है, तो प्रमुख श्रम बाजार रिपोर्टों से पहले डॉलर पर अतिरिक्त दबाव पड़ सकता है।
ADP रोजगार के आंकड़े अगस्त के केवल 38 हजार के बाद 70 हजार रहने का अनुमान है। मई से यह आंकड़ा लगातार कमजोर हुआ है, इसलिए अपेक्षित उछाल को बाजार संभवतः डॉलर के लिए सकारात्मक संकेत के रूप में देखेगा।
कोर PCE के अगस्त के लिए 0.3% रहने का अनुमान है, जबकि जुलाई में यह 0.2% था। सालाना आधार पर यह लगभग 3.4% रहने की उम्मीद है। यदि वास्तविक आंकड़ा अनुमान से ऊपर आता है, तो फेड को यह तर्क देने के लिए अतिरिक्त आधार मिल जाएगा कि महंगाई का दबाव कम नहीं हो रहा, बल्कि बढ़ रहा है।
इसका सीधा असर अगली बैठक में ब्याज दर बढ़ाने की संभावना पर पड़ेगा। फिलहाल बाजार लगभग 40% संभावना को कीमतों में शामिल कर रहा है। इसलिए आज के महंगाई और रोजगार संबंधी आंकड़े बेहद महत्वपूर्ण हैं, भले ही फेड अधिकारियों के कई भाषणों के कारण आज का आर्थिक कैलेंडर पहले से ही काफी व्यस्त हो।
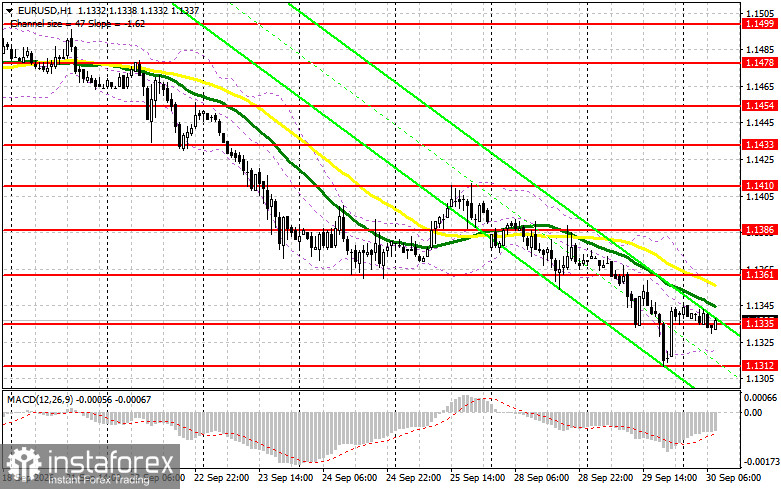
EUR/USD — प्रति घंटा (Hourly) चार्ट पर, मैं लॉन्ग पोजीशन के लिए 1.1335 के स्तर पर नजर रखूंगा। यहां अगर फॉल्स ब्रेक बनता है, तो यह 1.1361 तक बढ़त का मौका दे सकता है। इस रेंज के ऊपर क्लोज मिलने पर 1.1386 तक जाने की संभावना बनती है, जहां मैं 20–25 पिप्स की चाल के लिए बाउंस पर शॉर्ट पोजीशन लेने पर विचार करूंगा।
1.1361 से शॉर्ट पोजीशन तभी काम करेगी जब ऊपर की ओर ब्रेकआउट असफल हो जाए। मूविंग एवरेज और हालिया डाउनट्रेंड इस विचार को और मजबूत करते हैं।
यदि 1.1335 का फॉल्स ब्रेक बनने के बाद कीमत फिर से इस स्तर के नीचे लौटती है, तो यह 1.1312 की ओर शॉर्ट पोजीशन बढ़ाने का कारण हो सकता है। 1.1312 के टूटने पर रास्ता 1.1288 और फिर 1.1249 की ओर खुल सकता है। इन स्तरों पर मैं 15–20 पिप्स की करेक्शन के लिए बाउंस पर खरीदारी करने पर विचार करूंगा।
1.1312 और 1.1288 से लॉन्ग पोजीशन तभी मान्य होंगी जब वहां फॉल्स डाउनसाइड ब्रेकआउट बने।
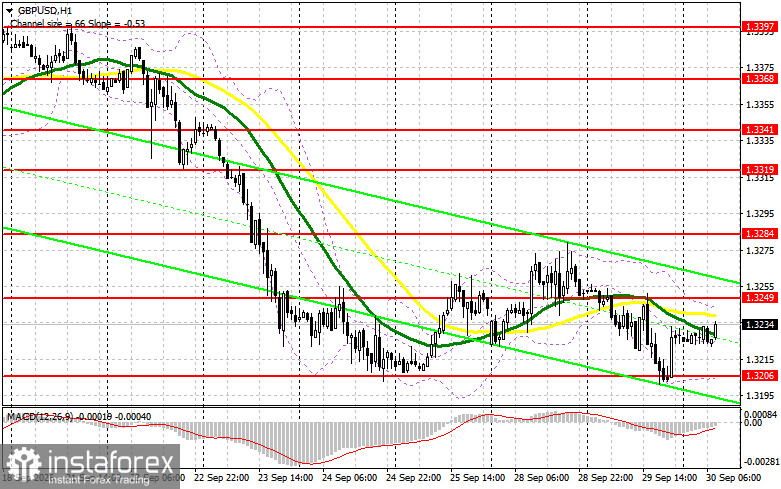
GBP/USD — तस्वीर कुछ ऐसी ही है: कल 1.3206 का सपोर्ट कायम रहा और इससे लॉन्ग पोजीशन लेने का अच्छा मौका मिला। आज पाउंड की चाल यूके GDP डेटा पर प्रतिक्रिया करेगी, इसलिए 1.3249 का स्तर मुख्य फोकस में रहेगा।
अगर बाजार को कोई बड़ा आश्चर्य नहीं मिलता है, तो इस स्तर का फॉल्स ब्रेक 1.3206 की ओर शॉर्ट पोजीशन लेने का संकेत होगा। वहीं, इस रेंज के नीचे क्लोज मिलने पर रास्ता 1.3173 और फिर 1.3137 की ओर खुल सकता है। इन स्तरों पर मैं 20–25 पिप्स की रिकवरी के लिए बाउंस पर खरीदारी करने पर विचार करूंगा।
1.3173 और 1.3206 से लॉन्ग पोजीशन केवल फॉल्स ब्रेकआउट की स्थिति में मान्य होंगी।
अगर बुल्स 1.3249 के स्तर को पार कर लेते हैं, तो 1.3284 तक शॉर्ट पोजीशन लेने से बचना चाहिए और वहां असफल क्लोज मिलने पर शॉर्ट पर विचार किया जा सकता है। इसके अलावा, 1.3319 से बाउंस पर भी शॉर्ट पोजीशन लेने पर विचार किया जा सकता है, जिसमें वही 20–25 पिप्स का लक्ष्य रहेगा।
संक्षेप में
कमजोर अमेरिकी उपभोक्ता विश्वास और अर्थव्यवस्था के धीमे पड़ने के शुरुआती संकेत फेडरल रिजर्व के लिए यूरो द्वारा तुरंत उठाए जा सकने वाले लाभ से कहीं अधिक मुश्किलें पैदा कर रहे हैं।
जब तक यूरोजोन अपने महंगाई और रिटेल बिक्री के आंकड़ों के जरिए यह पुष्टि नहीं करता कि ECB आगे भी ब्याज दरें बढ़ाने के लिए तैयार है, तब तक डॉलर की कमजोरी के संरचनात्मक (Structural) होने के बजाय समय-समय पर आने वाली (Episodic) रहने की संभावना है।
मेरा अनुमान है कि आज जारी होने वाले आंकड़ों का समूह—खासकर जर्मन CPI और अमेरिकी PCE—यह तय करने में महत्वपूर्ण भूमिका निभाएगा कि सप्ताह के अंत तक डॉलर यूरो और पाउंड के मुकाबले फिर से मजबूती हासिल करता है या नहीं।