 Bahasa Malay

 Русский
 English
 Bahasa Indonesia
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Ketua Bank of England, Andrew Bailey, mengakui dalam sesi pendengaran Jawatankuasa Perbendaharaan Dewan Rakyat bahawa risiko inflasi kini "lebih condong ke arah kenaikan" dan menjelaskan bahawa turun naik harga tenaga sedang dipindahkan ke dalam pasaran kewangan. Pada masa yang sama, beliau menafikan secara tegas wujudnya sebarang "rancangan rahsia untuk menaikkan kadar faedah." Bailey turut menyatakan bahawa kadar gadai janji di United Kingdom telah meningkat kira-kira 75 mata asas sejak bermulanya konflik di Teluk — satu kenaikan paling ketara dalam kalangan negara Kumpulan Tujuh (G7).
Data ekonomi menunjukkan keputusan bercampur-campur. Keluaran Dalam Negara Kasar (KDNK) meningkat 0.4% bulan ke bulan pada Julai, namun gambaran sektor perindustrian jauh lebih suram — pengeluaran merosot 0.5% dalam tempoh tiga bulan. Statistik perdagangan pula mencerminkan eksport yang lemah berbanding import yang masih kukuh, sekali gus memburukkan defisit struktur yang didorong oleh kebergantungan terhadap import tenaga.
Walaupun harga tenaga telah mencapai paras "senario buruk" yang dimasukkan dalam ramalan Bank of England pada Julai, bukti mengenai kesan sekunder masih lagi terhad.
Situasi di Teluk Parsi menambah satu pembolehubah signifikan kepada gambaran yang sudahpun rumit. Harga Brent meningkat kepada AS$110 setiap tong, dan nilai puncak harga gas UK mencecah 210 pence setiap therm — paras yang nampak mustahil beberapa bulan lalu. Institut Penyelidikan Ekonomi dan Sosial Negara (NIESR) mengunjurkan inflasi memuncak pada 3.8% pada Februari 2027, dengan pemulihan kepada sasaran 2% ditangguhkan sehingga 2029. Tunggakan bil tenaga isi rumah kini melebihi £4 bilion.
Pedagang kini menjangkakan kira-kira 47 mata asas kenaikan kadar untuk pound sterling menjelang penghujung tahun.
Kadar faedah yang lebih tinggi berbanding zon euro menyokong pound sterling melalui perbezaan kadar faedah, namun sebarang data yang mengesahkan kesan tular daripada kejutan harga tenaga terhadap inflasi teras boleh mengalihkan penetapan harga pasaran ke arah pengetatan lanjut. Keadaan ini mungkin mengukuhkan pound dalam jangka pendek tetapi menjejaskan prospek pertumbuhan ekonomi.
Laporan inflasi bagi bulan Ogos akan menentukan sama ada inflasi keseluruhan (tajuk utama) terus meningkat manakala inflasi teras kekal stabil — keputusan sedemikian berpotensi membolehkan Bank of England mengadakan penggantungan sementara dasar tanpa menjejaskan kredibilitinya.
Menurut laporan CFTC, kedudukan jual bersih terhadap pound meningkat sebanyak £0.8 bilion sepanjang minggu kepada –£4.97 bilion. Kedudukan spekulatif kekal cenderung kepada posisi jual; momentum harga tersirat telah melemah dan berkemungkinan bergerak di bawah purata jangka panjangnya.
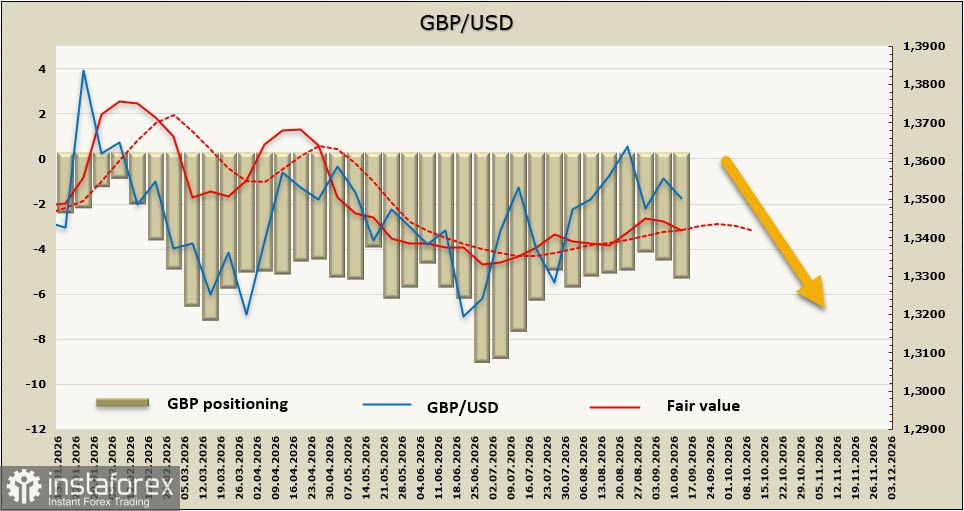
Seminggu lalu, kami menjangka pound akan mengekalkan arah aliran menaik sekiranya jangkaan terhadap kadar faedah Rizab Persekutuan kekal tidak berubah. Pasaran tidak mengecewakan — kini peserta pasaran menjangka Fed akan menaikkan kadar pada hari Rabu, yang secara logiknya mengukuhkan dolar AS. GBP/USD telah menghampiri zon sokongan pada 1.3460–1.3470, dan kebarangkalian berlakunya penembusan telah meningkat dengan ketara. Kami tidak menjangkakan pound akan ditutup jelas di bawah paras ini sebelum keputusan FOMC pada 16 September; namun, peluang untuk penembusan menurun kini nyata meningkat. Sekiranya Fed tidak mengecewakan, sasaran seterusnya ialah zon sokongan pada 1.3425. Pada masa ini, terdapat jauh lebih sedikit alasan untuk mengharapkan pembalikan kenaikan.