 Bahasa Malay

 Русский
 English
 Bahasa Indonesia
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Saham meningkat hari ini apabila pedagang mengurangkan jangkaan kenaikan kadar oleh Rizab Persekutuan (Fed) selepas ucapan pengerusi Fed, Kevin Warsh, yang tidak menunjukkan peningkatan keperluan untuk mengetatkan dasar meskipun data inflasi minggu ini agak tinggi. Indeks MSCI Asia Pasifik naik 1.4% selepas jatuh 2.8% pada Khamis. Niaga hadapan indeks AS meningkat kira-kira 0.2%, manakala ekuiti Eropah dijangka dibuka sekitar 0.8% lebih tinggi.
Lonjakan paling ketara datang dari Korea Selatan. KOSPI meningkat hampir 4% selepas kejatuhan pada hari Khamis yang menjadikan penutupannya pada paras terendah sejak April, manakala Samsung Electronics dan SK Hynix masing-masing meningkat lebih 4% selepas menjunam lebih 10% pada hari yang sama. Indeks S&P 500 juga sedang mengurangkan kerugian selepas mengalami tiga hari berturut-turut kejatuhan. Perlu diperhatikan bahawa pasaran sebenarnya mulai pulih sebelum ucapan Warsh, apabila tekanan terhadap sektor semikonduktor mula reda — ucapannya sekadar menambah sentimen optimistik.
Warsh tidak banyak membincangkan hala tuju dasar atau prospek jangka pendek ekonomi AS selain mengesahkan kembali komitmen Fed terhadap kestabilan harga. Beliau menggambarkan kecerdasan buatan (AI) mungkin sebagai perubahan paling signifikan dalam hayat ekonomi AS dan global, dan melihatnya sebagai faktor bekalan yang positif dalam jangka sederhana. "Saya tidak membuat keputusan awal sebelum mesyuarat," kata Warsh di Bangkok, sambil menambah bahawa beliau tidak menyokong amalan mengikat diri untuk mengambil langkah tertentu sebelum mesyuarat pada tahun ini.
Reaksi pasaran berlaku dengan pantas. Kebarangkalian kenaikan kadar pada Oktober merosot kepada sekitar 15% berbanding lebih 25% pada hari Khamis. Keengganan Warsh untuk memberi jaminan mengenai satu lagi kenaikan kadar faedah menyebabkan sebahagian pertaruhan terhadap pengetatan agresif dilonggarkan, dan kenyataannya bahawa beliau tidak membuat keputusan dasar lebih awal—berikutan data inflasi kukuh—membantu memulihkan selera risiko. Pasaran bon kekal agak lemah pada hari itu selepas hasil (yields) susut merentasi kebanyakan jangka masa pada hari Khamis.
Ingat bahawa kenaikan kadar asas pada September adalah kali pertama oleh Rizab Persekutuan (Fed) sejak 2023 dan mendapat sokongan sebulat suara daripada kesemua 19 ahli pengundi, dengan majoriti menganggap satu lagi kenaikan pada tahun ini mungkin berlaku. Dalam beberapa minggu kebelakangan, beberapa pegawai memberi isyarat bahawa pengetatan lanjut mungkin diperlukan, namun menekankan bahawa mereka mempunyai ruang masa untuk mengumpul dan menilai data.
Pasaran lain menunjukkan keadaan yang agak tenang. Emas hampir tidak bergerak, diniagakan pada kira-kira AS$4,172 setiap auns berbanding AS$4,145.80 pada hari Khamis, manakala minyak mentah Brent susut 0.7% kepada AS$105.20 setong daripada AS$106.30 pada hari Rabu.
Kesemua ini menunjukkan bahawa, buat masa ini, dengan Fed tidak mengikat diri kepada lebih banyak kenaikan kadar dan harga minyak berada sekitar AS$105, pemulihan dalam pasaran ekuiti mungkin berterusan. Walau bagaimanapun, saya tidak melihatnya sebagai pembalikan yang berkekalan. Sekiranya pendapatan syarikat dalam sektor teknologi mengecewakan, pasaran berkemungkinan kembali dengan cepat kepada corak penjualan aset berisiko, dan dolar AS akan mendapat manfaat daripada jangkaan kadar faedah yang lebih tinggi. Tanpa penyertaan yang lebih meluas merentasi sektor dan pemulihan yang kukuh dalam sektor semikonduktor, saya menjangkakan indeks pasaran akan kekal terdedah.
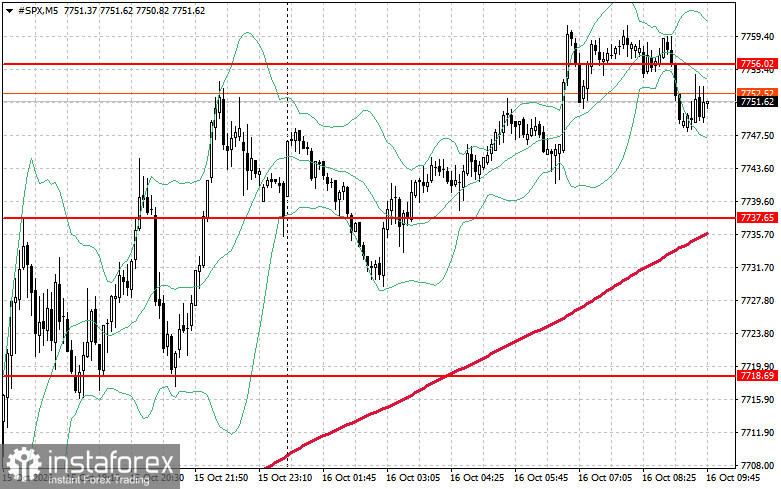
Dari sudut teknikal S&P 500, tugas segera pembeli hari ini ialah untuk menembusi paras rintangan pada AS$7,756. Kejayaan itu akan menandakan momentum kenaikan dan membuka ruang untuk bergerak ke paras AS$7,774. Mempertahankan paras AS$7,793 juga menjadi prioriti bagi pihak pembeli untuk mengukuhkan kedudukan mereka. Sekiranya harga turun susulan pengurangan selera risiko, pembeli dijangka muncul di sekitar AS$7,737. Penembusan di bawah paras itu berpotensi menolak indeks ke AS$7,718 dan membuka laluan ke AS$7,698.